# 同路人说
2026年11月9日

自由职业之前,我做了一次「没有工资」的现金流演练

一个现金流管理的新视角,转发一下,分享给有需要的朋友。

// 原文发表于 2025 年 12 月 26 日

@同路人张晨浪:2025 年,是我完整使用「有知有行」的一年;而 2026 年,我计划辞职,开始尝试自由职业,可能会有相当长的一段时间没有收入。

这两个节点叠加在一起,让今年的现金流规划,不再只是把账算清楚,而是通过预估回答一个更现实的问题:

在没有太多主动收入的情况下,我的生活还能不能稳定运转?

带着这个目标,我开启了 2026 年的现金流盘点。

收入侧,我把工作收入调整为 0,只保留投资收益,主要是股息和货基收益。

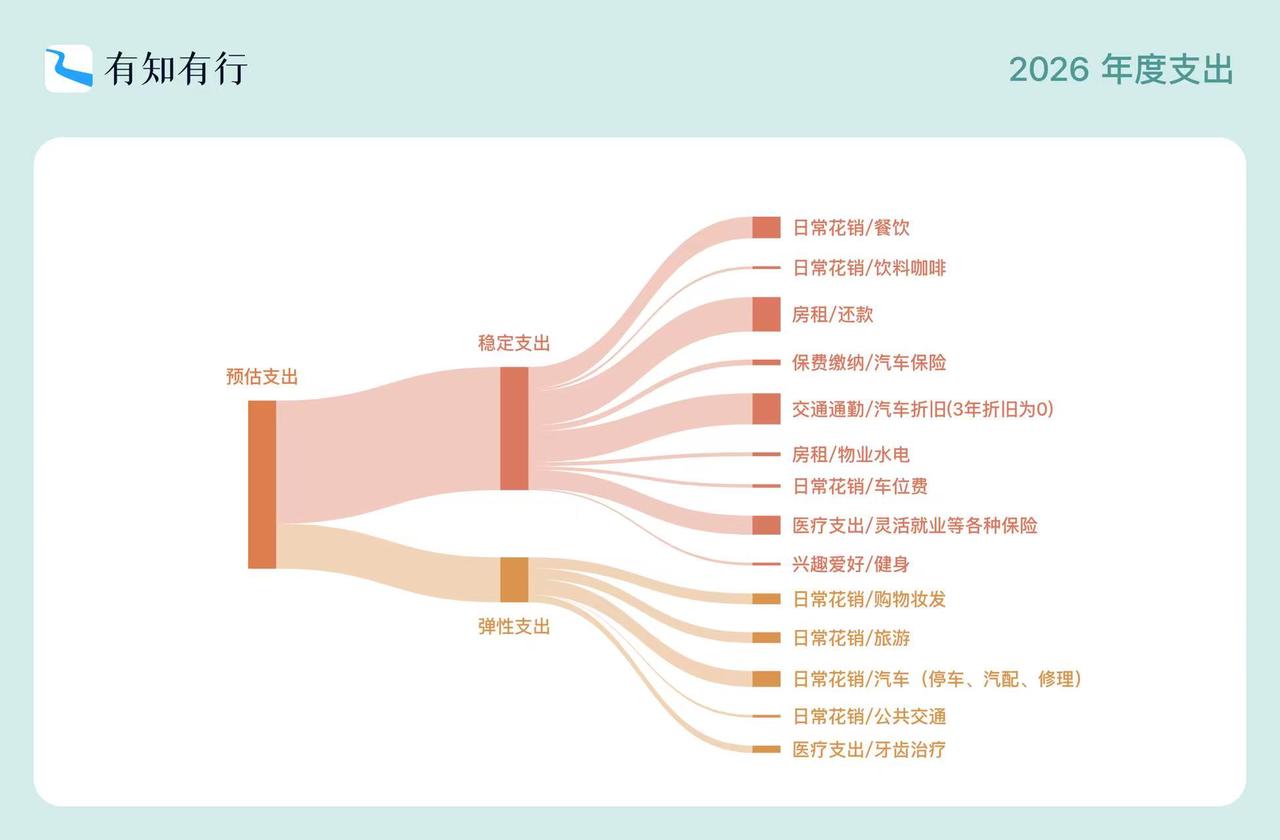
支出上,我重新调整了支出结构,确定了哪些属于稳定支出,哪些属于弹性支出。

可能和很多朋友不太一样,我区分这两类支出的标准不是看这项支出是享受还是刚性,而是看它是否真的长期稳定地出现在我的生活里。

比如,很多朋友会把咖啡、健身归为弹性支出。但对我来说,每天的咖啡饮料、每周的健身,早已不是偶尔的享受,而是生活的一部分,和房租、吃饭一样,是确定性事件,因此这类支出我归到了「稳定支出」里。

反而,旅行和购物这两项,我调整到了弹性支出,因为在自由职业阶段,这笔支出可以先等等,好让整体的现金流更有余地。

这样调整之后,更符合我新一年的生活阶段。而且,收入和支出一对比,还有点结余,一切都在预估之内,这也是我敢于开启自由职业的重要原因。

最后,想和大家分享一个现金流管理视角。

我自己习惯把家庭财务当作一家公司来经营,因此会更多地使用「资产视角」,而不是只看一次性支出。

在公司经营中,利润表关注的不是某一笔钱花在了哪一天,而是在一段时间内,经营是否真实、是否健康。

放到个人现金流里,这样做的好处是,可以避免某一次大额消费,把某一个月的现金流「极度放大」,造成月份前后数据不好做分析和对比,更容易看清长期的生活成本。

比如我,2025 年买了一辆车, 全款 13 万,这笔支出我并没有一次性记入某一个月的账,而是按照 3 年折旧到 0,按月摊进现金流支出中。

所以在这一年的支出跟踪中,我每个月都会有一笔大约 3600 元的「虚拟支出」。

这种记录方式也能让我更真实地判断:现在的生活方式,长期来看到底贵不贵。
看看你的钱流向了哪里
17 条回应
张晨浪
感谢有知有行!希望自己的故事能给大家一点点启发
10 20 3 1 3
跑赢余额宝
太巧了,我也是这样想法。 每月定期分红基金金额能覆盖每月固定开支就辞职。 支出记账,按照固定开支、生活刚需、弹性支出、情绪消费进行分类。按照消费目的进行开支分类,没有按照品类划分
5 14
3
眼里有光的azure
这个是否稳定出现的区分好棒!很有启发!(并且认真翻了下评论,我是第一次看到吗?发现是第一次看到!)不过,我总觉得自己多少有末世思维和极限思维,很多东西虽然稳定出现在我的生活里,比如旅行已经稳定出现了17年了,我依然忍不住觉得这是弹性支出。。。我甚至觉得房租都是弹性支出因为随时可以去爸妈家逃难👀
1 1 1 1 1
同路人_rIBGgA
同样准备2026做自由职业,还没准备好面对明年的储蓄率,我知道我会收获许多无法用金钱衡量的财富,比如提升技能,但这种事又难以量化,可能得暂时失去攒钱的快乐了
1 1 1
默默云儿
今天刚清算好自己 2025 年的资产和收益,工资还不如去年,但是基金收益今年还可以,而且今天实际攒钱比目标多了不少,算是唯一欣慰的事情了,今年工作很辛苦,但是年终奖很不满意,以后该怎么继续待下去呢😮‍💨(💢`Д´)
2
1
佳颖
有启发。2025年3月裸辞做自由职业,整年有些兼职的零散收入,剩下靠的是活钱续命。也在探索自己的谋生新路,想有一个长远可以沉淀和努力的方向,还没有找到…2026的目标就是努力清晰目标,走出自己的路。
2
家庭主妇ABC
用时间维度衡量汽车消费的真实体感,妙,学习了
1 1
1
没想好昵称
财务自由范本,厉害👍
雨落惜时☔️
提供了新思路
我困我困我好困
很细节,提供了新的思路👍👍👍
洪嗨弄
非常不错的思路 学习了👍
Jovani
三年折旧这点有意思,感谢分享。
麦鱼
回忆中的会计学 突然开始攻击我
haochen
很有启发,最近全职工作没了,然后兼职也拖欠工资了,我也该好好规划下自己的“经营状况”了,也要准备一段没有现金流的日子了
neilz
买车三年折旧为 0 有启发,我也试试这样~
活着等!风来!ETF
不要轻易辞职
家旁边的芒果树
请问在哪里找到这个支出记账呢?
1