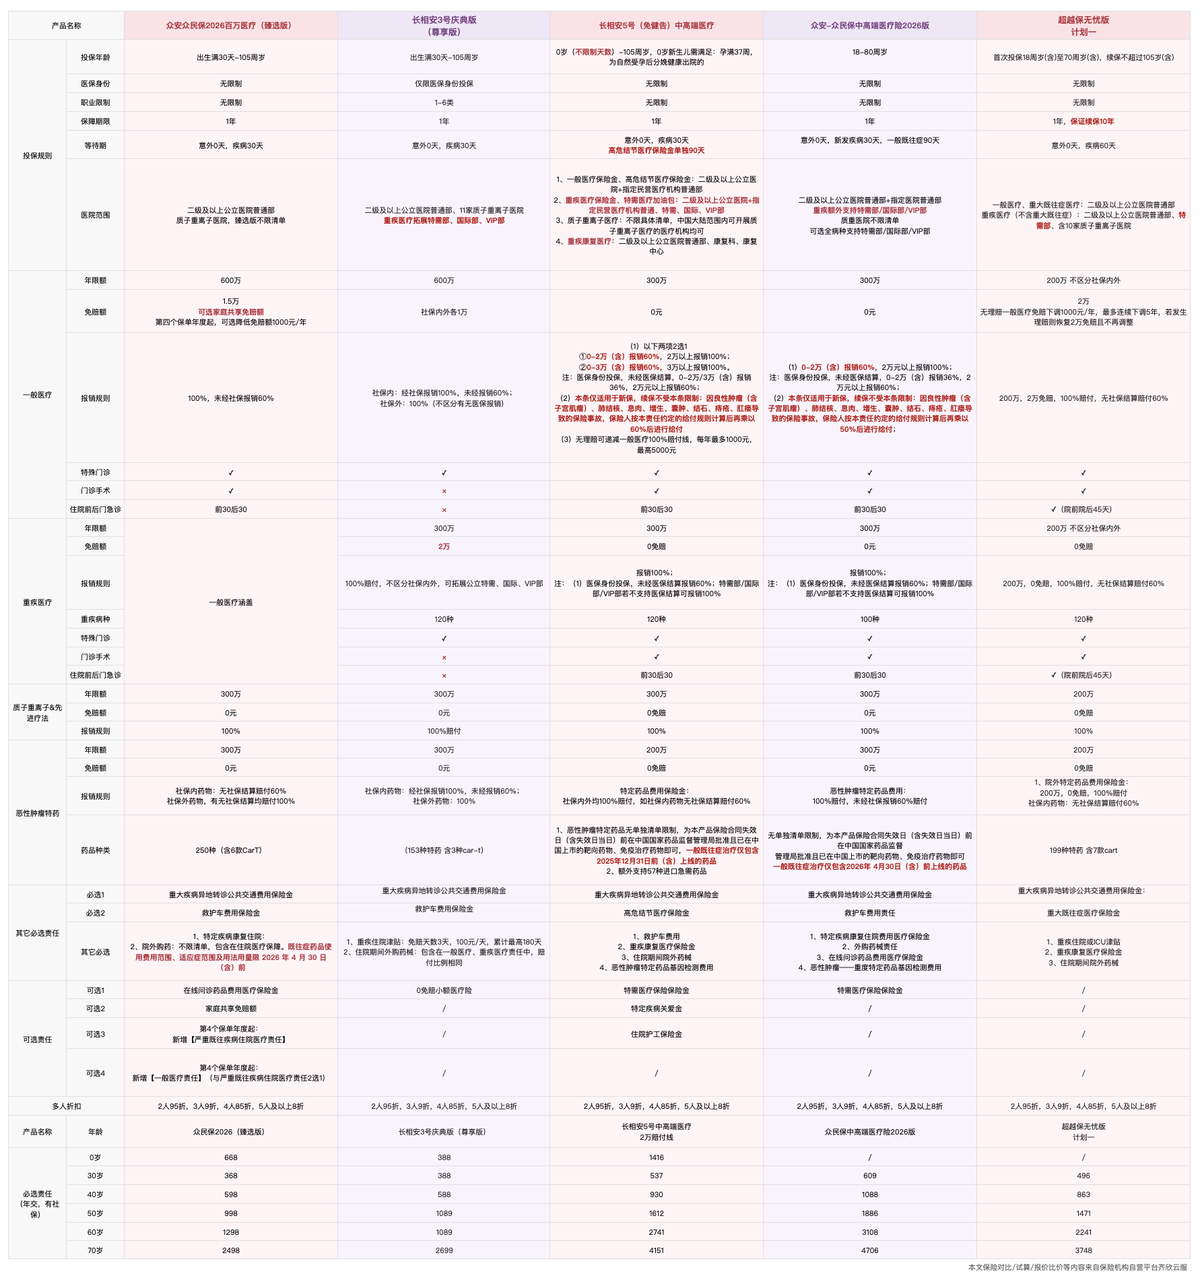
如果因为身体原因买不了普通百万医疗险,免健康告知的医疗险是一个不错的选择。
这类产品不用健康告知,身体有异常、过去有住院或检查记录,也有机会投保;一般既往症在等待期后,符合合同约定的费用也可能赔。
这两年,免健康告知医疗险发展得很快,产品之间也慢慢拉开了差异,可以满足不同的需求。
如果想要一个均衡选择,先兜住大额住院风险,可以看众民保·百万医疗险 2026。
它更像是这类产品里的基础款。住院、特殊门诊、门诊手术、住院前后 30 天门急诊,以及相关外购药械费用,基本都覆盖到了。没有特别花哨的设计,但胜在基础责任比较完整。对大多数人来说,买免健康告知医疗险,首先是想兜住大病住院时的医疗费缺口,众民保 2026 可以作为一个稳妥的起点。
如果预算更充足,想把重疾后的保障和就医体验也考虑进去,可以看长相安 5 号这类中高端医疗险。
这类产品的一个特点是 0 免赔。但 0 免赔并不等于 0 元以上的部分都能 100% 报销,而是采用阶梯报销的方式。以长相安 5 号为例,可选 2 万或 3 万赔付线版本;如果选择 2 万元赔付线,0~2 万元部分按 60% 报销,2 万元以上部分再按 100% 报销。
另一个特点,是就医品质的提升。
虽然叫「中高端医疗」,但和大家平时理解的「生病住院就能去国际部、特需部」不太一样。长相安 5 号这类产品,主要是把重疾后的就医范围扩展到特需部、国际部、VIP 部;如果只是一般疾病住院,通常还是在普通部。
这当然会牺牲一部分普通疾病住院时的体验。但它把更好的医疗资源,放在了最需要安心治疗和休养的重疾阶段,价格也比传统中高端医疗险更容易接受。众民保·中高端医疗险 2026 和它属于同一类,也可以一起比较。
如果预算相对紧张,但也希望重疾后能有更好的就医环境,可以再看看长相安 3 号庆典版。
它的价格和众民保 2026 差不多,也包含 120 种重疾扩展特需医疗责任。符合合同约定的重大疾病确诊后,如果去特需部、国际部、VIP 部产生相关费用,也有机会报销。
但它不是没有取舍。它的基础责任没有众民保 2026 那么完整,产品资料里没有看到门诊手术、住院前后 30 天门急诊这些责任;免赔额也是社保内、社保外各 1 万,分别计算。所以它更适合在意重疾后就医体验、同时又比较看预算的人,不太适合追求基础责任最全的人。
如果你最担心的是「今年能买,明年还能不能续」,可以看超越保无忧版。
它最突出的特点,是保证续保 10 年。一旦投保成功,在保证续保期间内,即使发生过理赔、身体状况变化,或者产品停售,续保都不受影响。
这个承诺在免健康告知医疗险里比较少见。毕竟入口已经放宽了,保险公司还愿意给长期续保承诺,定价自然会更谨慎。它的保费不便宜,尤其年龄上去之后,续保压力会明显变大。所以更适合年轻朋友,或者预算比较充足、对续保稳定性有很强偏好的年龄稍长人群。
简单说:
想要基础均衡,可以先看众民保 2026;想提升重疾后的就医体验,可以看长相安 5 号和众民保中高端;预算紧一点,又想兼顾重疾特需,可以看看长相安 3 号庆典版;最看重续保稳定,就重点看超越保无忧版。最后还是要提醒一句:免健康告知,不代表既往症都能赔。
投保前一定要看「重大既往症」清单。已经在清单里的疾病,以及它的持续、复发、转移或并发症,通常是不赔的。
所以,选这类产品时,别只问哪款最好。更重要的是,把自己的身体情况、预算、对就医体验的要求,以及对续保稳定性的需求放在一起看,选那个最能解决你当前问题的。