一想到养老,很多人可能首先会想:我需要准备多少钱才够?300 万够不够?500 万呢?
但距离退休还有很长时间,未来的生活方式、物价水平和实际开支都可能发生变化,很难提前算准一个确切的数字。
其实,准备养老金时,我们可以换一种思路:与其纠结退休时要攒下多少钱,不如想想退休以后,当我们不再工作、没有工资收入时,每个月能有多少钱来支付日常开支。
从这个角度看,准备养老金,其实就是在为未来准备一条持续的现金流。
这条现金流,可以来自不同的地方。
最基础的是国家基本养老保险。我们工作时缴纳的养老保险,就是在为退休后的收入做准备。到了规定的退休年龄、累计缴费满规定年限后,可以按月领取。
除此之外,有些单位还会为员工缴纳企业年金或职业年金,作为基本养老保险的补充。个人也可以参加国家的个人养老金政策,为退休生活增加一份储备。
有了这些基础保障,我们还可以看看现有的养老准备是否充足。如果觉得还有不足,且有余力继续准备,就可以考虑通过储蓄投资或商业养老保险等方式,为退休生活增加收入来源。
它们的作用并不完全一样。
投资更注重资产的积累和增值,长期来看,收益空间可能更大一些。
但到了退休以后,我们需要从积累的资产中定期取用。这就需要自己安排取用的节奏,也要考虑市场波动,以及这些资产能否支撑足够长的退休生活。
商业养老保险中,养老年金则更注重提供相对确定的现金流。
提前缴纳保费,到了约定的年龄,就可以按照合同约定定期领取年金。有些产品还可以提供终身领取的保障。
它的特点是领取金额和时间相对确定,但相应地,也需要用一部分潜在收益空间来换取这份确定性。
具体怎么选,要看自己的养老需求和对确定性的重视程度。
理解了这些,也就更容易理解养老金计算器的设计。
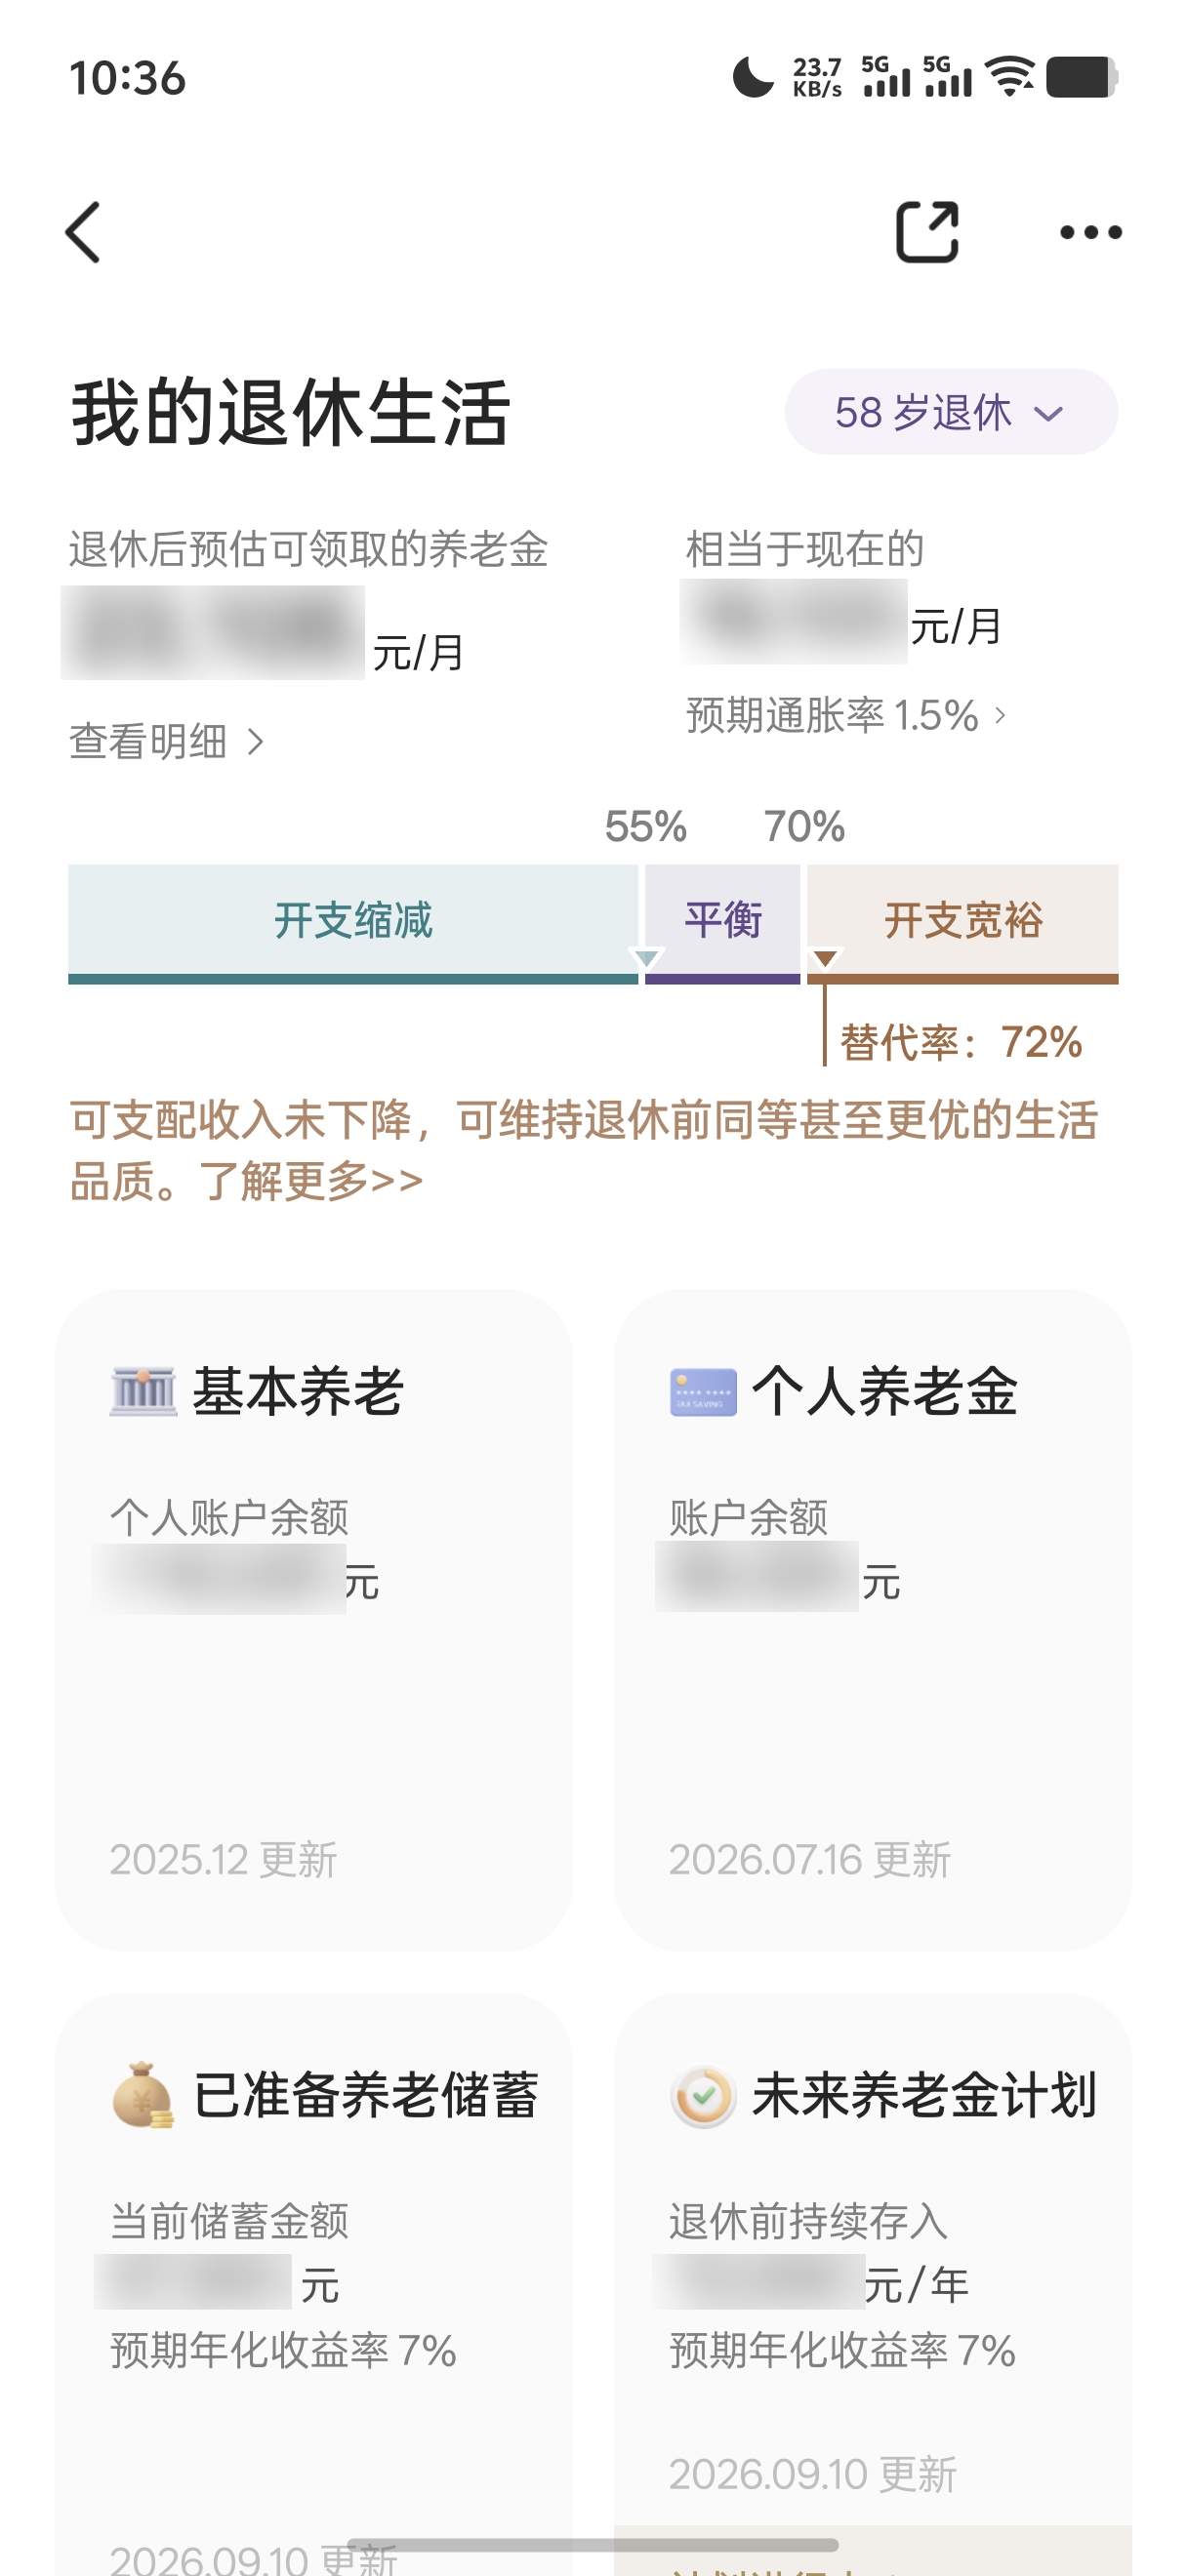
在「养老金计算器」中,我们可以分别填写不同板块的养老储备情况,计算器会汇总各项收入,呈现退休后每个月预计可以领取多少养老金。这样,我们就能从每月的收入角度,看看自己的养老准备情况。
PS:目前,养老金计算器还不能添加养老年金。如果你的养老规划中也配置了养老年金,记得把这部分每月领取的金额也考虑进去。