最近一段时间,股票和债券市场都出现了调整,稳钱账户也受到影响。和过去股票调整、债券相对平稳的情况不同,这次两类资产都出现了回调。
这让一些朋友有些困惑:不是常说股债跷跷板吗?为什么这次会一起下跌?债券基金为什么也会亏钱?
股债相关性低,不代表一边跌、另一边就会涨
稳钱账户同时配置股票和债券,是希望利用两类资产不同的收益来源和风险特点,降低对单一市场的依赖。
我们常说的「股债跷跷板」,是对股票和债券长期相关性较低的一种形象描述。但相关性低不代表股票下跌时,债券一定上涨,两者也可能同时下跌。
分散配置不能保证不同资产的涨跌相互抵消,但可以降低组合对单一资产的依赖。这次,股债同时承压,稳钱账户也因此受到拖累。截至 11 月 19 日,稳钱账户示例账户历史最大回撤达到 2.15%,也是稳钱账户成立以来最大的回撤。
债券部分为什么也会亏?
很多朋友觉得债券比较稳,可能是因为债券有约定的利息收入。但债券基金的收益不只有利息收入,还会受到债券价格变化的影响。
近期,债市调整受到多方面因素影响。一方面,资金面有所收紧,部分信用债风险事件也引发了市场对信用风险的担忧;另一方面,此前债券市场积累了一定涨幅,市场出现波动后,部分投资者选择卖出债券、锁定收益,赎回等因素也进一步增加了债券的卖出压力。
当债券价格下跌带来的损失超过利息收入时,债券基金的净值就可能出现回撤。
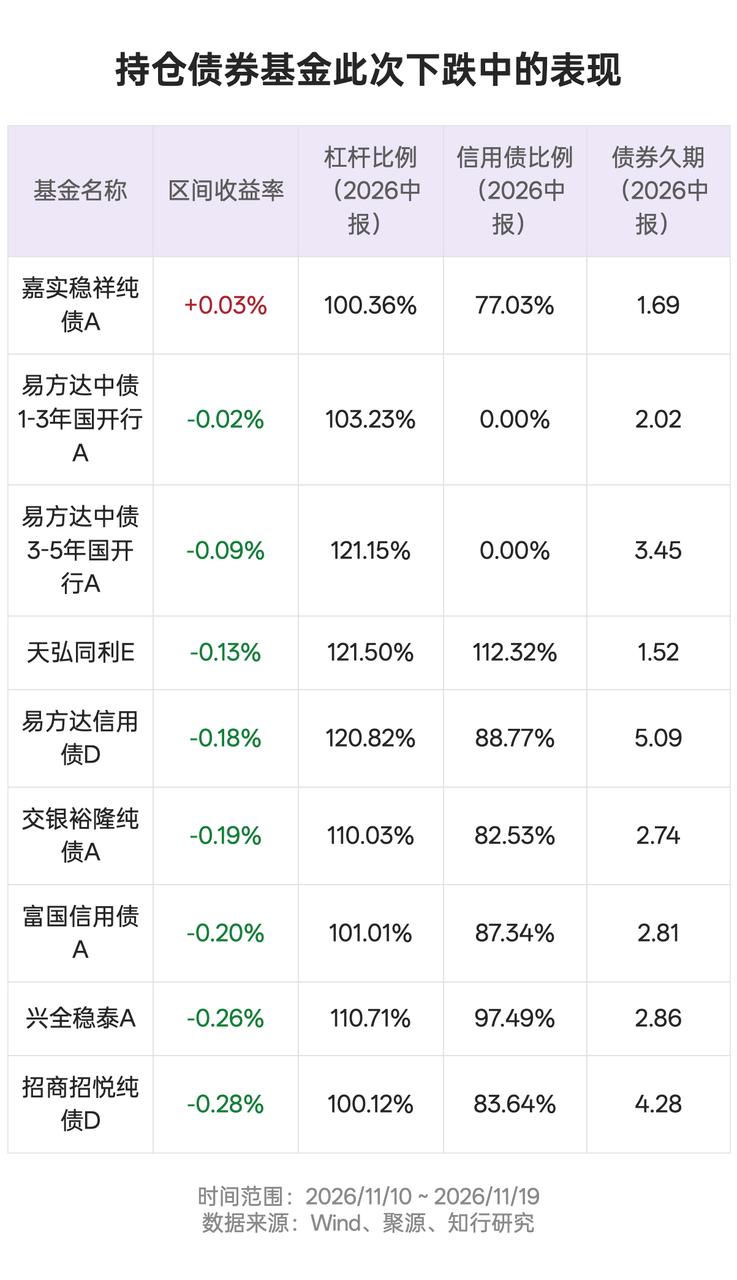
稳钱账户在债券配置上也做了分散,既配置了利率债和信用债,也搭配了不同期限的债券。从图中可以看到,这次调整中,不同债券基金的表现有所差异,有的跌幅较小,有的跌幅相对较大。这也说明,债券内部的分散配置,可以在一定程度上减轻部分债券下跌带来的影响。
我们该怎样看待这次回撤?
回看过去几年,稳钱账户经历了不同的市场环境。
2024 年,股票和债券市场整体表现较好,两类资产都为账户收益作出了贡献,账户全年上涨 5.9%。
2025 年,股票市场上涨,债券市场整体表现相对平稳,账户全年上涨 4.1%,收益主要来自股票部分。
今年,上半年账户表现较好,年内收益一度达到约 2.76%。进入下半年,股市有所调整,11 月以来债市也出现回调。截至 11 月 19 日,稳钱账户年内收益约为 0.58%。
股债同时承压,是稳钱账户比较不利的市场环境。未来如果两类资产继续调整,回撤也可能进一步扩大。在买入页面提示过,稳钱账户可能出现 5% 甚至更大的回撤。
但买入前知道可能发生什么,和真正经历净值下跌,是两种不同的感受。看到账户净值下跌,感到不舒服,甚至怀疑自己当初的选择,都是正常的。
这时候,可以重新看看自己对「稳」的期待。
货币基金、纯债基金和稳钱账户,都可以用于相对稳健的资金安排,但它们的风险收益特征并不相同。
货币基金主要投资短期货币市场工具,净值波动通常较小;纯债基金不投资股票,但仍会受到债券价格波动的影响;稳钱账户同时配置股票和债券,也会受到股票市场波动的影响。
如果你对净值波动比较敏感,可以考虑波动通常更小的货币基金,或者符合自己风险承受能力的纯债基金。当然,相应地,也需要接受收益预期可能低一些。
如果发现稳钱账户的波动超出了自己的承受范围,也可以重新考虑这笔钱是否适合放在这里,调整持有金额,或者选择其他风险水平的产品,都是可以的。
重要的是,了解不同产品的风险和收益特征,再结合这笔钱的用途和使用时间,找到自己愿意承担、也能够承担的那一种。
※ 稳钱账户的投顾服务由嘉实财富提供。产品的过往业绩不预示其未来表现,为其他投资者创造的收益也不构成业绩表现的保证。请在全面了解产品的风险收益特征后独立作出投资决策。