 保险专栏
很多人给父母做养老安排时,都会遇到一个现实问题:父母年纪越来越大,养老金却不太高。
这两年,身边不少人开始给父母补缴、提档居民养老。但也有人问了一圈才发现,能补缴、提档的窗口已经错过了。如果家里还能拿出一笔钱,还有没有别的办法,让父母以后的生活费高一点?
这笔钱可能是子女想给父母准备的,也可能是父母自己攒下的。后一种情况,子女有时会多一层担心:钱是攒下来了,但放得不一定让人放心。
比如,有的父母把钱借给开厂的亲戚,觉得是熟人,利息也比银行高;有的父母听完保健品介绍,一转头就花几千上万元买回一堆。老人觉得自己心里有数,子女却提心吊胆:辛苦攒下的养老钱,会不会就这样借出去收不回,或者花在不太值当的地方?
可子女如果直接把钱拿过来管,也容易越过边界。父母会不会觉得不被信任?这笔钱以后怎么用、谁来决定?哪怕出发点是好的,处理不好也会生出新的矛盾。
如果能和父母商量一个更稳妥的安排,把其中一部分钱变成以后每年、每月都能用上的生活费,事情就会舒服很多。父母手里有钱可用,子女也不用直接接管父母的钱。
商业保险可以作为其中一个备选工具。
它的好处不是随时取用,而是帮家里把一部分钱提前约定好:以后按年、按月给父母补生活费。这笔钱不那么容易被临时挪走,父母也不用每次都向子女开口。
不过,真正适合给父母补充养老现金流的商业保险,选择并不算多。既要看父母现在的年龄能不能投,也要看多久以后能领、每次能领多少,以及中途有变化时这笔钱怎么办。
在目前可选的方案里,我们看到一款比较有特点、也值得重点考虑的产品,叫「复星联合光辉岁月护理保险(长青 3.0 版)」。
它不是普通养老年金,而是一款护理保险。但从领钱的方式看,它又很像一个「补充养老金」的工具。
比较难得的是,它的投保年龄范围比较宽,最高 85 岁也能投保。父母年纪大一些,也不至于一上来就被年龄挡在门外。
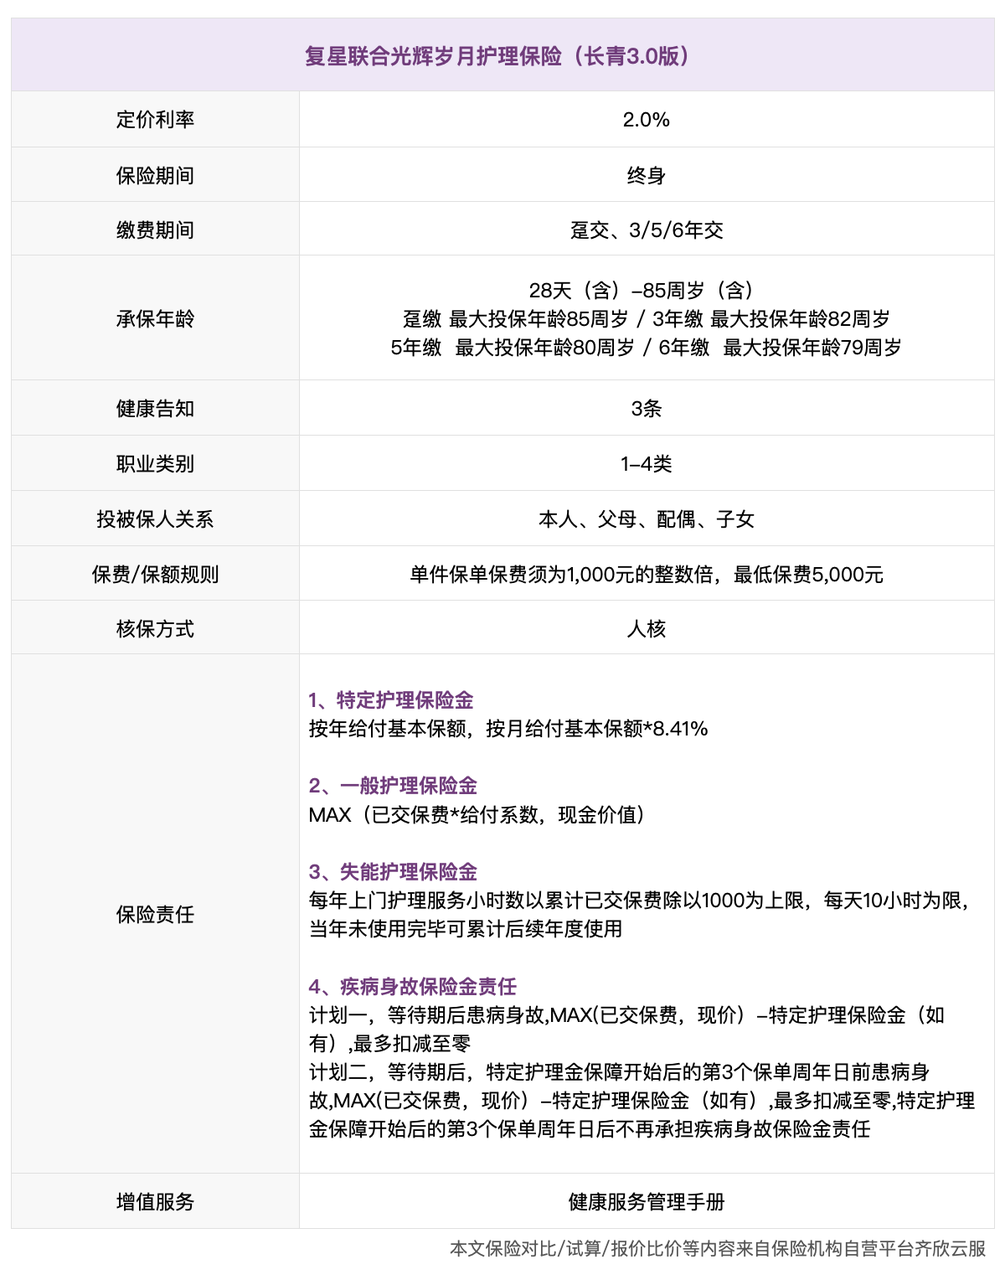
光辉岁月(长青 3.0 版) 里有一项「特定护理保险金」,满足领取条件后,可以选择按年或按月领取,最长领一辈子。
领取前需要按《老年人能力评估规范》做评估,能力等级达到 1 至 4 级。
这并不是说,一定要到重度失能、长期卧床的程度才能领。
实际评估时,主要是填一份生活能力问卷,问题都很日常:能不能自己洗澡、如厕,能不能在平地走 50 米、上下 10—15 级台阶;能不能看清报纸上的字,记不记得日期,能不能理解别人说的话。
如果长辈在这些日常生活能力上,已经需要别人提醒、陪同或协助,就有可能达到 1 级护理状态的评估要求。
问卷涉及的问题,大致可以分成下面几类:
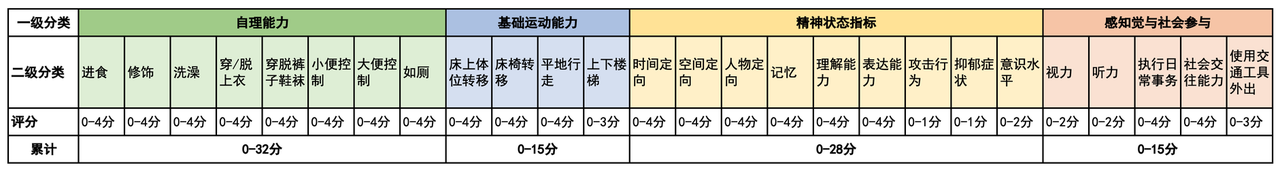
(图源齐欣)
它的领取时间也比较早。没满 60 岁投保,最早从 60 岁后的首个保单周年日开始领;已经满 60 岁投保,最早保单生效满一年后开始领。如果那时还没通过评估,就从评估达标后开始领。
先看一个具体的例子。李阿姨今年 60 岁,想拿出 50 万元,给自己以后多准备一笔养老生活费。
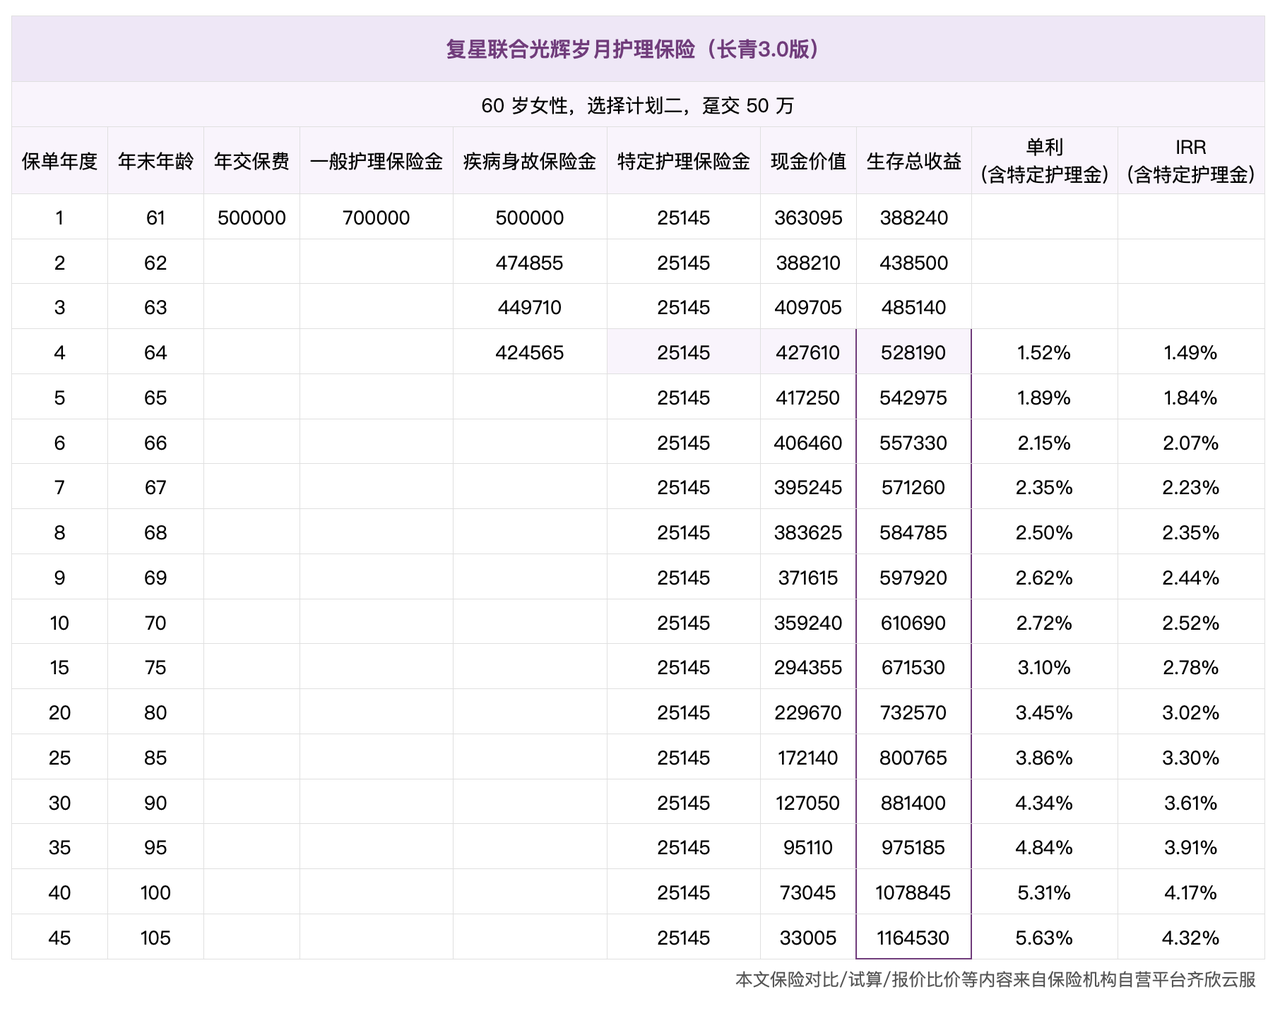
如果她选择一次性交费,投保光辉岁月(长青 3.0 版) 计划 2,满足领取条件后,最快在保单生效满一年时开始领取。她可以选择每年领取 25145 元,也可以选择按月领,每月约 2115 元。
按年还是按月,需要提前想好:保障开始日之前可以申请变更,开始日之后就不能再改了。
对很多长辈来说,每个月多两千多元,日子会松快不少。买菜、缴水电费、添置日用品,都可以从这笔钱里出。如果父母本身已经有养老金,这笔钱还可以用来改善生活,不用每笔小开销都算得很紧。
这个领取金额,放在同类产品里也算比较突出。
我们拿一款主打领取表现的固收型养老年金做参照。它本身的领取表现已经不错,但最高投保年龄没有这款护理险高。如果同样是女性,趸交 50 万,55 岁投保、60 岁开始领取,每年大约能领 22270 元。
而李阿姨是 60 岁才投保光辉岁月(长青 3.0 版),满足护理状态要求后,最快保单生效满一年就能开始领,每年可以领 25145 元。
她投保得更晚,资金锁定的时间更短,但每年还能多领 2875 元。拉长时间看,这笔现金流差距会更明显。
除了每次能领多少,还可以看看这笔钱在后续不同年份里的变化。如果李阿姨一直按年领取,到第 4 个保单年度,累计领取加上当时现金价值,合计约 52.8 万元;到第 20 个保单年度,合计约 73.3 万元;到第 30 个保单年度,合计约 88.1 万元。
如果换成其他年龄、性别,领取金额也会不一样。同样一次交 50 万元、选择计划 2,投保年龄越大,之后每年、每月能领到的金额也会更高;如果是男性投保,领取金额通常也会比同龄女性高一些:
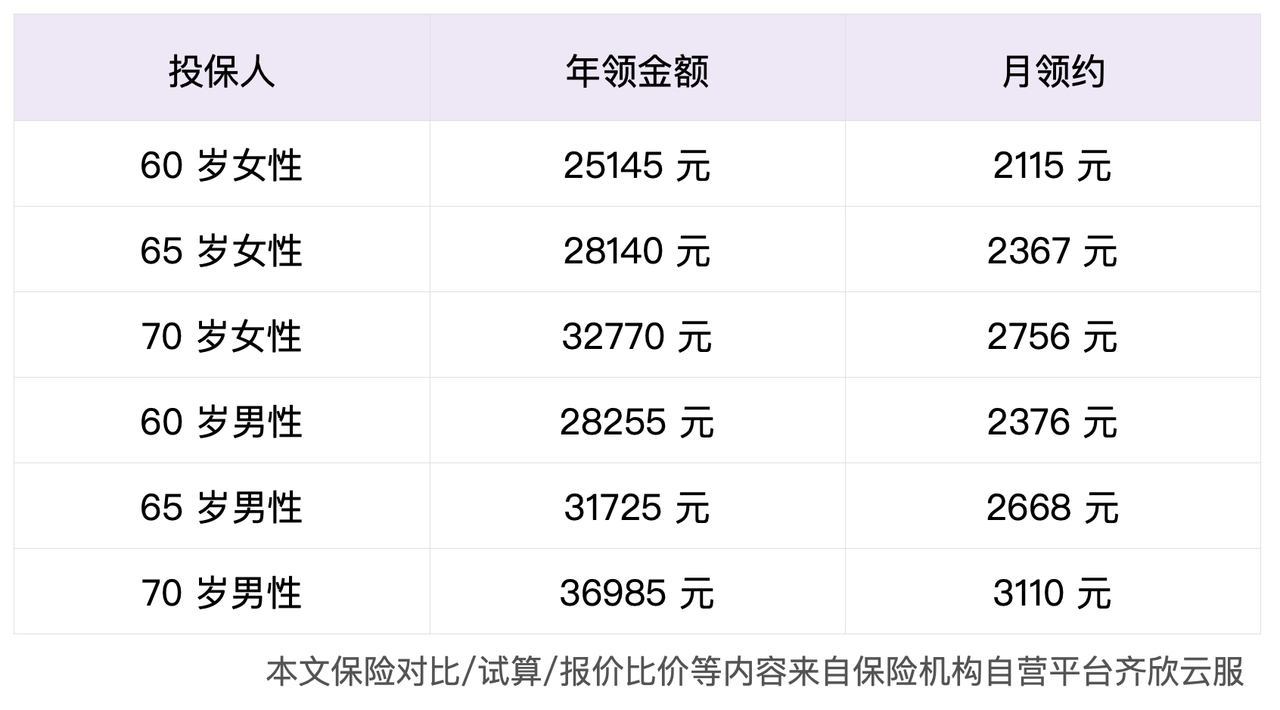
这里的数字只能帮助我们理解大致水平,不能直接套到每位长辈身上。可以🙋预约顾问,说说父母的情况,请顾问协助做一份计划书,看看具体的领取情况。
当然,晚年需要准备的,不只是每年、每月多一笔钱。我们也会担心:如果有一天,父母真的需要人长期照顾,家里怎么办?
这件事在独生子女家庭里尤其现实。子女不一定在父母身边,父母一方也可能还要照顾另一方。有些照护工作,不是家人愿意做就能做好,还需要经验和方法。长期下来,家里人都会很辛苦。
光辉岁月(长青 3.0 版) 里有一项「失能护理保险金」,应对的就是这种更重的照护场景。
它和前面那笔按年、按月领取的特定护理金不是一回事:特定护理金是领钱,失能护理保险金是上门服务。如果各自条件都符合,两项可以同时享有。
这项责任不是直接赔一笔钱,而是由保险公司合作的护理机构安排上门照护。比如帮老人做清洁、擦浴、协助进食、更衣、排泄护理、翻身叩背、压疮预防等。
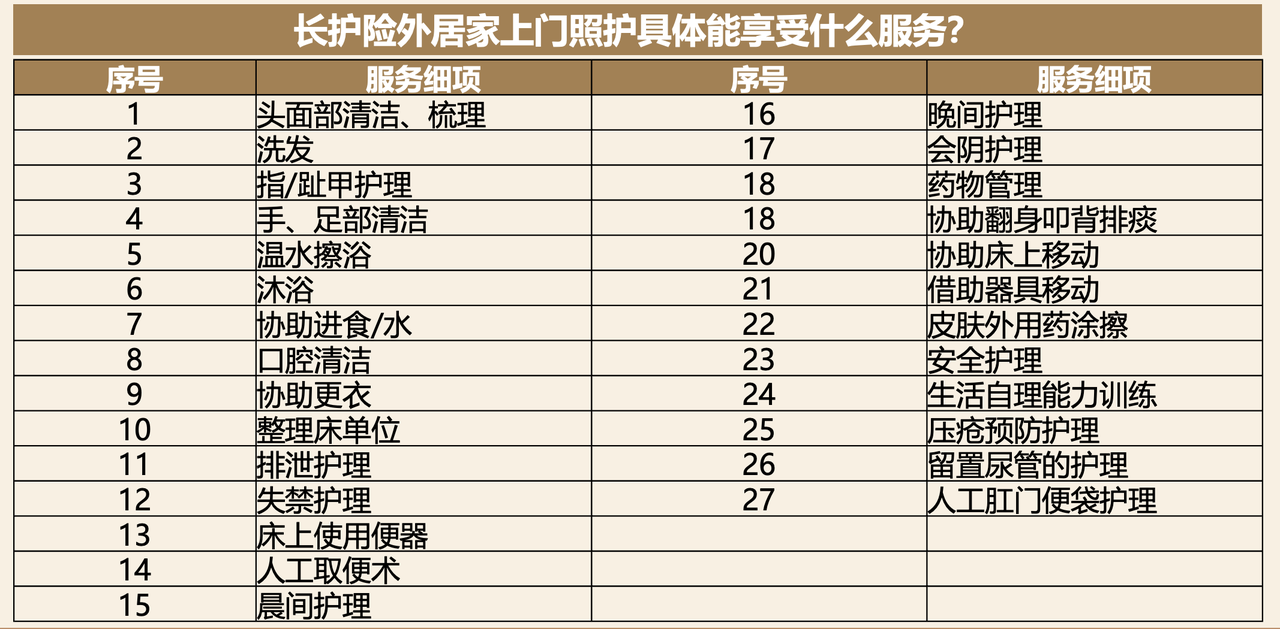
(截图自光辉岁月(长青 3.0 版)宣传资料)
不过,这项服务的门槛比前面的特定护理金更高。它不是家里觉得老人需要照护,就能直接预约护理员上门。
要先看父母所在地区是否已经有长期护理保险制度。
如果当地有,还要看父母是否符合当地长护险待遇享受条件,并完成重度失能认定。之后再提交材料,由保险公司审核。
审核通过后,也不等于一定能上门,还要看父母的实际住址,是否在合作护理机构当时可以服务的范围内。
目前支持的城市还比较少。不过,我们请合作方跟保司确认过,后续服务覆盖地会根据长护险落地情况动态调整。投保前,可以先确认父母所在城市和具体地址是否支持。
具体能用多少服务时长,跟保费挂钩:每 1000 元已交保费,每年对应最多 1 小时上门护理服务。每天最多用 10 小时,当年没用完的时长,可以累积到后续年度。
还是看李阿姨的例子。她一次性交了 50 万元,在符合上述条件后,对应的是每年最多 500 小时上门护理服务,平均每天大约 1.4 小时。当然,这不是说每天都会固定上门 1.4 小时,只是方便理解 500 小时大概是什么量级。实际怎么安排,还要看预约时的服务情况。
它不能包办全天照护,但能让家人在一些吃力、需要专业方法的事情上,多一个帮手。
这个产品有两个计划,主要区别在于疾病身故保障保留多久。
计划1的疾病身故保障持续终身。如果老人后续因疾病身故,合同里还保留一笔身故保障(已交保费和现金价值中的较大者),只是已经领过的特定护理金会从里面扣掉,扣到0为止。
在同样投保条件下,计划 2 对应的年领金额更高,但疾病身故保障只保留一段时间。以李阿姨这个例子看,计划 2 每年可以领 25145 元,比计划 1 多 980 元;但疾病身故保障只保留到保单生效满 4 年之前。过了这个时间,疾病身故的保障就没有了。
这和选择养老年金时的考虑有些相似:一个更看重领取之外的保障安排,一个更侧重每年能领多少。选择时,要看家里更在意哪一方面。
如果是意外身故,两个计划的处理方式相同:合同结束,向投保人退还当时的现金价值。
还有一点更现实:这笔钱最好是真能长期留给父母养老的钱。
前面的例子里,到第 4 个保单年度末,累计领取加上现金价值,已经超过了已交保费。但在更早的时候,现金价值还比较低。如果临时要退保拿钱,算上此前已经领到的金额,也可能有损失。
不能只看每月能多领多少,就把父母手里的积蓄都放进去。日常备用金、看病,以及其他可能的大额支出,仍然要提前留出来。
回到开头的问题:父母养老金不高,家里又有一笔钱,应该怎么安排?
如果当地居民养老保险还有补缴、提档的机会,可以优先了解;如果已经错过了,再看看商业保险能不能帮父母补充一些生活费。
如果只是想在现有养老金之外添一份零花钱,又比较在意后续取用空间,可以把快返型年金等方案放在一起比较,具体可以参考👉《父母养老金很低,我们能做些什么?》中的方案二。
如果这笔钱已经确定要长期留给父母养老,更希望以后每年、每月有一笔相对稳定的钱,尤其想为父母八九十岁以后的生活或潜在的就医、护理等支出多做一点准备,那么光辉岁月(长青3.0版)是一个不错的选择。
它能提供一笔用得上的现金流,也能帮家里把一部分养老钱先「锁住」,减少被临时借走、被骗走,或者花在不太值当地方的风险。
不过,上门护理服务能不能真正用上,还要结合父母所在城市、具体住址,以及申请时的服务条件来判断。
不管这笔钱是子女准备的,还是父母自己攒下的,最后都建议和父母商量清楚:手边要留多少钱,多少可以做长期安排;这种按年、按月领取的方式,他们是不是真的愿意接受。
如果你也在为父母规划养老现金流,可以🙋预约顾问,把父母的情况和家里的资金安排说清楚,再一起看看合适的方案。
预约后,顾问通常会通过 0755 开头的座机电话联系你,记得留意接听。
产品链接:复星联合光辉岁月护理保险(长青3.0版)
法律声明 本文所载内容皆以交流分享为目的,仅供参考。本文所涉保险对比/试算/报价比价等内容均来自保险机构自营平台齐欣云服,有知有行力求本文内容的准确可靠,但对相关信息的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。有知有行提示您,保险配置方案请您结合自身情况独立判断,或预约专属保险顾问进行咨询。
如需转载或引用本文所述内容的任何文字、图片、音频或视频,请注明出处。转载前请与有知有行取得联系并经同意,转载时须注明来源及作者。


