 保险专栏
很多人听说买保险要做健康告知,心里难免会犯嘀咕:万一自己有些小毛病没想起来说,以后理赔会不会出问题?
这么一想,好像先去做个全面体检更踏实,把身体情况查个明白,再清清白白地去投保,将来总不会说不清楚。
这个想法听起来很合理,但实际操作中,这可能是下下策。
大多数情况下,不需要。
这是因为,国内的健康告知遵循「有限告知」原则,简单来说就是:保险公司问什么,答什么。没问到的,不用主动说。
这里的关键在于,只需要根据 「自己在投保时已经确认有的情况」来回答。主要的确认依据是既往的体检报告、明确的就医记录、医保购药记录等,这些都属于「已知情况」,需要如实告知。但如果偶尔一次头疼,自己推测有情况,但没做检查也没有确诊报告,这种就不算了。
如果你感觉自己很健康,也没有任何相关的异常记录,那么在填写健康告知时,如实勾选「否」或「无异常」就可以了。将来万一身体出现问题,只要投保时你确实不知道,就不会被算作「未如实告知」。
可是,如果这时你主动去做体检,很可能会查出一些之前完全没感觉的小状况,比如肺结节、乳腺结节、血脂偏高等。体检前,你对它们「不知情」,无需告知;体检后,它们就成了你的「已知项」,这时就必须告知了。而这些新发现的小问题,很可能导致加费、相关疾病被除外,甚至直接被拒保。
简单说:在没被要求的情况下,主动体检,相当于自己给投保增加难度。
主要分两大类:
第一类,是保险公司明确要求体检。
比如一些医疗险对高龄被保险人有明确要求。
像星相守 2 号,就要求 55 岁以上投保 0 免赔版本、或 60 岁以上投保任一版本,都需要提交半年内的体检报告并进行人工核保。如果已有体检报告,可以直接提供。如果没有,且确认要投保,则需要专门体检后再提供。
另一种常见情况与保额有关。
比如在投保重疾险或定期寿险时,想要的保额超过了这款产品规定的免体检额度,保险公司通常也会要求体检。当然,如果不想体检,也可以选择免体检额度更高的产品,或者用几份产品组合来达到想要的保额。
一些储蓄型保险,如果投保的金额巨大,超过了保险公司设置的额度,有的情况下也需要被保人专门去做一次体检。
另外,保险公司可能会随机抽检,或通过大数据风控发现可疑投保行为,这时也可能要求补充体检。
第二类,是已知的健康异常,需要更新复查报告。
如果你过去体检曾发现甲状腺结节、肺结节等异常,投保时需要如实告知。为了评估这些异常的最新状况,保险公司通常会要求你提供一份近期的专项复查报告,比如 6 个月或 1 年内的甲状腺超声或肺部 CT。
这种情况一般只需要做针对该问题的专项检查,不必做全面体检。
需要注意的是,不同保险的健康告知严格程度不同。通常医疗险最严,重疾险次之,寿险和意外险较宽松。如果你计划配置多种保险,不妨先投保告知宽松、不涉及现有异常的险种,再安排专项复查、投保健康告知较严的险种,以免复查时万一发现新问题,影响整体承保结果。
如果身体没有不舒服,也不是紧急必要,那么最稳妥的时间是:在保单的等待期结束之后。
等待期是保险公司为了防范「带病投保」而设置的风险观察期,重疾险的等待期一般为90~180天,医疗险则为30~90天。在这期间确诊合同约定的疾病或因疾病产生医疗费用,保险公司通常不赔,但如果是意外原因导致的,可赔。
若在等待期内体检,万一查出新的异常,即使和后来理赔的疾病无关,也可能被保险公司视为「投保前已存在的情况」,从而引发纠纷,甚至拒赔。
举个例子,等待期内体检发现甲状腺结节,等待期后确诊甲状腺癌,保险公司很可能会详细调查,如果发现两者之间有直接关系,很可能会影响理赔。
所以,在等待期内,除非身体真有不适,否则尽量不要主动去产生新的医疗记录。
当然,如果身体已经出现明显症状,一定要及时就医,没有什么比健康更重要。
还有些朋友会有侥幸心理:体检出来的小毛病,我自己都忘了,不告知也没事吧?保险公司应该查不到吧?
事实可能和你以为的正好相反。
申请理赔时,只要符合法律规定,保险公司完全有权、也有能力调查相关医疗记录。我们投保和申请理赔时签署的文件里,通常就包含了允许调查的授权条款。
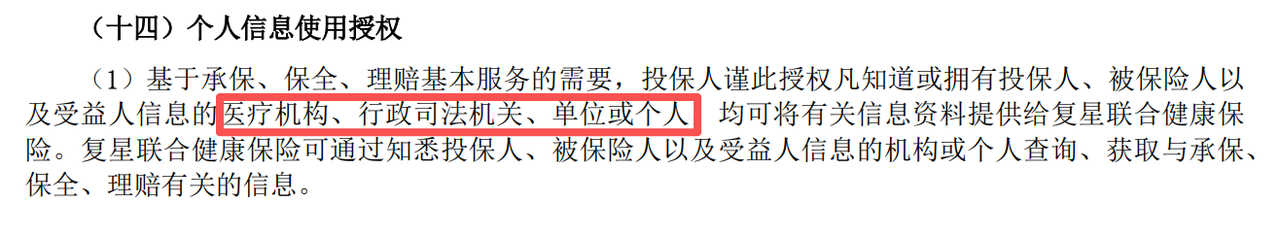
(截图自达尔文 12 号投保须知)
这意味着,保险公司可以依法向医院、体检中心等机构调取病历和报告。调查范围可能很广,除了医院记录,还可能包括医保消费记录、历年体检报告、药房购药记录,甚至其他保险公司的投保和理赔信息。
专业的理赔调查人员能够把这些碎片信息串联起来,还原你投保前的健康状况。
虽然并不是每笔理赔都会大动干戈,但对于刚投保不久就出险、理赔金额很高、同时在多家公司投保或理赔,或者病历中明确提到投保前就存在的疾病等情况,保险公司还是会重点调查。
更重要的是,随着医疗数据电子化和信息互联的推进,未来这类调查只会越来越高效。
所以,最踏实、最不容易出问题的方式,还是在投保时,就依据自己当时知道的所有情况,诚实地进行告知。
其实,整篇文章的核心,总结起来就是一句话:别在「不知道」时,主动去知道。但要在「知道」后,坦诚去告知。把握住这条简单的原则,就能在投保路上避开许多不必要的麻烦。
当然,每个人的具体情况都不一样。如果你对健康告知、核保规则仍有疑问,或不清楚自己的情况该如何处理,建议 🙋预约顾问老师,听听他们的专业建议。
如果你对「预约顾问」这件事还有顾虑,不妨看看 👉 《预约保险顾问前,你是不是也有这些顾虑?》,或许能解答你心里的疑问。
预约后,顾问通常会通过 0755 开头的座机电话联系你,记得留意接听。
法律声明 本文所载内容以交流分享为目的,仅供参考。本文所涉保险产品信息、保险对比、试算、报价比价等内容,均来自合作方保险服务平台「齐欣云服」及其提供的相关材料。齐欣云服是慧择集团面向合作渠道提供保险服务的品牌,具体保险咨询、投保协助等需要相应资质的服务,由慧择保险经纪有限公司、深圳市得同保险代理有限公司等慧择保险服务体系内的持牌机构及人员提供。
有知有行力求本文内容准确可靠,但对相关信息的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。有知有行提示您,保险配置方案请结合自身情况独立判断;如需了解具体产品或方案,可预约合作方保险顾问进行咨询。具体保险产品由保险合同载明的保险公司承保并承担保险责任。
如需转载或引用本文所述内容的任何文字、图片、音频或视频,请注明出处。转载前请与有知有行取得联系并经同意,转载时须注明来源及作者。


