 保险专栏
存款利率一降再降,手里一笔暂时用不上的钱,该找个什么去处?
快返年金成了不少人会考虑的选择:投保几年后,就能开始每年领钱,现金价值也能比较早地追上已交保费。
不过,真要买的时候,又难免有些犹豫。
眼下不缺每年这几千块钱,领出来也未必花得上,还得重新找地方存。可过上十几年会是什么情况,谁也说不准。
这样的纠结其实很常见。买储蓄险,当然应该尽量想清楚这笔钱打算怎么用、能放多久。但未来的生活难免有变化,现在的打算也未必会一直不变。
如果比较在意这一点,不妨留意那些在领取方式上有一定调整空间的产品。
今天就以光明慧选(快领版)为例,看看它是怎么做到的,又有哪些需要注意的地方。
光明慧选(快领版)是一份快返年金。
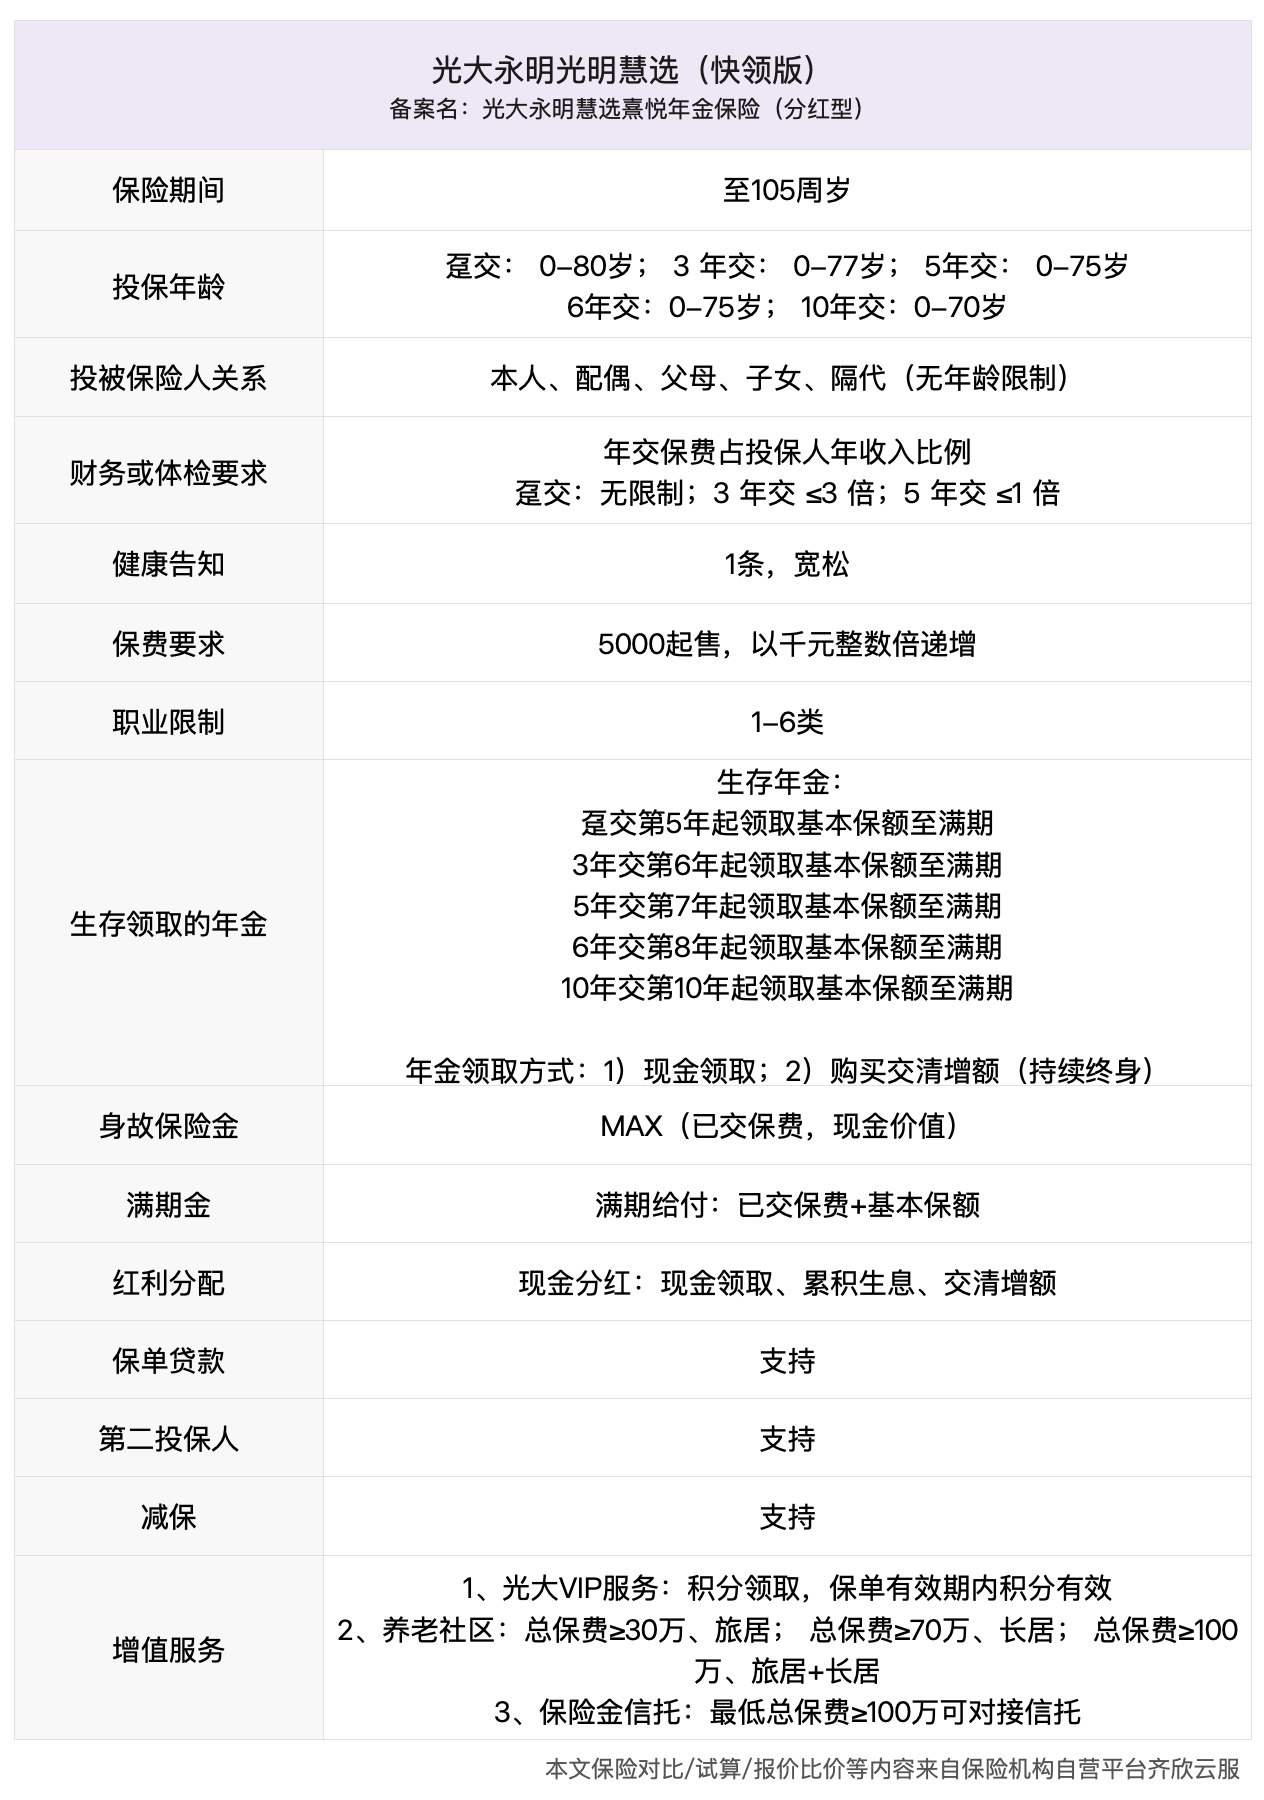
投保后最快第 5 年就可以领取,现金价值增长也比较快。一旦现金价值达到所交保费,就算退保,也能拿回不低于保费的钱。
它同时也是一份分红险。可以拿到的钱分两部分:一部分是合同约定、保证给付的年金;另一部分是红利,具体能分到多少并不确定,也可能没有。
这款产品比较特别的地方,在于它有一个「交清增额」的设计。
很多分红年金险,一般是红利的交清增额,即每年的红利不直接派发,而是用来购买保额。
有的产品,原本可以领出来的年金和红利,也可以选择不领,用来购买新增保额。如果两笔钱都留下,我们把这种方式叫作「双交清增额」。这样不需要再额外交保费,保单的保额就能继续增加。
留下来的钱不是放进另一个储蓄账户,而是变成保单的一部分。按合同约定,新增保额也能产生年金、参与分红;如果继续选择双交清增额,这些钱又可以接着购买新增保额。
所以,同一份保单,可以有两种不同的安排:
需要现金流时,按约定把年金领出来,每年补贴一点生活开支。
暂时用不上时,把年金和红利用来购买保额,先继续积累,等以后有需要,再按规则调整。
下面用同一个例子,看看这两种用法分别是什么样。
李哥今年 40 岁,手里有 30 万元,未来几年都用不上,打算长期放着。于是,他给自己买了一份光明慧选(快领版),一次性交清 30 万元。
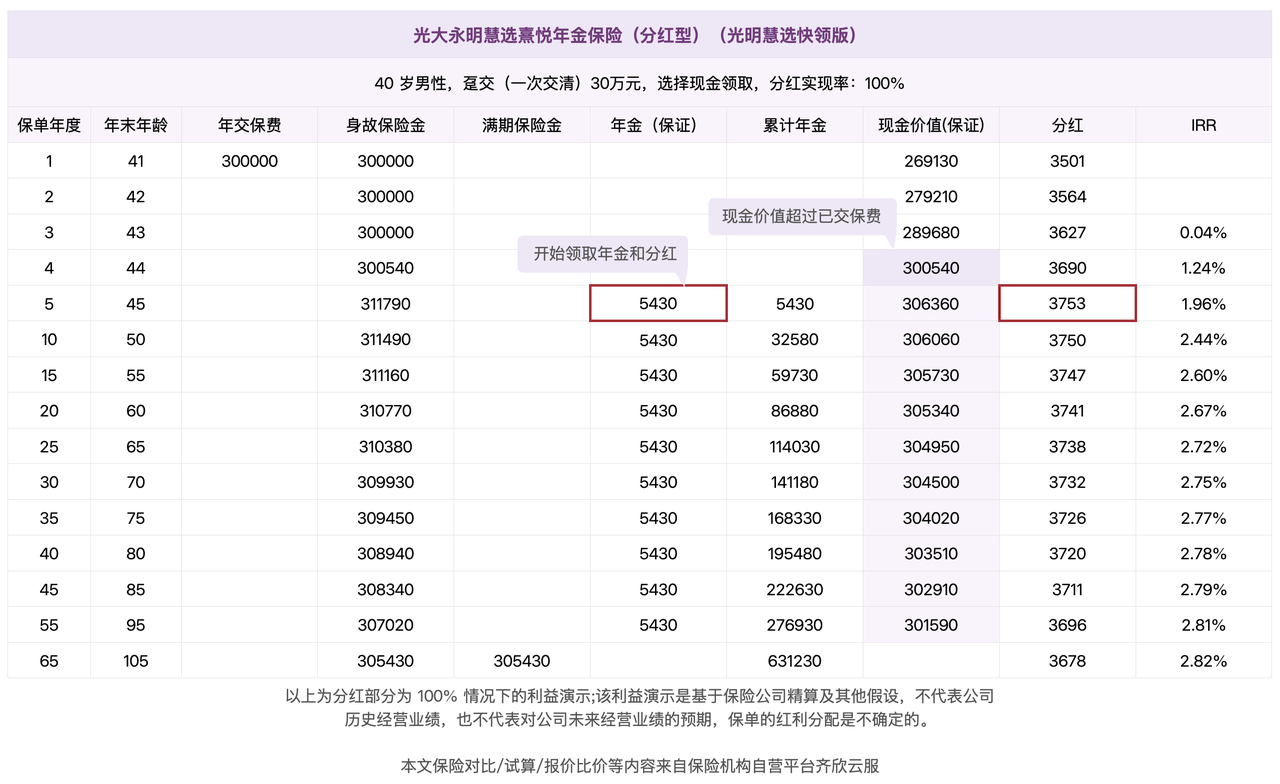
从第 5 个保单周年日,也就是 45 岁左右开始,李哥每年可以领到 5430 元年金。这笔钱是写进合同、保证给付的。
如果分红达到保险公司的演示水平,加上红利,每年合计约能领 9180 元。
每年收到这样一笔钱,就当给自己发了个大红包。
一直领到 60 岁,李哥累计能拿到约 8.7 万元保证年金;如果算上演示红利,累计约 16.1 万元。之后还可以继续领下去,而此时保单里还有约 30.5 万元的现金价值。
不过,现金价值增长快,不代表随时退保都不亏。李哥这份保单,第 1 年的保证现金价值约 26.9 万元,直到第 4 年才达到约 30.05 万元。前几年如果急着退保,可能连已交的保费都拿不回来。
所以,买这类储蓄险,还是要用未来几年确定用不到的钱。
如果到了 45 岁,李哥工作、生活都比较稳定,暂时用不上每年这笔年金呢?
那就不用急着领出来,再费心找地方存。他可以向保司申请将红利领取方式从现金领取改为双交清增额,让年金和红利继续购买保额。
如果一开始就觉得暂时不会用,也可以直接在投保时就选择双交清增额的方式
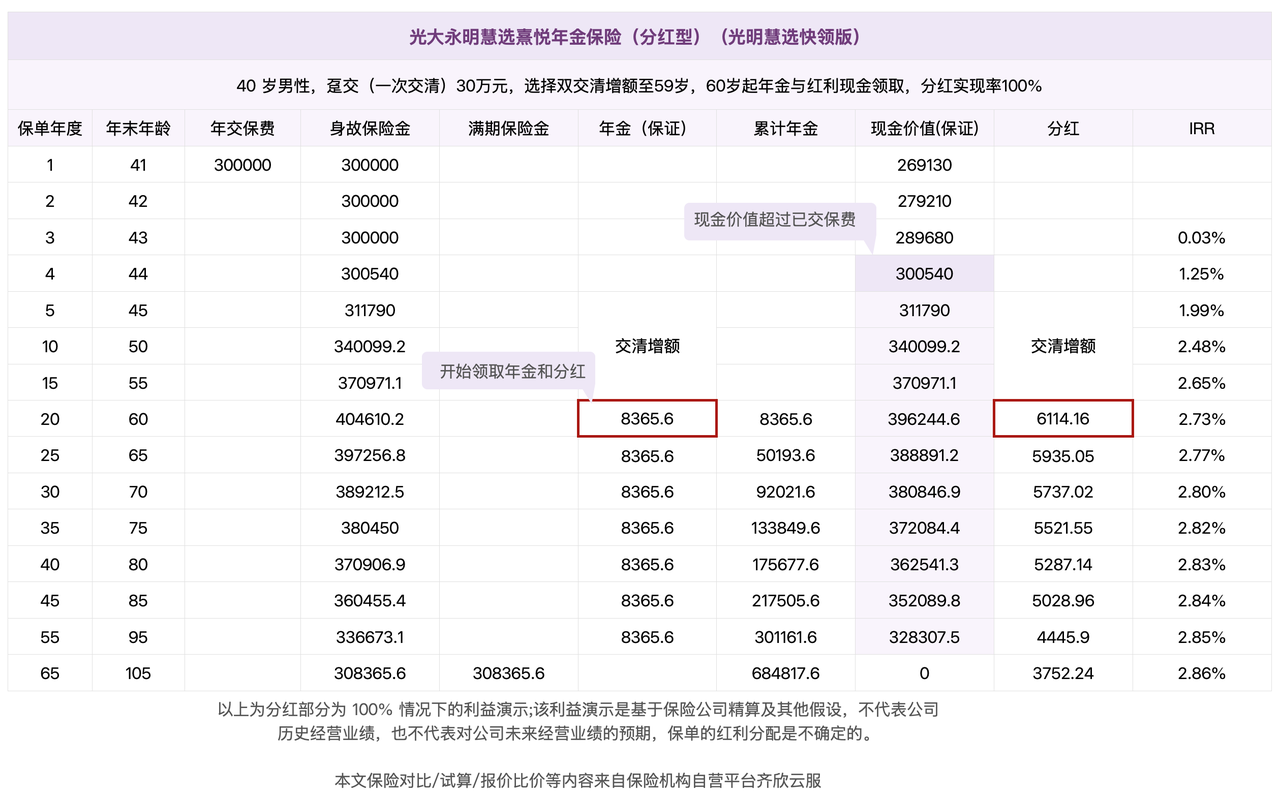
还是最初那 30 万元。如果一直选择双交清增额,到 60 岁时,按保证利益计算,保单现金价值约 40.5 万元;如果分红达到演示水平,约 50 万元。
等李哥准备退休了,想每年多一笔钱补贴生活,由于年金只交清增额到 59 岁,60岁起就可以每年领取这笔年金了。
从 60 岁起,每年保证领取的年金约 8636 元;如果分红达到演示水平,红利也申请为现金领取的话,每年合计约 18466 元。
比起 45 岁就开始领,每年能拿到的钱多了不少。这是因为过去这些年,年金和红利一直在购买新保额,而新增的保额,也能带来更多年金。
以 100 岁时退保为例,再来比较一下三种用法的IRR:
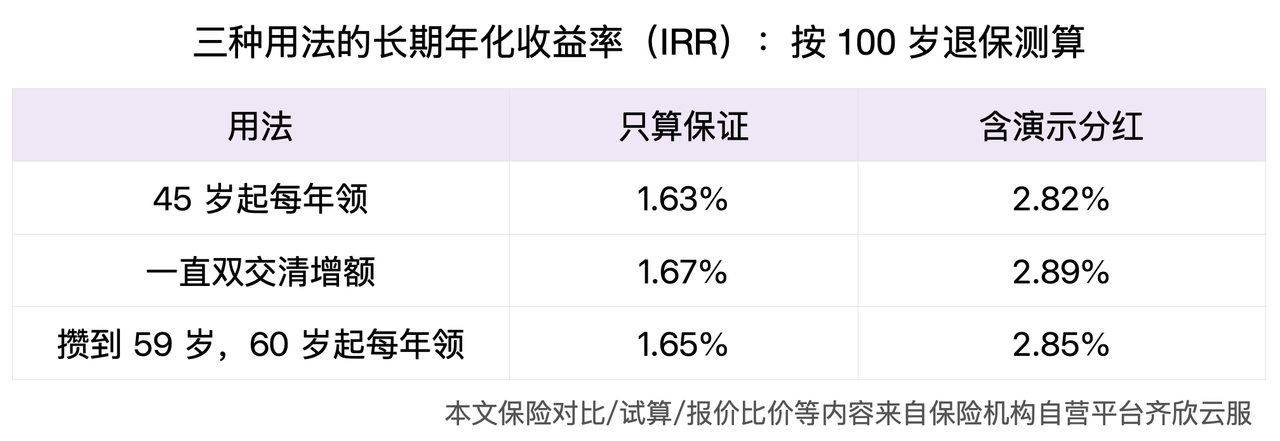
可以看到,三种用法的长期收益率相差不大。至于什么时候开始领,主要还是看自己什么时候需要用钱。
前面说到,李哥可以先把年金和红利留下来,等退休后再领。那么,实际操作起来,该怎么调整呢?
首个保单周年日之后,就可以向保险公司申请变更以后的年金领取方式,审核通过后按新的方式执行。如果红利也想领出来,可以按相应规则申请变更。
不过,未来需要用钱,也不一定是领年金。万一哪天需要一次拿出一大笔钱呢?
如果想把保单里的钱全部取出来,可以选择退保,拿回当时的现金价值。不过,保单也就终止了。
如果不想退掉整份保单,也有其他办法。
可以考虑减保,拿回减少保额对应的现金价值,剩下的保单继续有效。
按照合同约定,每个保单年度减保对应的现金价值不能超过实际已交保费的 20%。李哥这份保单,按 30 万元保费计算,对应的上限就是 6 万元。减保后,未来能领的年金等利益也会相应减少。
如果只是短期周转,不想减少保额,还可以考虑保单贷款。最多可以借到现金价值的 80%,每次最长 180 天,贷款期间会产生利息,到期后按约定还款即可。
这些方式确实给以后的用钱安排留了一些余地。不过,不同方式都有相应的办理要求和限制,建议在投保前了解清楚,心里更有底。
前面讲的是,买一份快返年金,通过双交清增额,让钱像增额寿一样继续积累。
那反过来呢?如果买的是增额寿,想过几年就开始每年领点钱,能不能实现?
也可以。虽然增额寿不会像年金险一样,每年自动发一笔钱,但可以通过减保,定期取出一部分现金价值,安排出类似的现金流。
不过,并不是所有增额寿都适合这样操作。想在投保几年后就开始领钱,同时让保单里还留着一笔可观的现金价值,就得选择前期现金价值比较高的产品。
比如中英人寿的福满盈 C 款(至尊版)终身寿险(分红型)。
同样是李哥,40 岁时一次性交 30 万元。如果从 45 岁起,每年通过减保取出 5430 元,到 60 岁累计能取出约 8.7 万元,保单里还有约 30 万元的现金价值。
这是只算保证利益的测算结果,和前面快领版每年领年金的情况很接近。
虽然结果差不多,但实际用起来,还是有些区别。
快领版选择现金领取后,每年到了时间,保险公司就会按合同给付年金,不用自己操心。而增额寿需要主动申请减保,哪年想取、取多少,可以根据自己的需要安排,但也要符合产品的减保规则。
另外,如果前几年急着退保,两款产品的损失也不一样。
福满盈这个案例,第 1 年的保证现金价值约 15.2 万元,到第 5 年才追上已交保费。而快领版第 1 年的现金价值就有约 26.9 万元,第 4 年便追上了保费。如果中途不得不退保,两者能拿回的钱可能相差不少。
其实,每个人买储蓄险时,需求和顾虑都不太一样。
有朋友想早点领钱,又担心以后用不上,领出来还得重新找地方存;有朋友想把钱长期攒着,又怕哪天突然要用,取出来不方便,甚至还会有损失。
想来想去,反而越想越纠结,迟迟下不了决定。
但很多时候,这些顾虑并不是无解的。市面上的储蓄险有各种不同的设计,不少产品能兼顾不同的需求。
如果你也有类似的纠结,不妨 🙋找顾问老师聊聊 。把自己的想法、担心的事情说出来,让专业的人帮你一起分析。
预约后,顾问通常会通过 0755 开头的座机电话联系你,记得留意接听。
说不定聊完之后,会发现还有之前没想到的选择~
法律声明 本文所载内容以交流分享为目的,仅供参考。本文所涉保险产品信息、保险对比、试算、报价比价等内容,均来自合作方保险服务平台「齐欣云服」及其提供的相关材料。齐欣云服是慧择集团面向合作渠道提供保险服务的品牌,具体保险咨询、投保协助等需要相应资质的服务,由慧择保险经纪有限公司、深圳市得同保险代理有限公司等慧择保险服务体系内的持牌机构及人员提供。
有知有行力求本文内容准确可靠,但对相关信息的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。有知有行提示您,保险配置方案请结合自身情况独立判断;如需了解具体产品或方案,可预约合作方保险顾问进行咨询。具体保险产品由保险合同载明的保险公司承保并承担保险责任。
如需转载或引用本文所述内容的任何文字、图片、音频或视频,请注明出处。转载前请与有知有行取得联系并经同意,转载时须注明来源及作者。


