 保险专栏
到了年底,不少朋友开始盘点家里的保单。我们之前也写过怎么梳理。但真正做起来,会遇到很多现实问题:家人对保险的看法、以前买的老保单、身体情况,还有预算。各种因素放在一起,做取舍并不容易。
这篇文章写于年中。当时妈妈的几份保险陆续要续期,我借这个机会做了一些调整,也记录下了当时的考虑和取舍。
因为太像自己家的事,写完后一直没发。但现在想想,可能正是这些不那么完美的选择,更能反映我们给家人配置保险时的真实处境。
文中提到的产品和价格现在已有变化,大家主要看看思路就好。
之前在此刻《从拒绝到理解,再到给身边的人科普保险,我妈经历了一个 180 度大转变》里,我写过妈妈和保险的故事。
她一开始是不太信保险的。2018 年我刚接触保险,想给家里把保障配齐,她嘴上说着「没必要浪费钱」,最后大概是被我念烦了,才松口让我自己看着办。
后来,她身边有人得了淋巴癌。那种充满不确定性的治疗过程、动辄上万元一针的特效药,让她第一次很具体地感受到:疾病不只是身体上的事,也会真实地改变一个家庭的财务状态。
从那以后,她对保险的态度慢慢变了。先是主动问我保险,后来还自己给家里亲戚科普江西卫惠保。我当时开玩笑说,她已经成了一个手握三份医疗险、一份意外险的「铁甲老阿姨」。
这当然不是我给大家推荐的配置。妈妈的保险是超配的:一份百万医疗险、一份防癌医疗险、一份惠民保,再加一份意外险。它未必是很理性的组合,但对她来说,那些保单带来的心理安全感很重要。
我也在心中一直将这事儿标记成了「已完成」。
每年自动续费,保障不断掉,好像就够了。我没有再多花心思去看。
直到最近两年,免健康告知的医疗险越来越多,一些产品的保障责任也更完整了,我才又动了调整妈妈保障的念头。
当年买它时,我就有点犹豫。
防癌医疗险本质上是百万医疗险里癌症医疗责任的子集,我妈已经有一份百万医疗险,真因为癌症住院治疗,两份也不能重复报销。
但我妈当时很坚持。她身边真有人得过癌症,那份焦虑,不是我拿着条款解释几句就能消掉的。再加上我长期不在她身边,也担心健康告知时有什么我不知道的情况。所以最后,还是给她叠了这一份。
回头看,我不觉得当时这个决定是错的。很多保险决定,不只是「划不划算」的问题。这份保单背后,有妈妈对癌症实实在在的恐惧,也有我作为女儿真实的顾虑。
只是现在再看,它更像一剂「心灵安慰剂」,而不是保障上的必需品。
时间久了,我妈对保险了解得多了,焦虑也慢慢淡了。每年 1291 元,不算特别大的一笔钱,但也没必要浪费。
所以这次,我决定把它停掉。
这个选择让我纠结了很久。
页面上有升级入口,现有的「好医保·长期医疗险」可以免等待期、免重新健康告知升级到「好医版好医保·长期医疗险(旗舰版 2025)」。这一点对父母医疗险很重要,因为它意味着妈妈可以沿用最初投保时的健康状态继续升级。她后来已经确诊高血压,也有高血压及并发症的医疗记录。如果重新买一份普通百万医疗险,通过健康告知会很困难。
升级后的稳定性也更高。原来这份老保单是保证续保 6 年,升级后是保证续保 20 年,单个保证续保周期更长。
责任上,它也更贴近这几年新产品的形态。比如免赔额更低,癌症和 11 种心血管疾病相关责任更强;如果真的遇到这类大病,在产品认可的医院清单内发生的相关医疗费用,也有单独责任可以覆盖。对父母来说,这意味着一旦碰到癌症、心梗、脑中风这类让人最慌的情况,在符合条款约定的情况下,有机会拥有更好的就医资源和住院环境。
这些升级后的保障很吸引人。给父母买保险时,一想到真的生病时能多一点选择、多一点确定性,好像都值得。
但价格也是硬约束。
页面上显示,原产品下一年续保保费是 1428 元;升级到「好医版好医保·长期医疗险(旗舰版 2025)」,下一年升级保费是 3627 元。单看这一年,多交 2199 元,也可以接受。
真正让我犹豫的,是医疗险不是只买一年。一旦升级,接过来的不只是今年更好的责任,还有未来很多年的保费增长。
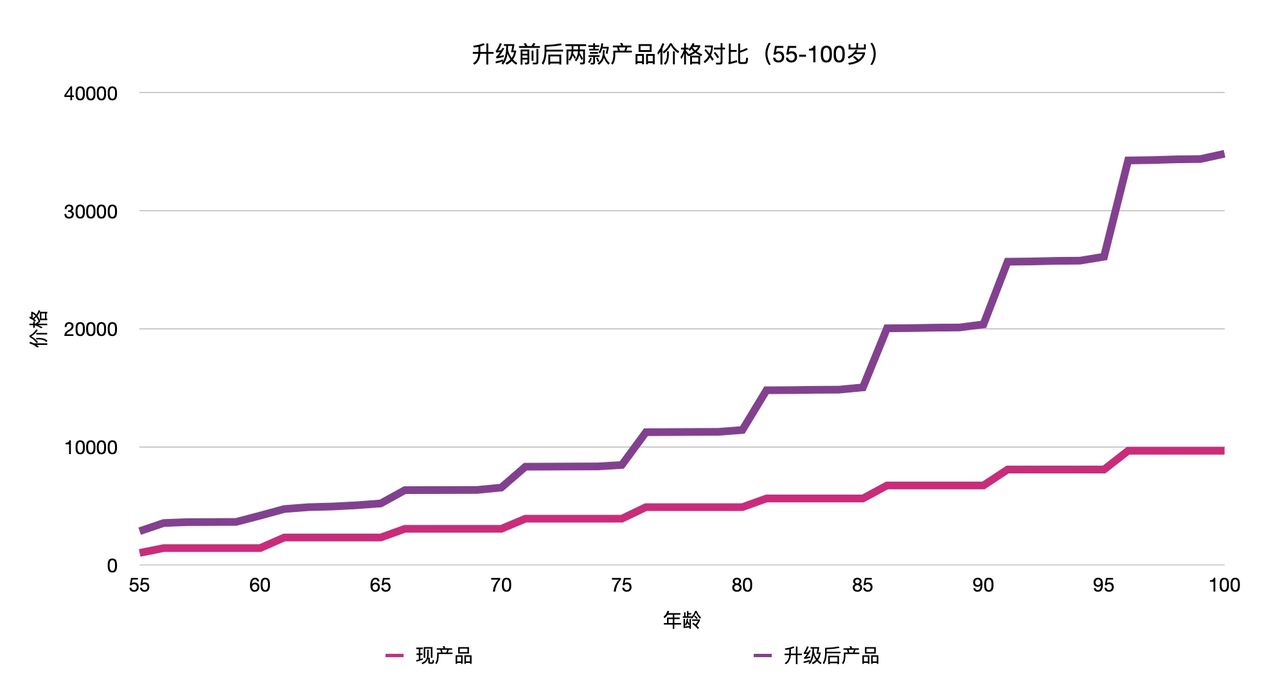
上图是升级前后两款产品价格的对比,把年龄拉长看,差异就很明显了。到 70 岁时,升级版年交保费是老产品的 2 倍多;80 岁时,每年多交 6000 多元;到 90 岁,年保费差不多是老产品的 3 倍。
看到这里,我心里的判断就变了。
如果妈妈现在需要的是更低免赔额、更长的保证续保周期,或者特定大病下更宽的就医选择,那升级当然可以认真考虑。但她真正需要我优先守住的,是大额医疗风险兜底:万一发生严重疾病或大额住院费用时,至少有一份稳定的商业医疗险在后面托底。
而原来的百万医疗险,虽然不是最新形态,但住院、特殊门诊、重大疾病医疗这些基础责任还在。它不负责提供最好的就医体验,但仍然能在大额医疗费用面前承担主要兜底作用。
在这个目标下,我不想为了升级一些「更好」的责任,把未来很多年的保费压力一起接过来。
这里其实有一点遗憾。早几年有过更合适的升级窗口,费率更便宜,保障内容和稳定性也优于妈妈当前持有的保单。如果当时留意到了,也许会是另一个判断。
但保险决策有时候就是这样。错过一个更合适的窗口,当然会可惜;可惜不等于现在必须补偿性地追上去。
所以,这次我没有升级。
这几年,免健康告知医疗险变多了。对很多家庭来说,这是好事。如果父母原本没有百万医疗险,后来身体又有各种小毛病,普通产品买不上,免健康告知产品至少给了他们一个补保障的机会。
如果妈妈没有现在这份老百万医疗险,我大概率也会给她选一份免健康告知产品。
但免健康告知,不代表什么都能赔。很多产品会在条款里写既往症或特定疾病免责。
妈妈后来确诊了高血压,医疗记录中也明确记录过相关并发症。而我现在最担心的风险之一,恰恰就是心脑血管相关风险。在目前免健康告知产品的重大既往症约定中,这类风险正好落在免责范围里。
也就是说,免健康告知能解决「买不上」的问题,但不一定能解决「最担心的风险能不能赔」的问题。
所以,放到妈妈身上,关键不是免健康告知产品好不好,而是她已经有一份老百万医疗险。这份保单虽然不新,但已经承接了她后来发生的健康变化,也有续保稳定性。
在这个前提下,我选择了不替换。
这次看完一圈,最后的方案很简单:原来的百万医疗险继续保;防癌医疗险停掉;江西卫惠保保留,作为底层补充。
江西卫惠保当然不完美。免赔额高,报销比例也有限,特定疾病规则也有让我介意的地方。它不能替代百万医疗险,也不能让人对大病保障产生过高期待。
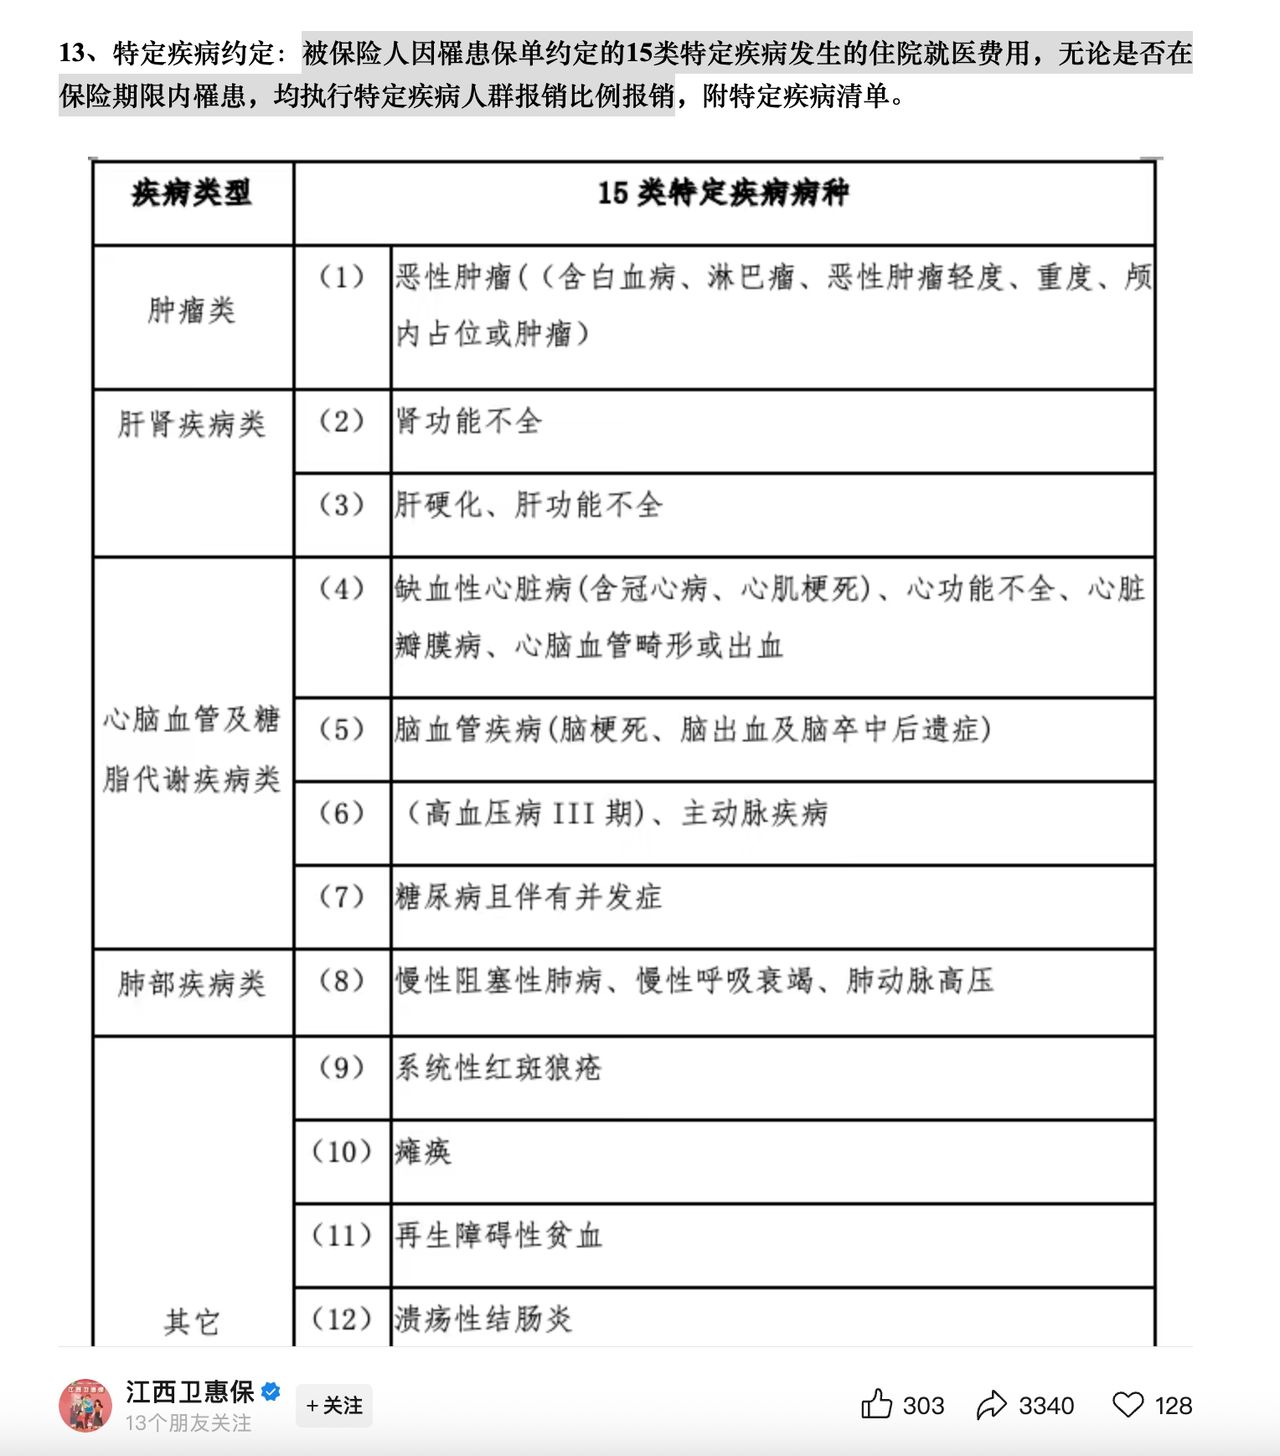
但它便宜,门槛低,不因为既往症把妈妈挡在门外。在商业医疗险越来越难调整的情况下,多一层低门槛兜底,会让我心里更踏实一点。
当然,这只是我基于妈妈身体状况和现有保单做出的选择,不一定适合所有家庭。
这次复盘也提醒了我一件事:自动续费只能防止我们忘记交钱,不能替我们判断保障是否还合适。
尤其是父母的医疗险,身体状况、产品环境、家庭预算都会变化。不是每次都要换,也不是有新产品就一定要追,但在续保时给自己增加一点必要的「摩擦」,停下来重新看一眼,还是很重要。
很多时候,重新看一遍的意义,只是帮我们确认:哪些保障该留,哪些该停,哪些看似更好但未必适合。
给父母看保险,到最后看的也不只是产品。
它看的是我们愿意承认,父母的身体在变化,选择在变少;也看的是在有限预算里,怎么尽量让一家人都安心一点。
对我来说,真正重要的,不是「买到更新的产品」,而是知道这个家里怕什么、需要什么,然后把钱先花在那些更重要的风险上。
如果你也想给家里的保单做一次检视,但不确定哪些该留、哪些该停、哪些可以再看看,可以 🙋预约顾问老师。带着已有保单、家人的健康情况和预算一起梳理,往往比单独看某一款产品更有帮助。
预约后,顾问通常会通过 0755 开头的座机电话联系你,记得留意接听。
法律声明 本文所载内容以交流分享为目的,仅供参考。本文所涉保险产品信息、保险对比、试算、报价比价等内容,均来自合作方保险服务平台「齐欣云服」及其提供的相关材料。齐欣云服是慧择集团面向合作渠道提供保险服务的品牌,具体保险咨询、投保协助等需要相应资质的服务,由慧择保险经纪有限公司、深圳市得同保险代理有限公司等慧择保险服务体系内的持牌机构及人员提供。
有知有行力求本文内容准确可靠,但对相关信息的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。有知有行提示您,保险配置方案请结合自身情况独立判断;如需了解具体产品或方案,可预约合作方保险顾问进行咨询。具体保险产品由保险合同载明的保险公司承保并承担保险责任。
如需转载或引用本文所述内容的任何文字、图片、音频或视频,请注明出处。转载前请与有知有行取得联系并经同意,转载时须注明来源及作者。
 yo 然自得
爸妈的医疗险也让我发愁,已经买过了免健康告知的。这句话,真的需要认真盘算一下,免健康告知的能买上,不等于好理赔。 仔细看看保单。每年检视保单。 我明年计划给父母郑惠保买上,惠民险主要是便宜,有一点用处。


