一个现金流管理的新视角,转发一下,分享给有需要的朋友。
// 原文发表于 2025 年 12 月 26 日
@同路人张晨浪:2025 年,是我完整使用「有知有行」的一年;而 2026 年,我计划辞职,开始尝试自由职业,可能会有相当长的一段时间没有收入。
这两个节点叠加在一起,让今年的现金流规划,不再只是把账算清楚,而是通过预估回答一个更现实的问题:
在没有太多主动收入的情况下,我的生活还能不能稳定运转?
带着这个目标,我开启了 2026 年的现金流盘点。
收入侧,我把工作收入调整为 0,只保留投资收益,主要是股息和货基收益。
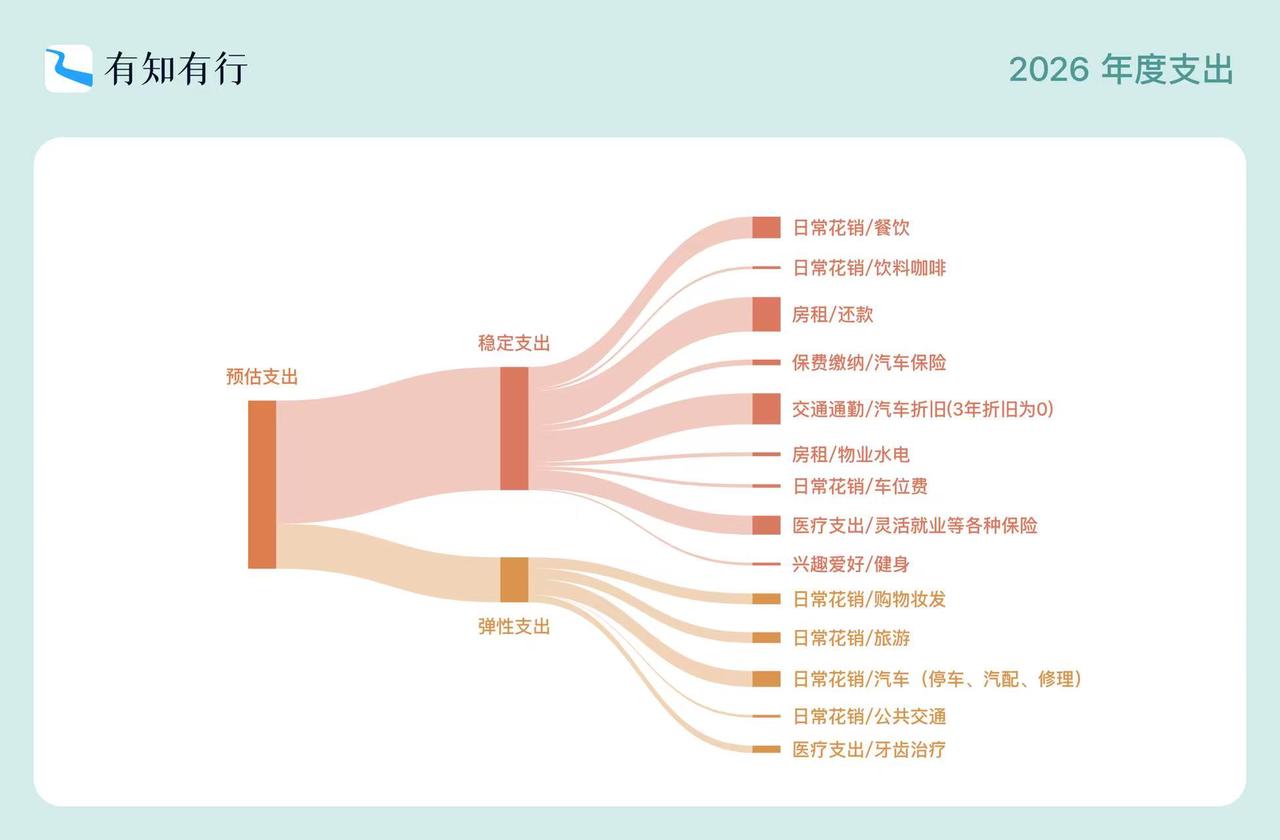
支出上,我重新调整了支出结构,确定了哪些属于稳定支出,哪些属于弹性支出。
可能和很多朋友不太一样,我区分这两类支出的标准不是看这项支出是享受还是刚性,而是看它是否真的长期稳定地出现在我的生活里。
比如,很多朋友会把咖啡、健身归为弹性支出。但对我来说,每天的咖啡饮料、每周的健身,早已不是偶尔的享受,而是生活的一部分,和房租、吃饭一样,是确定性事件,因此这类支出我归到了「稳定支出」里。
反而,旅行和购物这两项,我调整到了弹性支出,因为在自由职业阶段,这笔支出可以先等等,好让整体的现金流更有余地。
这样调整之后,更符合我新一年的生活阶段。而且,收入和支出一对比,还有点结余,一切都在预估之内,这也是我敢于开启自由职业的重要原因。
最后,想和大家分享一个现金流管理视角。
我自己习惯把家庭财务当作一家公司来经营,因此会更多地使用「资产视角」,而不是只看一次性支出。
在公司经营中,利润表关注的不是某一笔钱花在了哪一天,而是在一段时间内,经营是否真实、是否健康。
放到个人现金流里,这样做的好处是,可以避免某一次大额消费,把某一个月的现金流「极度放大」,造成月份前后数据不好做分析和对比,更容易看清长期的生活成本。
比如我,2025 年买了一辆车, 全款 13 万,这笔支出我并没有一次性记入某一个月的账,而是按照 3 年折旧到 0,按月摊进现金流支出中。
所以在这一年的支出跟踪中,我每个月都会有一笔大约 3600 元的「虚拟支出」。
这种记录方式也能让我更真实地判断:现在的生活方式,长期来看到底贵不贵。