我们常说,股票市场长期来看,年化收益率大约是 10%。
说得多了,很容易产生一个错觉:
既然长期年化收益率是 10%,那每一年,是不是也应该差不多?
可回头看历史,会发现,每一年的实际表现往往离 10% 很远。
霍华德·马克斯在《周期》里统计了自己经历的 47 个完整年度(1970~2016 年)。这期间,标普 500 的年化收益率是 10%。
如果把年化收益率上下 2 个百分点,也就是 8%~12%,算作「正常」范围,那么这 47 年里,美国股市有多少年的回报落在这个区间?
答案是 3 年。
也就是说,平均要 16 年,才遇到 1 年「正常」。
反过来看那些大幅偏离正常水平的年份:上涨超过 30%,或者下跌超过 10%,一共有 13 年,占了四分之一还多。
再看 A 股。
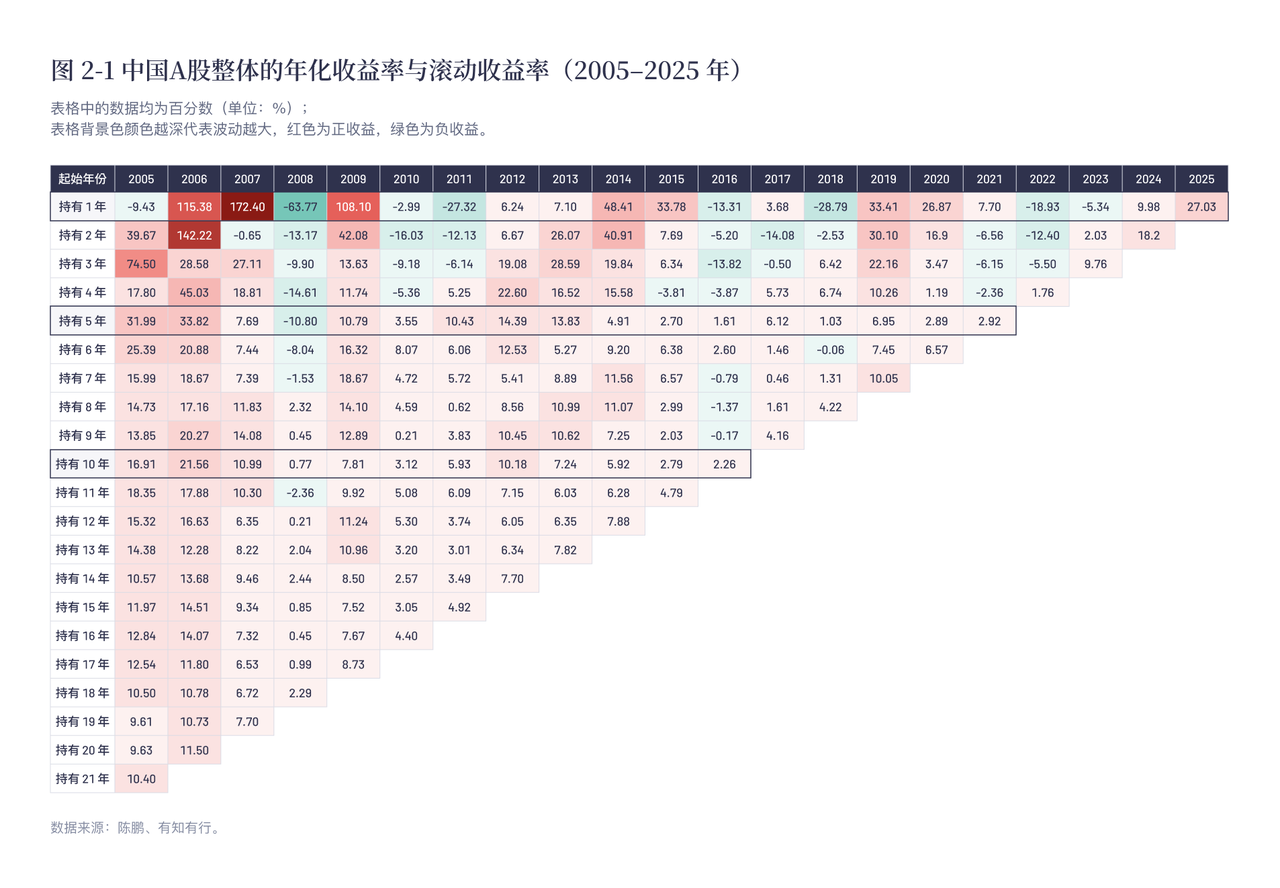
《中国大类资产投资 2025 年报》统计了 A 股整体 2005~2025 年的表现。这 21 年,年化收益率是 10.4%。
按照同样的标准,把年化收益上下 2 个百分点,也就是 8.4%~12.4%,算作「正常」范围,落在这个区间里的只有 1 年:2024 年,涨了 9.98%。
其余 20 年是什么样的?
2007 年涨了 172.4%,2008 年跌了 63.77%。21 年里,一半以上的年份,偏离年化收益率超过 20 个百分点。
马克斯在《周期》里把这种市场波动比作钟摆。
钟摆会围绕中心位置来回摆动,却很少停留在那里。大部分时间,它不是在摆向某个极端,就是在从极端摆回来。市场也是如此:长期来看,我们可以算出一个平均收益率,但具体到某一年,市场很少刚好停在这个平均水平。
但问题也随之而来:既然市场本来就会围绕平均值大幅波动,那么多大的偏离,才算是「正常」?
要回答这个问题,不能只看它离平均值有多远,还要看这项资产本身通常会有多大的波动。
不同资产的波动程度不同。统计上,也有更合适的方法,比如用平均数加减 1 个标准差,来观察一项资产收益的常见范围。
用这个方法来看,股票市场本身的波动就很大,因此一年出现比较大的涨跌,也可能仍然处在它自身的常见范围内。
但统计上的「正常」,和投资者感受到的「好受」,是两回事。我们很容易把「难受」理解成「不正常」,把超出预期理解成超出常态。
但如果把时间拉长,再考虑到股票本身的波动,会发现这些大涨大跌,本来就是股票这种资产的一部分。
正如马克斯所说,对于股票市场,所谓的常态其实是非常态。
注:文中美国股市与 A 股数据来源不同,具体统计口径并不完全相同。文中将两者的长期年化收益分别作为参照,并用上下 2 个百分点的区间做直观比较,相关数字不宜直接横向比较。