传奇的基金经理彼得・林奇认为,在较长的时期内,即使一笔交易买到了最低点,在整体的资产配置中也并不重要。
为了验证这个结论,他与富达基金做过一项研究,在 1965~1995 年的 30 年间,如果投资者每年都在市场最低点(精确到最低点的那一天)买入,他将获得年均 11.7% 的回报。
而如果他不幸每年都买在最高点,也将获得 10.6% 的回报,差别只有 1%。
美股市场的波动很小,波动巨大的 A 股市场也是如此吗?我们对此进行了研究。
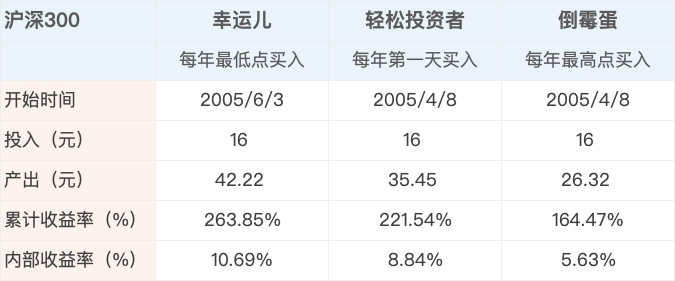
回到沪深 300 指数发布的 2005 年 4 月 8 日,假设有 3 个投资者,希望每年把自己的一笔钱投入到沪深 300 指数中。
他们采用了不同的策略:
第一个投资者是幸运儿,他总能在每年的最低点进行买入;
第二个投资者不愿意花费太多的时间,他选择在每年的第一天买入;
第三个投资者比较倒霉,他所有的买入都买到了当年的最高点。
16 年后,这三位投资者的账户收益如何呢?幸运儿的年化收益是 10.69%,轻松投资者的年化收益是 8.84%,而倒霉蛋的年化收益是 5.63%。
这也告诉我们,与美股相比,A 股波动确实更大,最高点和最低点买入的差距也比较大。因此,尽量不要买得太贵。另外,从长期来看,每年随便选择一个时间,与真的可以买到每年的最低点,差别其实没有那么大。
当然,不用我说你也知道,「幸运儿」和「轻松投资者」这两种操作所耗费的「精力」是完全不同的。
一种需要经常盯盘,还需要惊人的运气才能真的买到最低点;另一种,则完全把操作交给了概率和时间,可以把精力用在工作和生活上。