同路人,你好呀。
说起养老,我们很容易在两种状态之间摇摆:
偶然谈起时,会因为这件事可能需要一大笔钱而忍不住焦虑,但回到日常生活里,又会因为退休离自己还有一段距离,暂时把它搁在一边。
其实,多数人的养老并不是从零开始的,比如每月缴纳的社保中,就有一部分是在为退休后的生活做准备。
一些朋友可能还有企业年金或个人养老金账户,亦或是已经单独为自己准备了一笔养老钱。
「养老金计算器」希望做的,就是帮你把不同地方的养老储备放在一起,看看它们预计能在退休后为你带来多少现金流,以及是否需要再做一些补充。
打开有知有行 App,从「有行」点开「养老金计算器」后,你会看到「基本养老」「个人养老金」「已准备养老储蓄」和「未来养老金计划」四个部分。
前三个部分,会从你已有的养老储备出发,结合你对未来收入、参保方式、年化收益率等的预期,估算这部分储备在退休后能为你带来多少收入。
到了「未来养老金计划」,你可以再试着为自己增加一份养老积累,通过调整每年存入的金额和预期收益率,看看再多做一些准备,预计可以为退休后的现金流带来怎样的变化。
计算器的使用一共分为六步,我们一起来看看:
1)填写基础信息,更准确地估算你的养老金:
填好性别和出生年月后,系统会根据延迟退休政策,自动算出你的「最早退休年龄」「法定退休年龄」「最晚退休年龄」,选择一个符合你预期的就好。
如果你有提前退休计划,也可以在「自定义退休年龄」中自主填写。
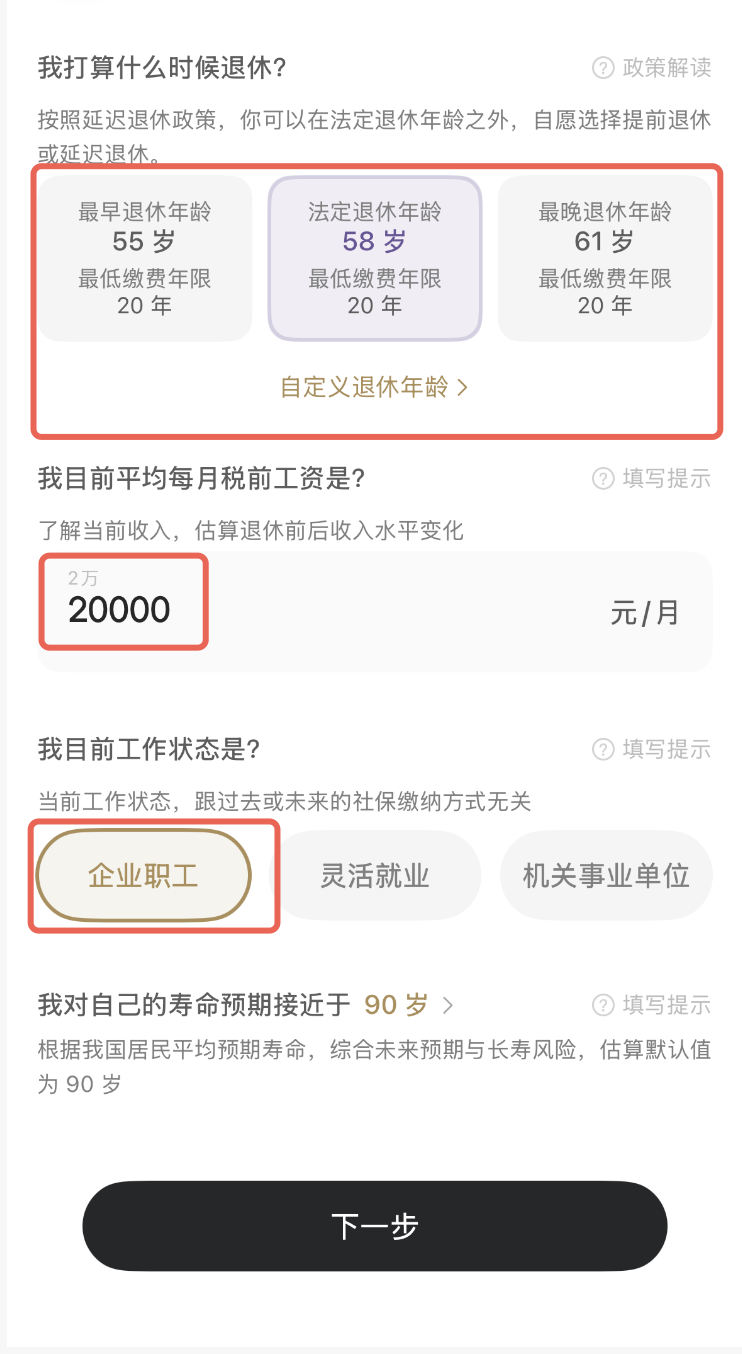
再输入一下目前平均每月税前工资、选择一下工作状态,即可进入下一步。
2)录入参保地,查询社保权益单,汇总已积累的养老金:
选择当前参保地,点击下一步,进入「基本养老保险」。如果你在多个城市工作过,此处需要录入所有历史参保地。
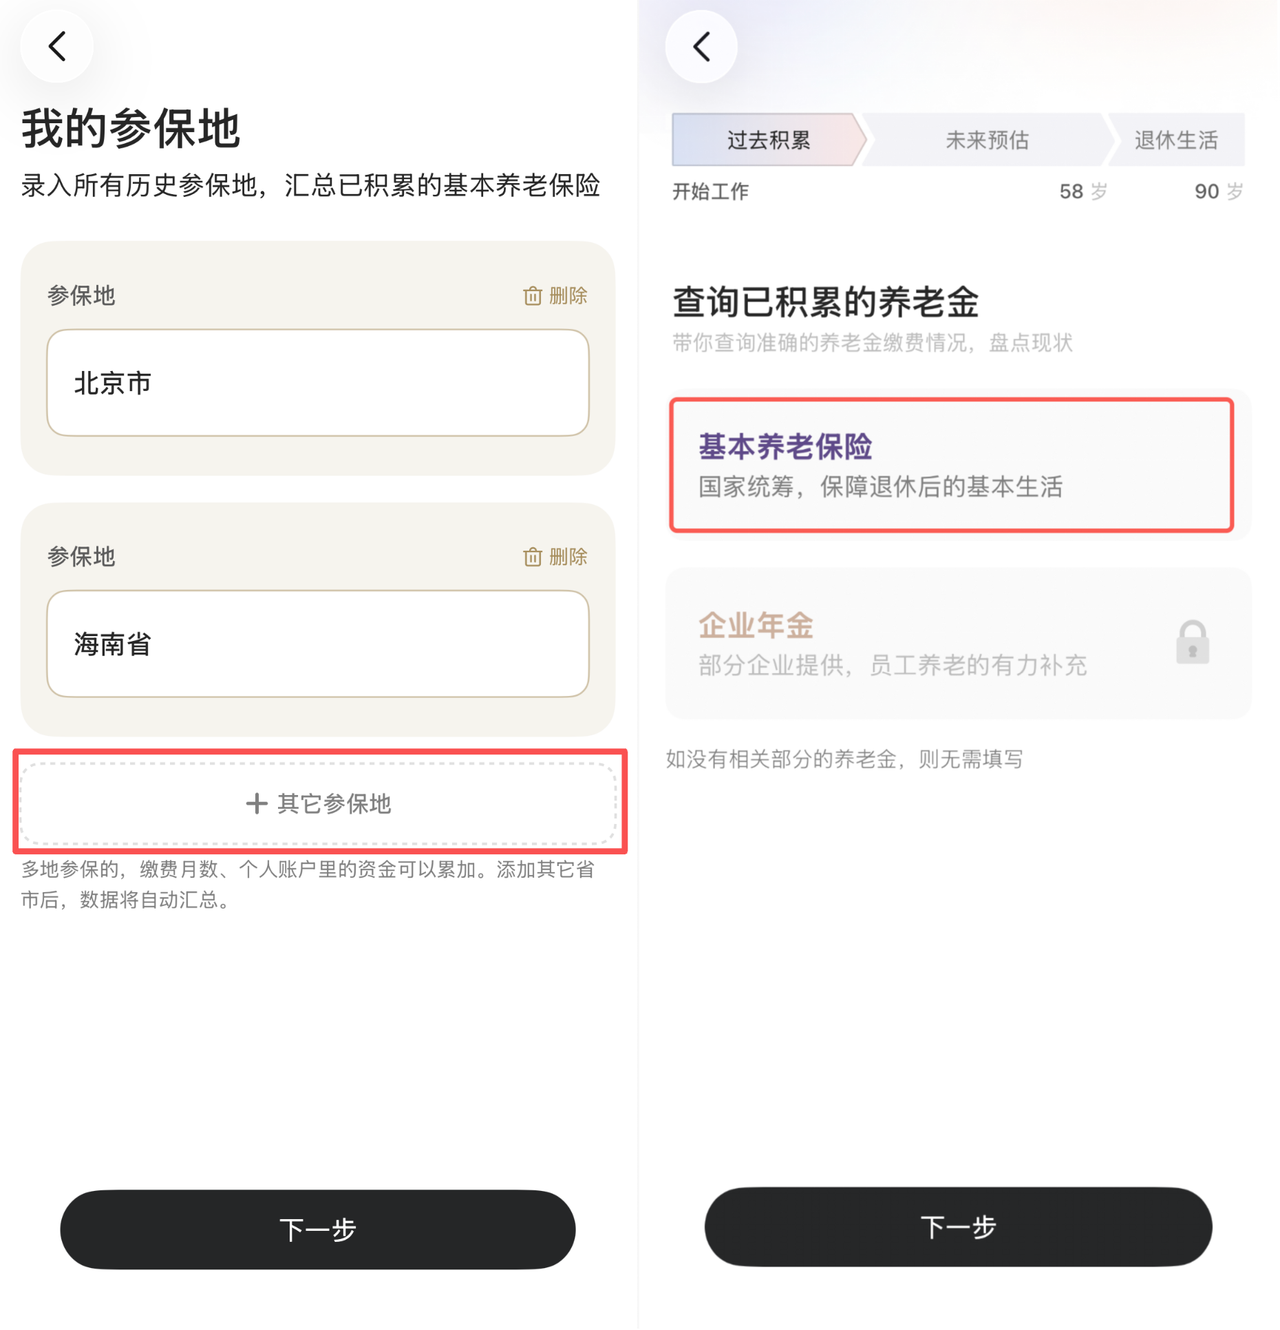
接下来,我们会来到稍微有些麻烦的一步:
通过查询「个人社保权益单」,看看你已经通过缴纳个人养老保险积累了多少钱。
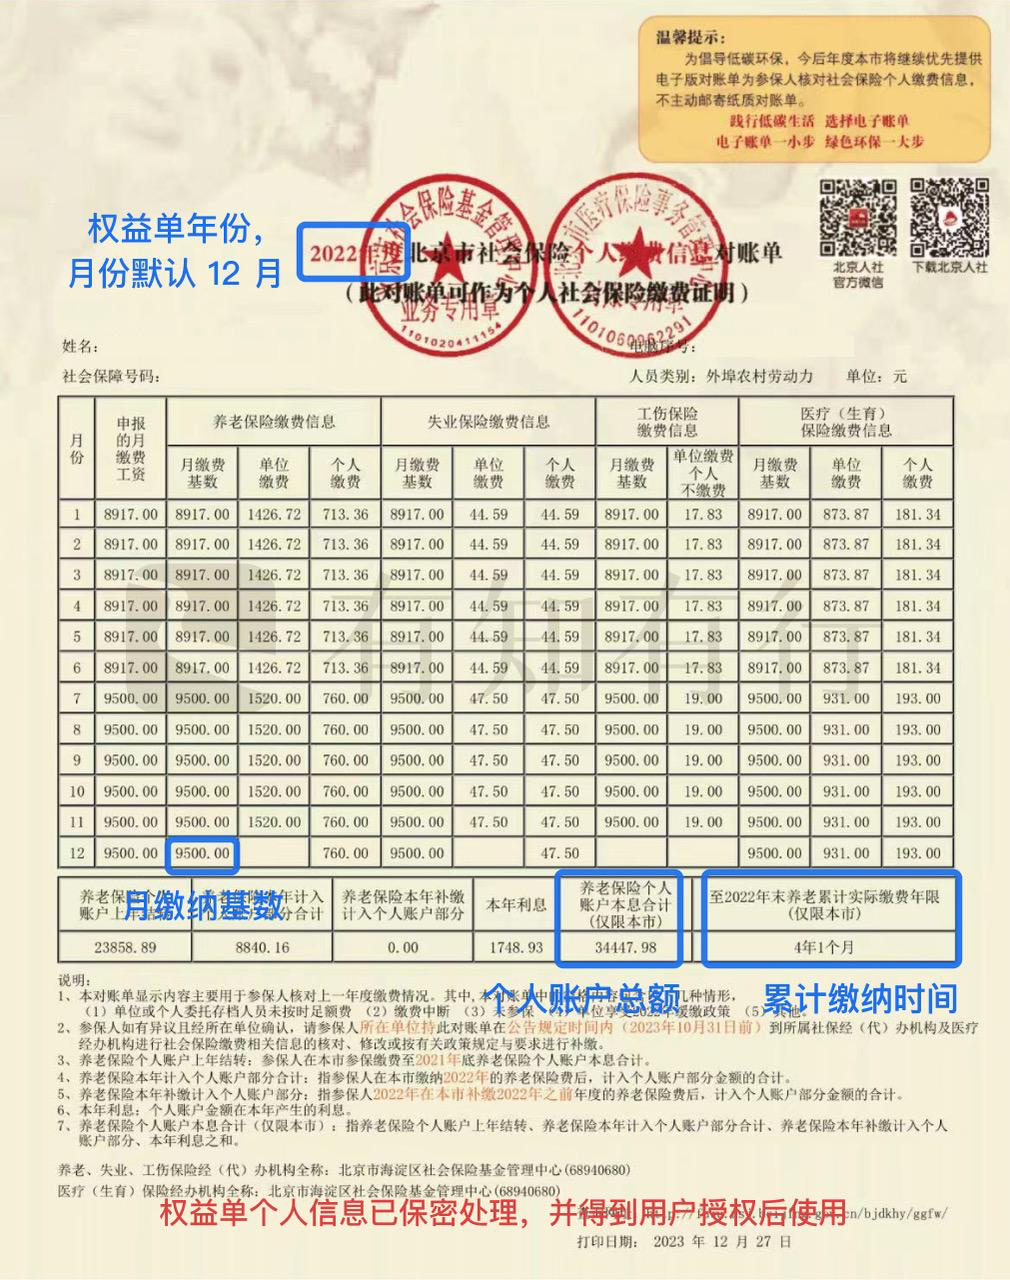
不同省份的「个人社保权益单」可能长的不一样,但都会有我们需要的这些信息:
权益单最新可查询年份
累计缴纳时间
个人账户总额
月缴费基数
以北京的社保权益单为例:
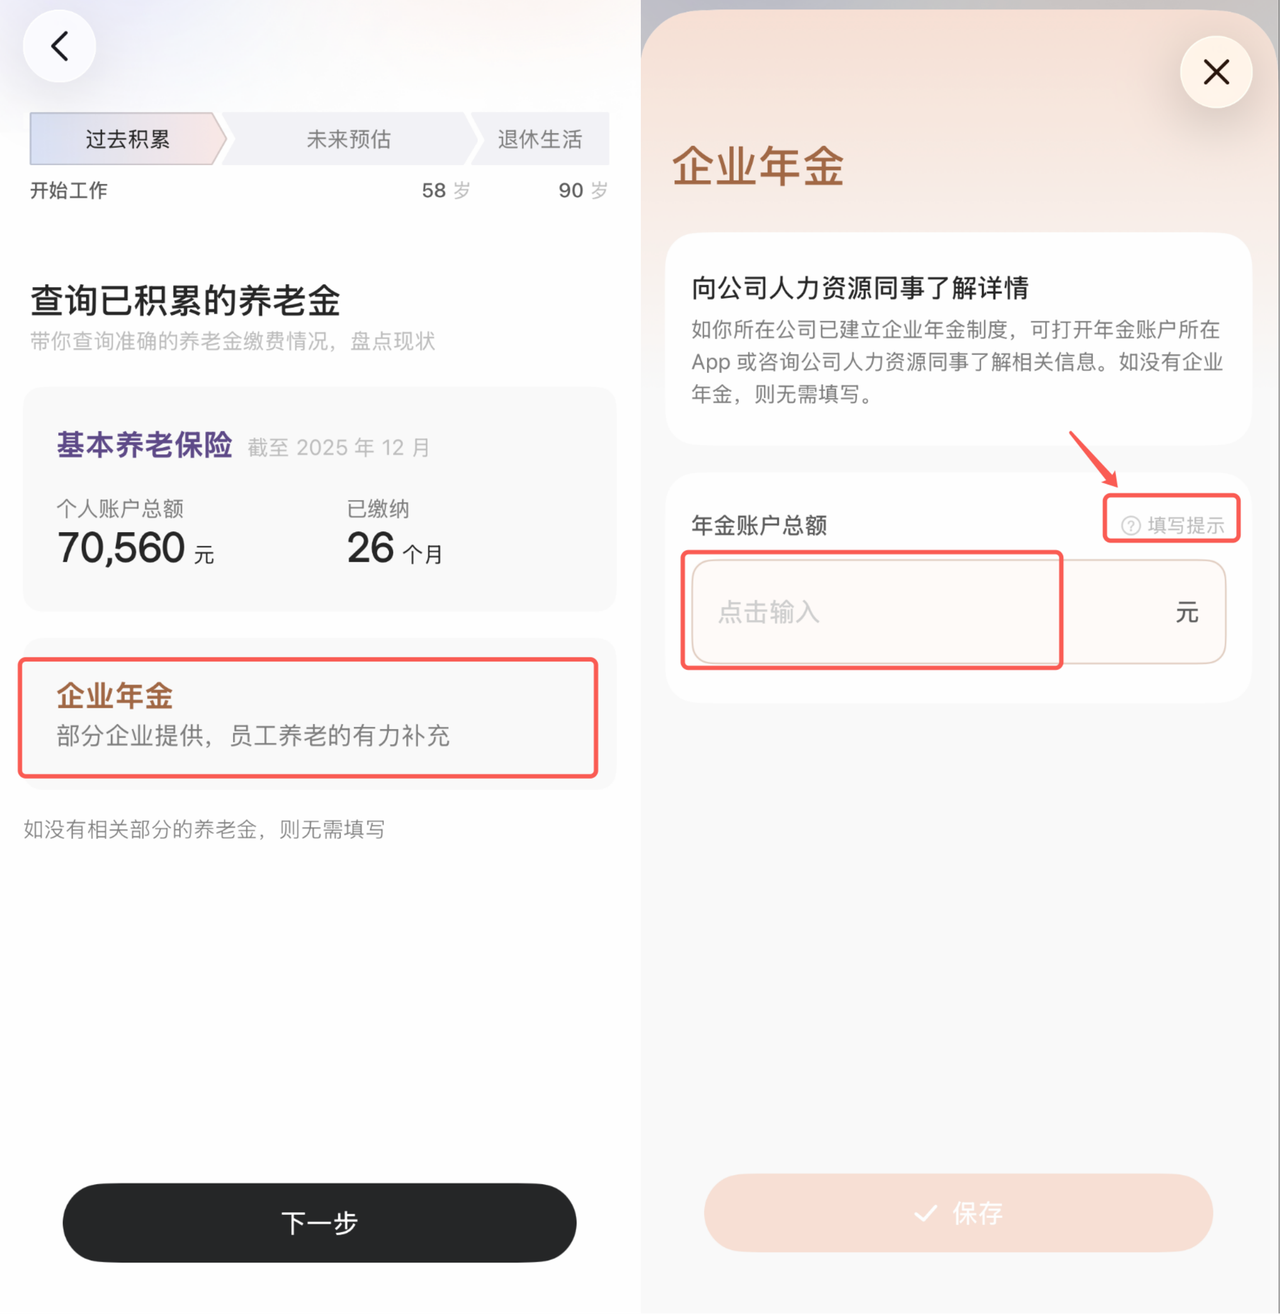
如果你不确定如何查询「个人社保权益单」,可以点击页面上的「填写提示」,里面有各个省份的详细指引👇
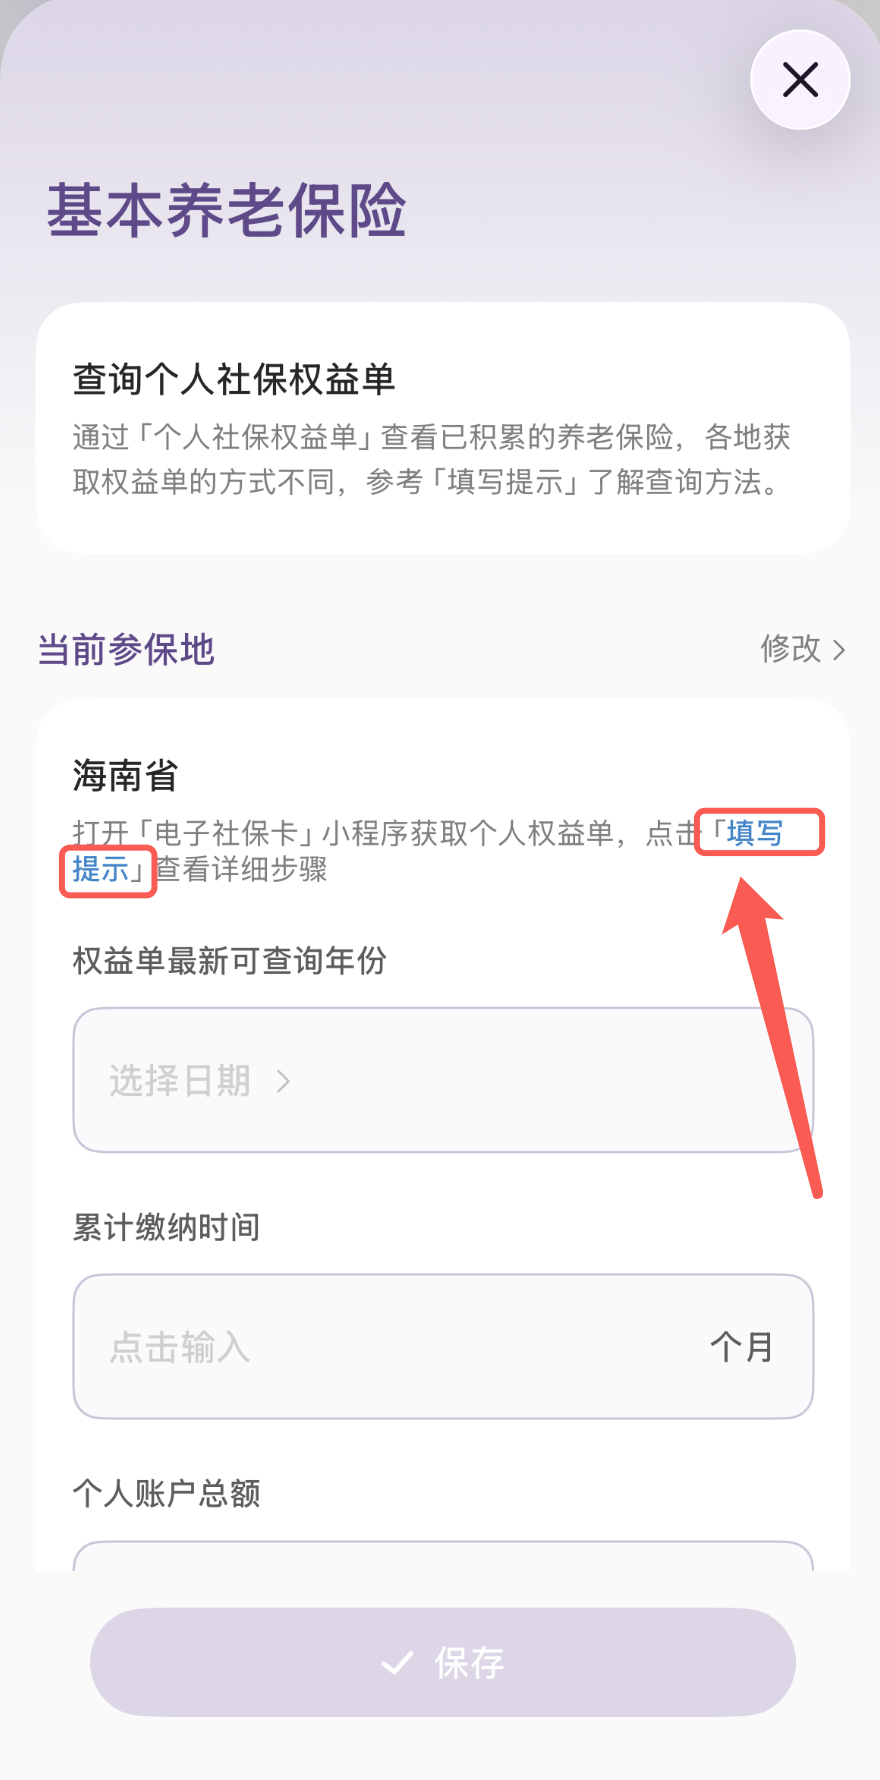
灵活就业的朋友,这里需要填写的是「缴费档次」,也就是你选择的社保缴费基数占上年度本省社会平均工资的比例。
这个比例通常在 60%~300% 之间,例如:选择按社会平均工资的 60% 缴纳,缴费档次就是 60%。
填写好后,就可以看到目前已积累养老金有多少了👇
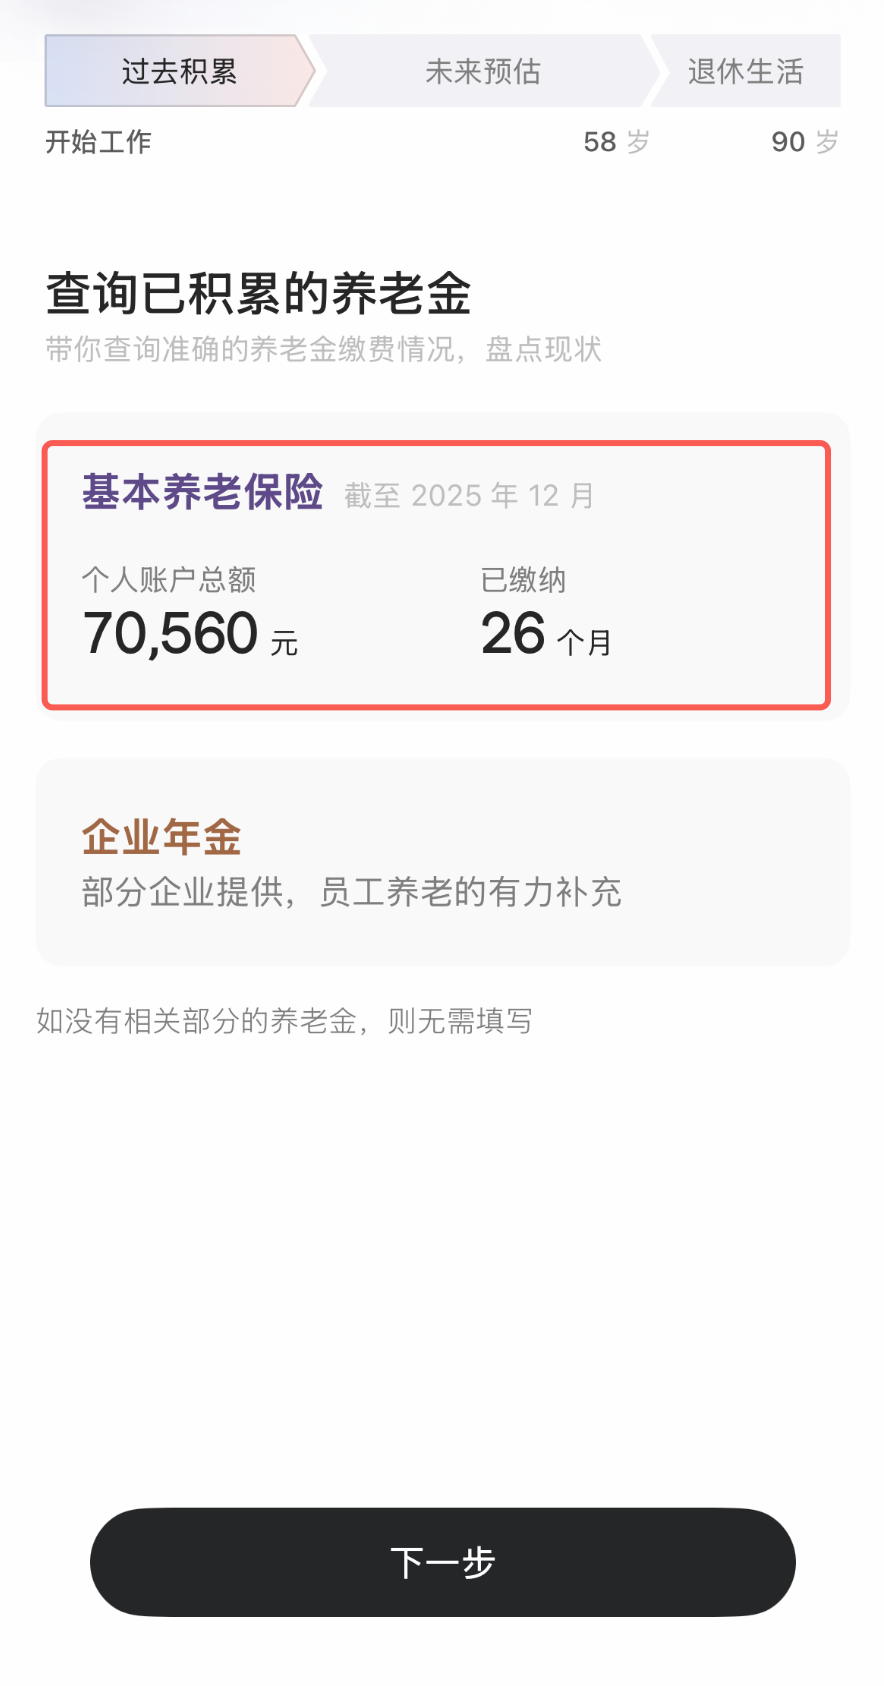
如果你有企业年金,可以一并填写进来。没有的话可以跳过,直接「下一步」即可。
查完了已经积累的基本养老保险,接下来是预估未来。
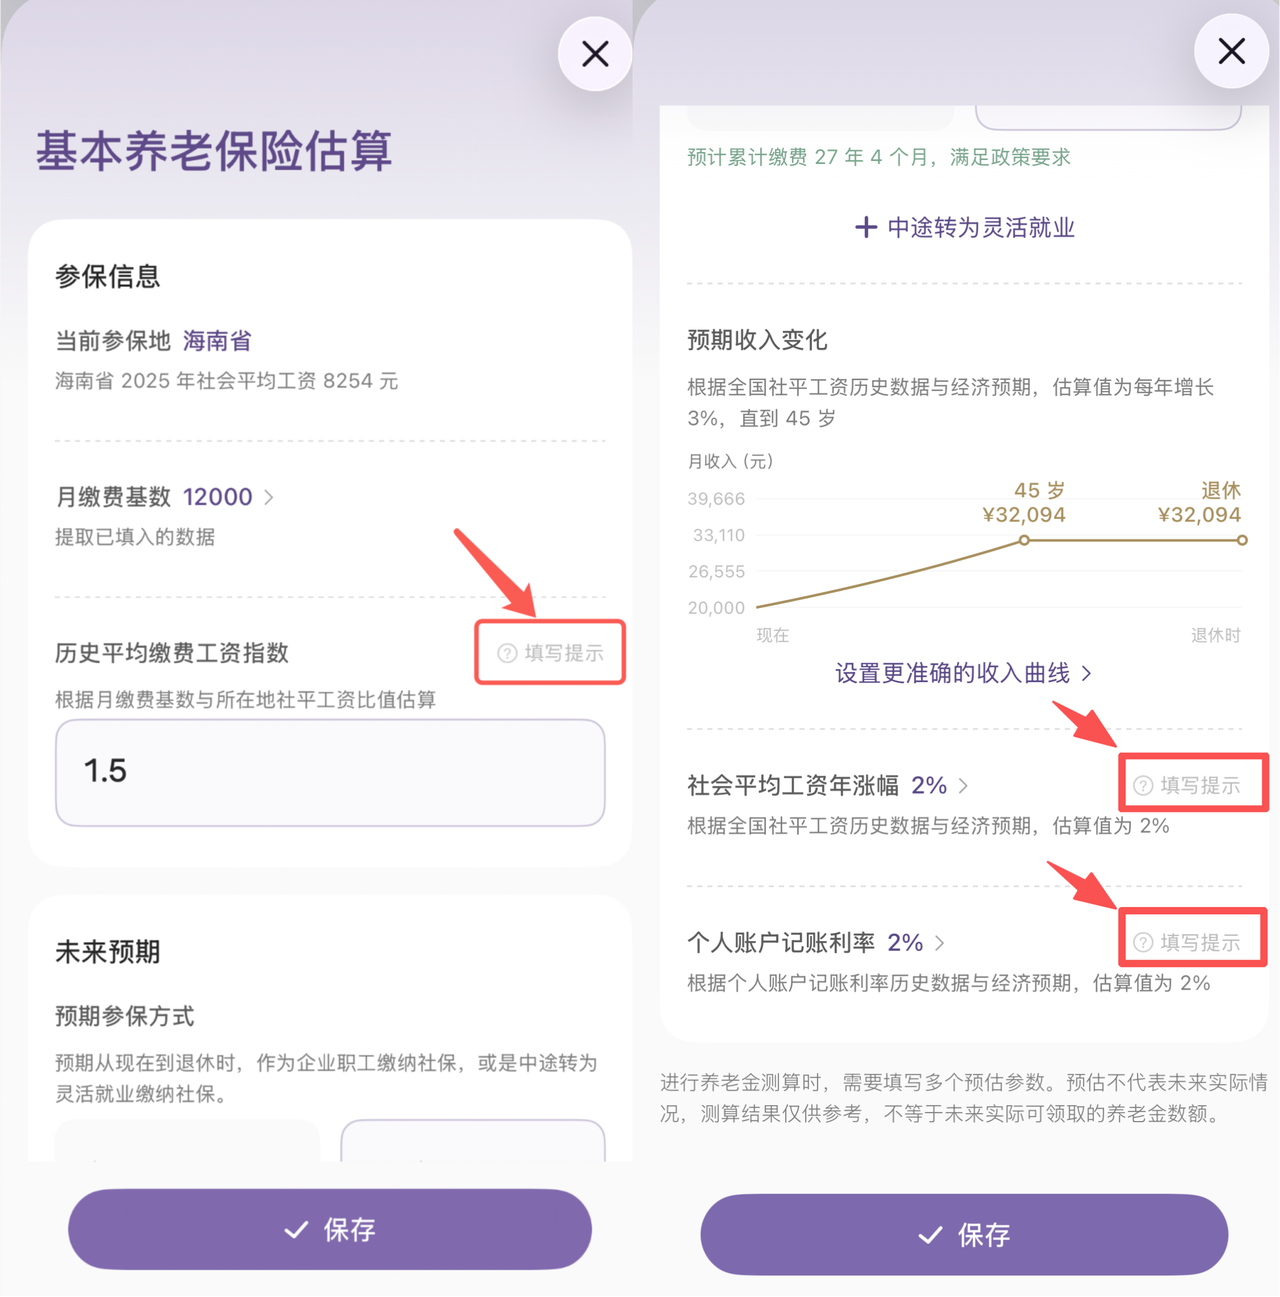
预估未来时,需要用到几个预估参数。
计算器已综合考虑不同维度的数据,给到了默认的数值。如果你不确定如何填写,直接使用系统默认的数值即可。
如果你想进一步了解为什么是这些数值,以及这些数值的具体含义,在「填写提示」中会有对应的解释。
当然,你也可以根据自己的想法对这些数值进行修改。
未来是不确定的,在漫长的时间里,你的生活方式、工作方式、收入情况都有可能发生变化。
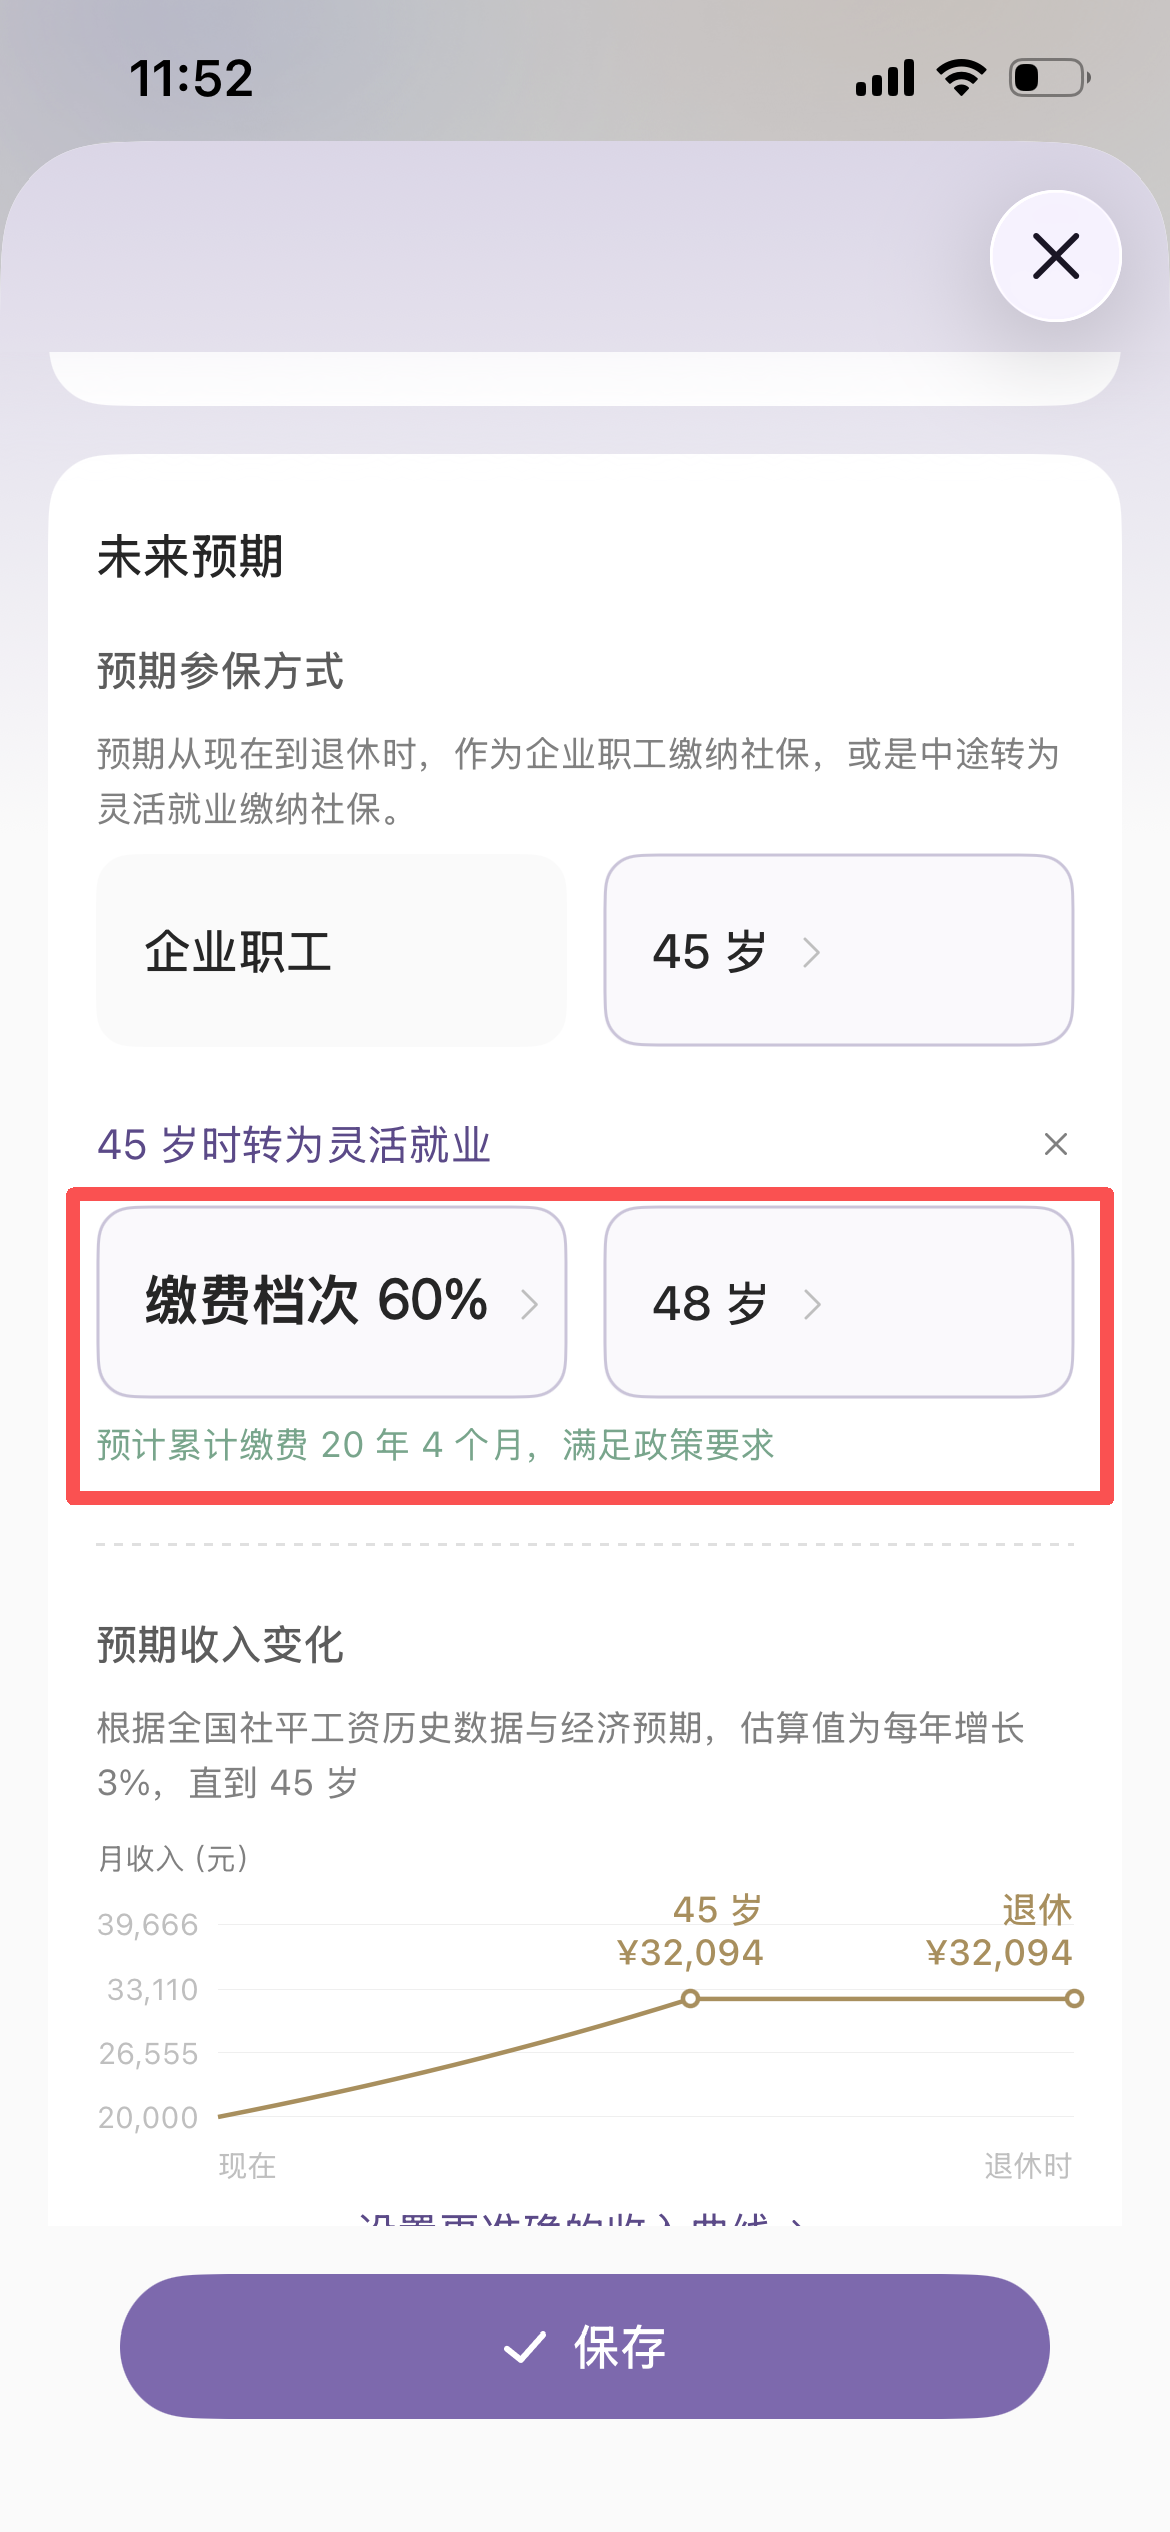
如果你有提前退休的打算,比如到 45 岁就不再上班的话,可以把按「企业职工」方式缴纳社保的年龄调整到 45 岁👇
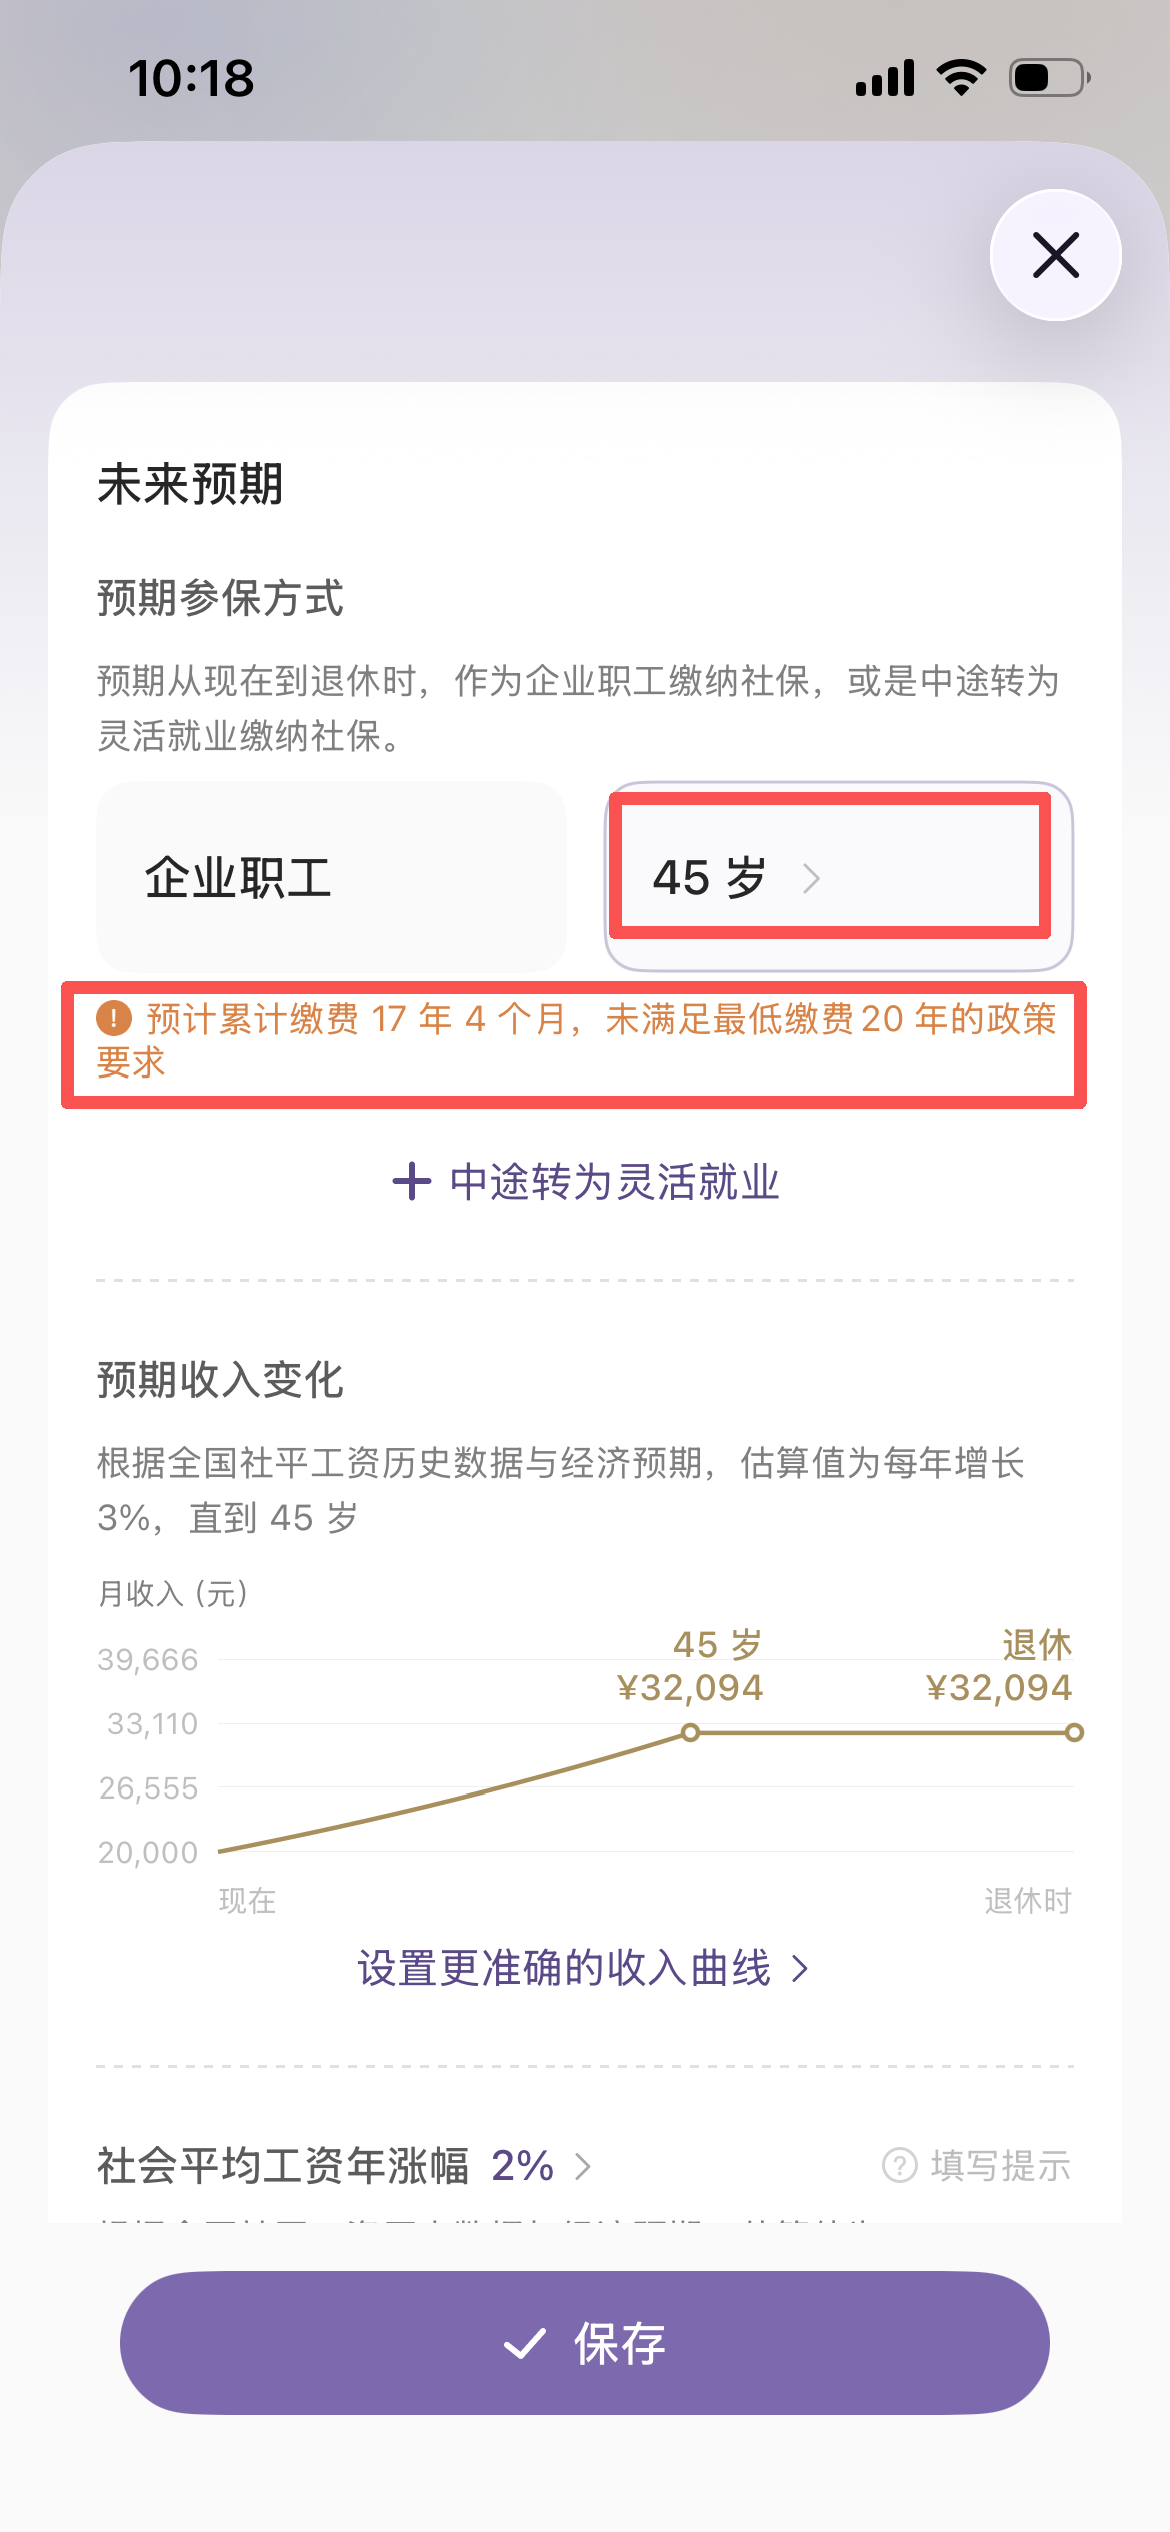
若计算器提示「未满足最低缴费年限的政策要求」,可以点击「中途转为灵活就业」。
比如按照 60% 的缴费档次,一直缴纳到 48 岁,满足政策要求。
如果你预期自己的未来收入可能发生调整,可以从「设置更准确的收入曲线」这里点进去,对相关数据进行调整👇
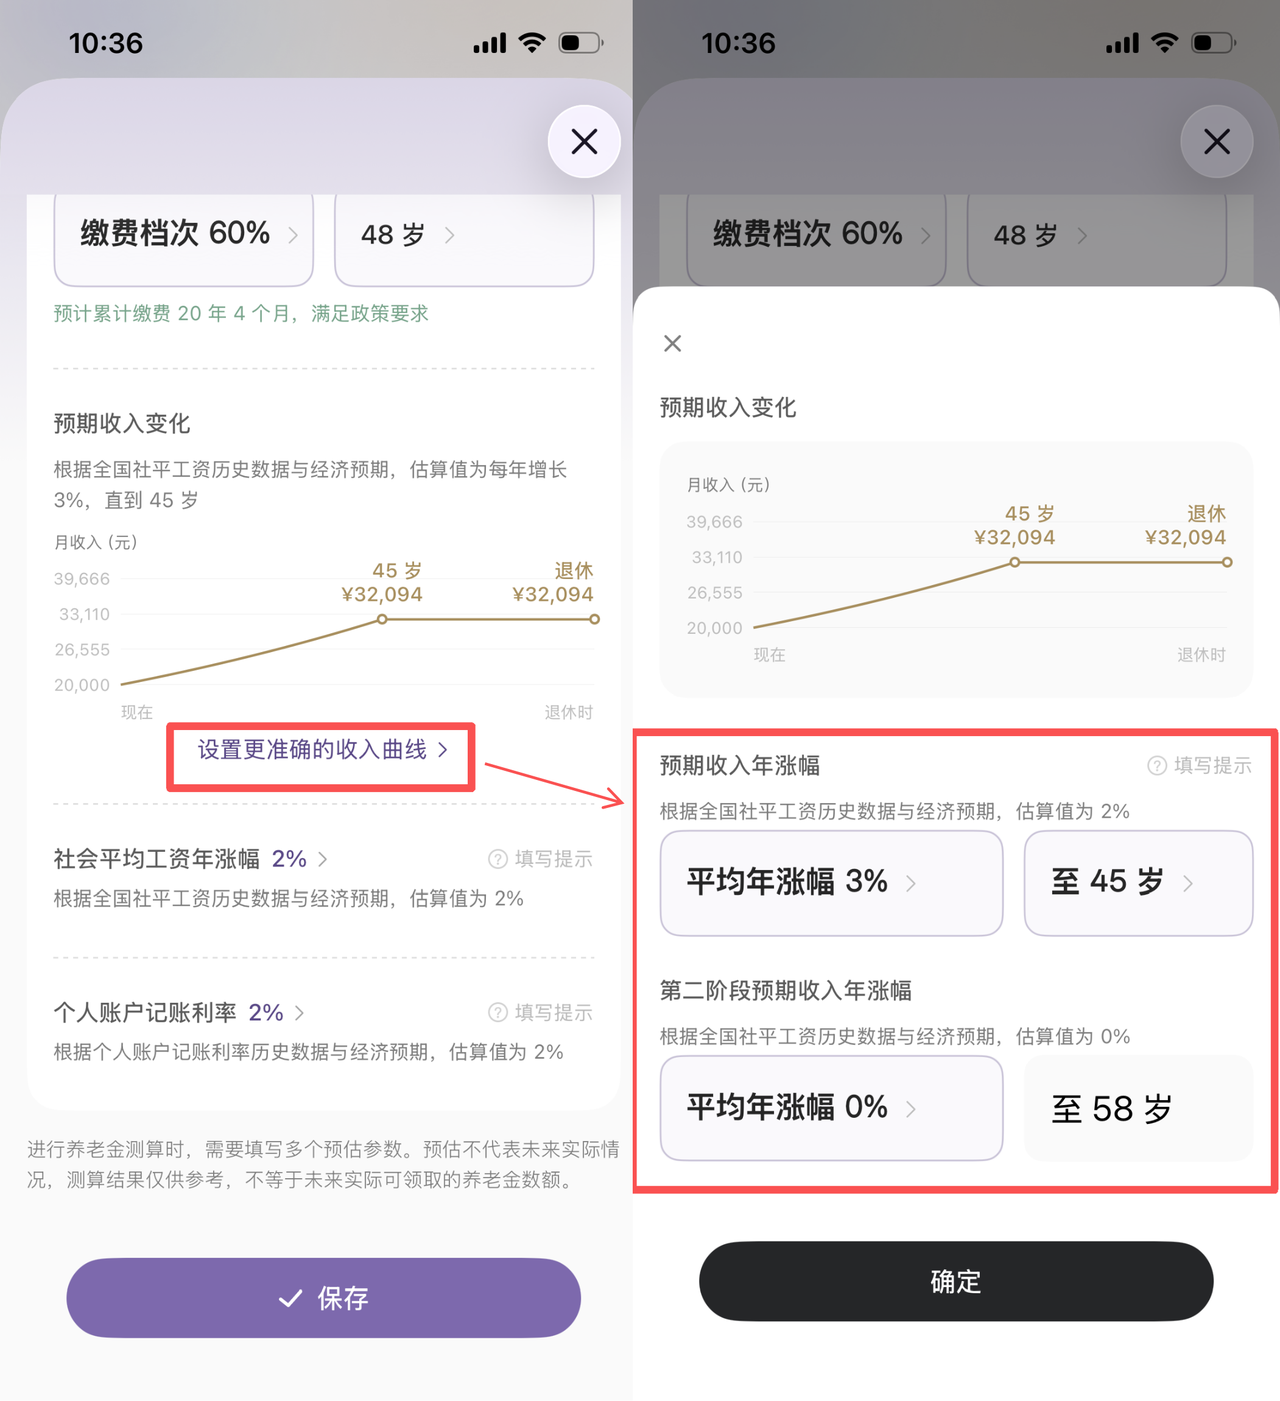
这一步填写完成后,「基本养老保险」部分就填写好啦。
个人养老金,就是我们每个人在「个人养老金账户」中存的钱,每人每年最多可以存 12,000 元。
如果你已开通个人养老金账户,可以打开开户平台 App,查询填写当前账户总额、以及预计未来每年存入的金额。
此外还需要假设你会持续缴纳到多少岁,并估算账户的年化收益率大概是多少。
如果你尚未开通,直接跳过这步就好。
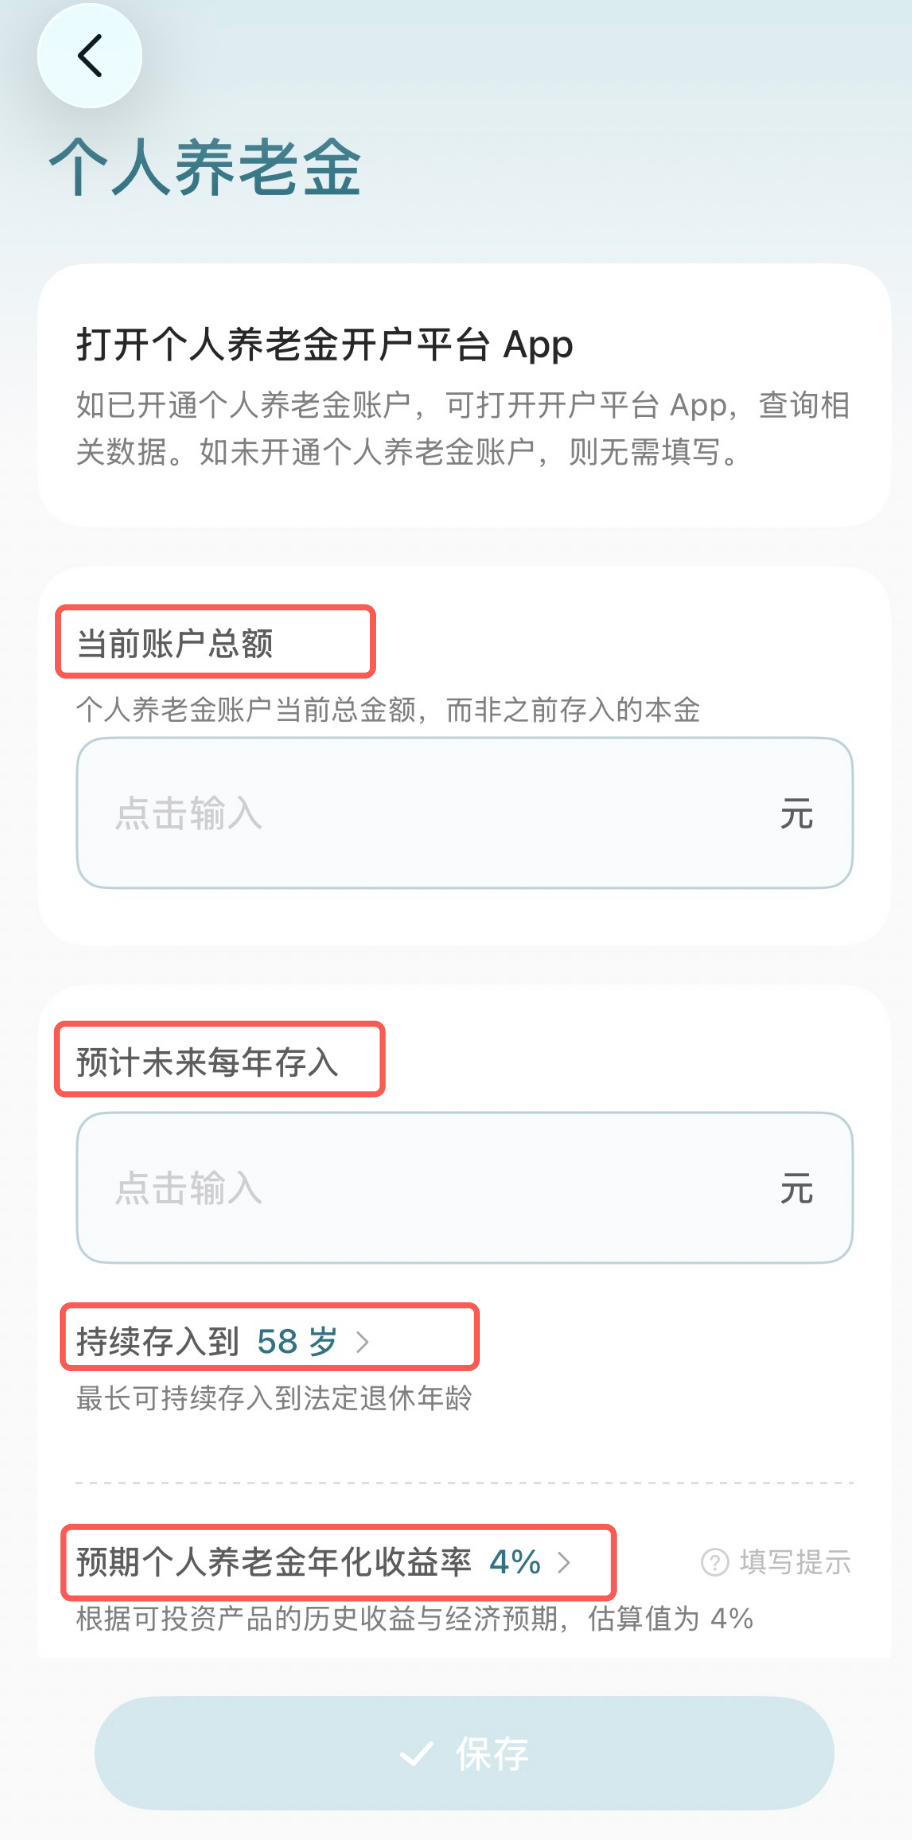
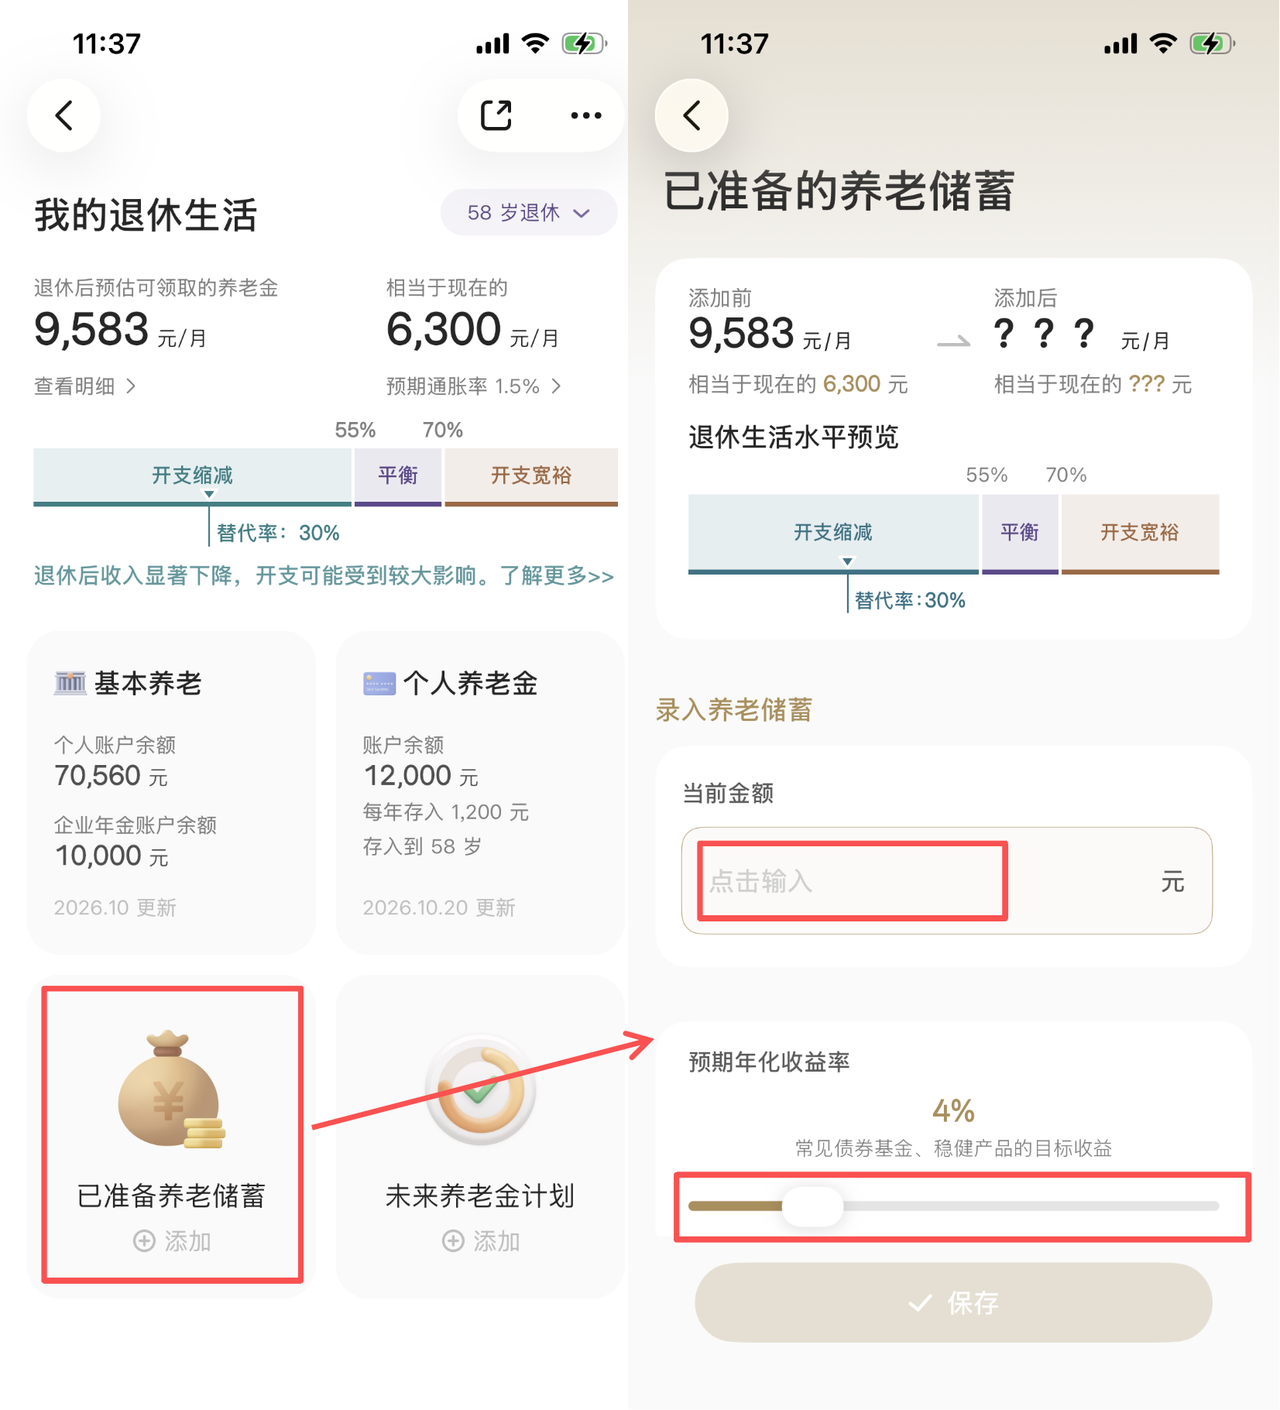
如果你在缴纳社保和个人养老金账户外,还单独为养老准备了一笔钱,可以填写在「已准备养老储蓄」中。
如果你暂未单独准备,这里可以直接跳过。
填写好之前的内容后,在「我的退休生活」里,就能看到测算后的结果啦👇
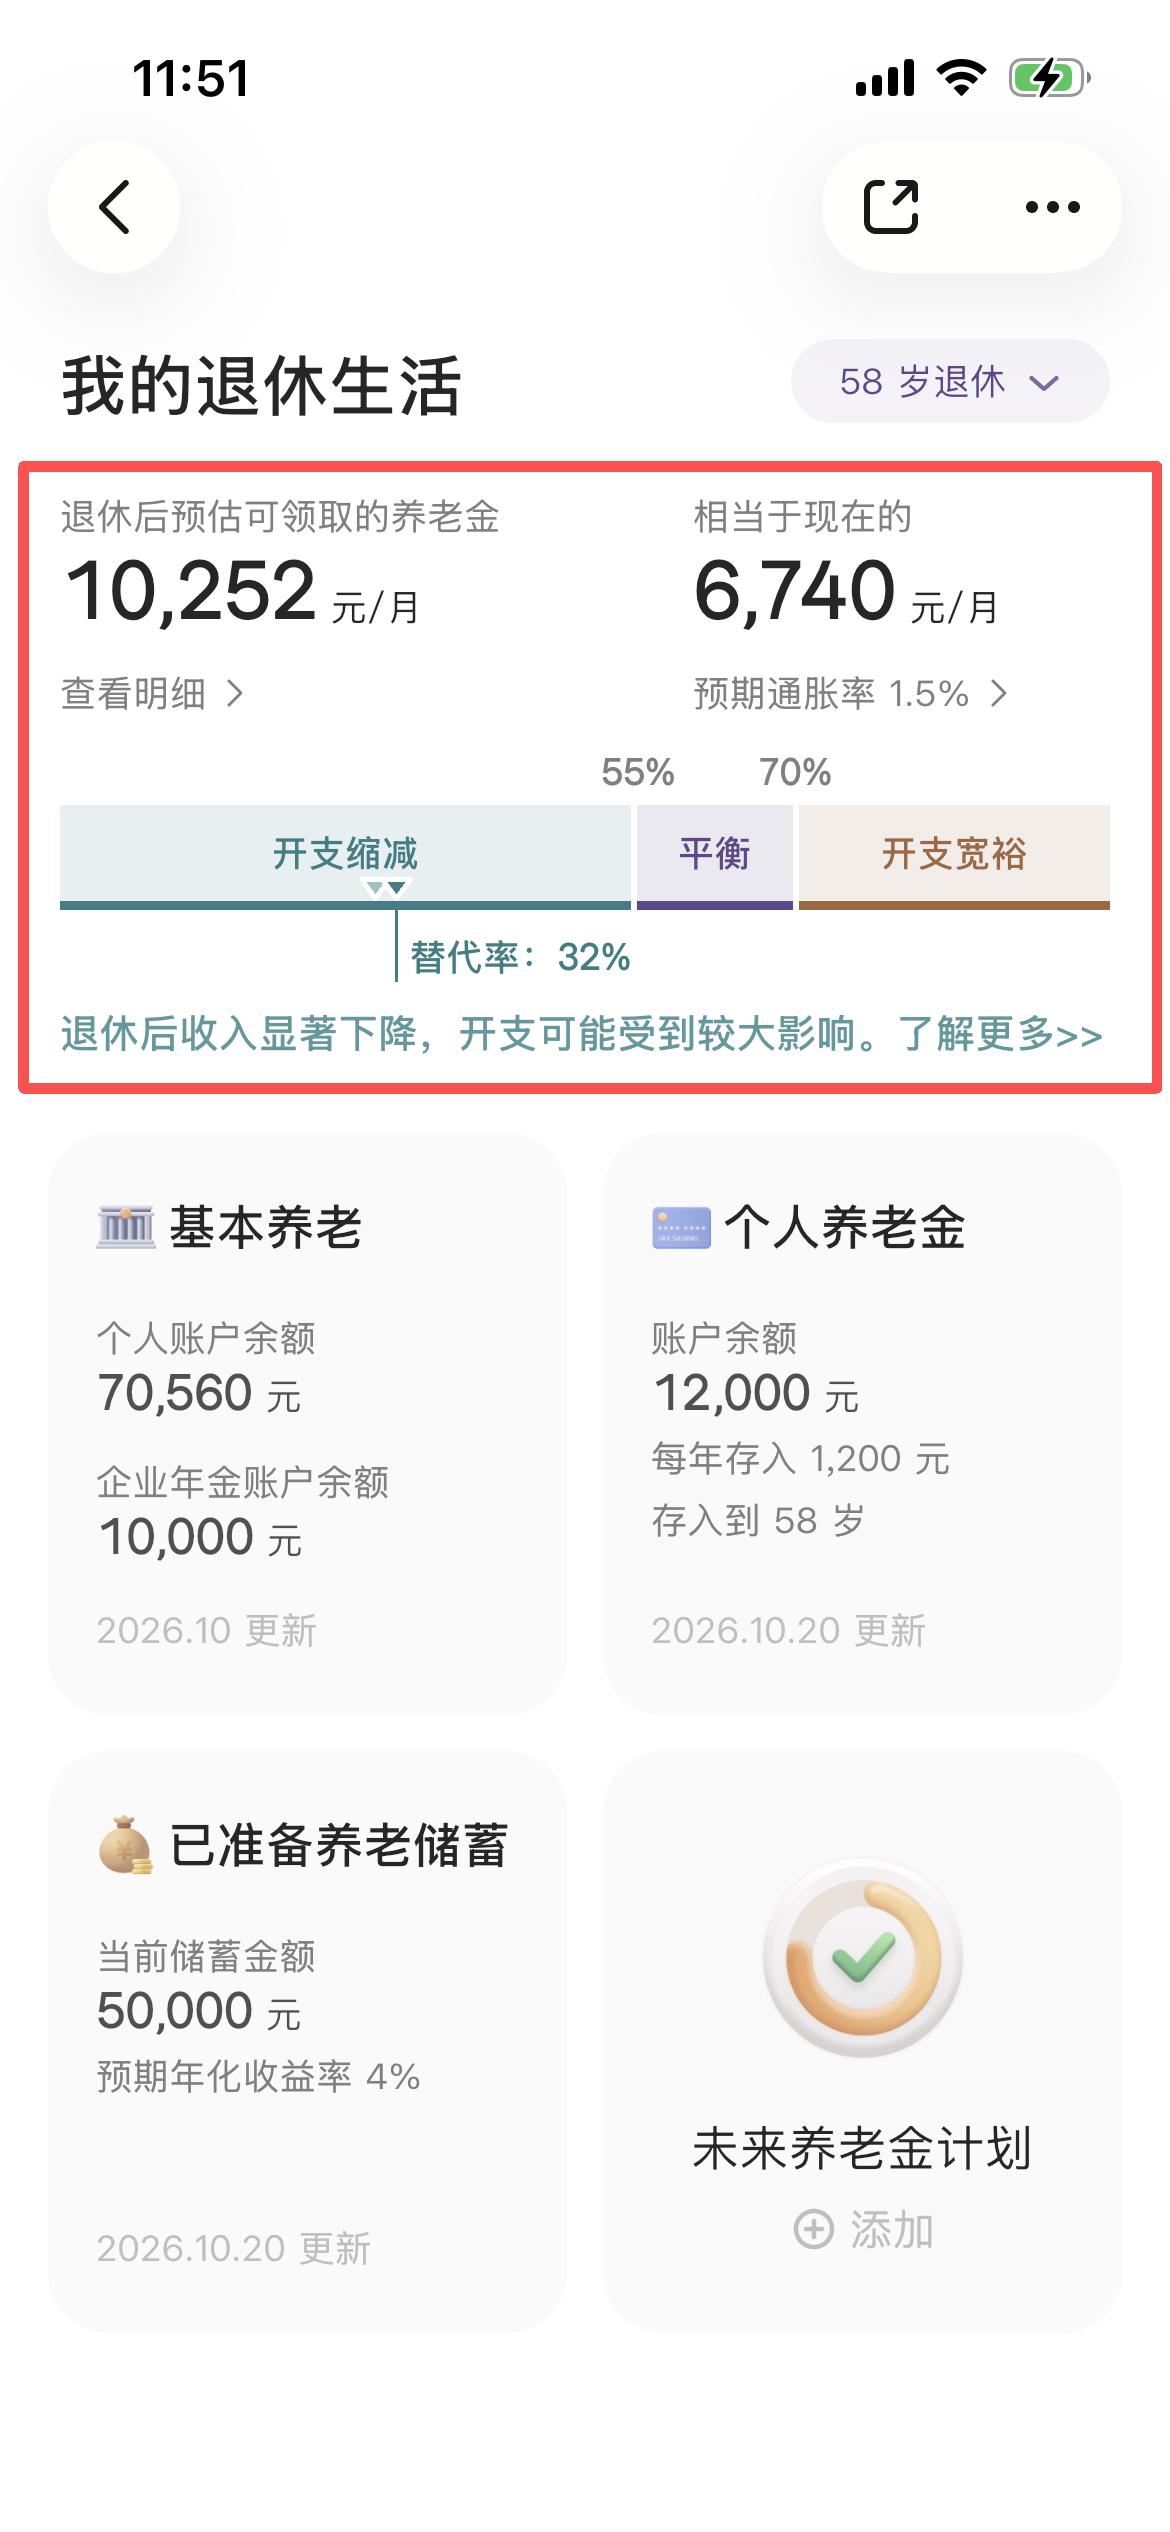 这里可以留意两个指标:
1)「退休后预估可领取的养老金」
养老储备,不单单是账户里积累了多少钱。
更重要的是:退休后,这笔钱每月能为你提供多少稳定支持?
计算器会根据你的填写,将不同部分的测算结果汇总在一起,预估出你在退休后,每月大概可领取的养老金有多少。
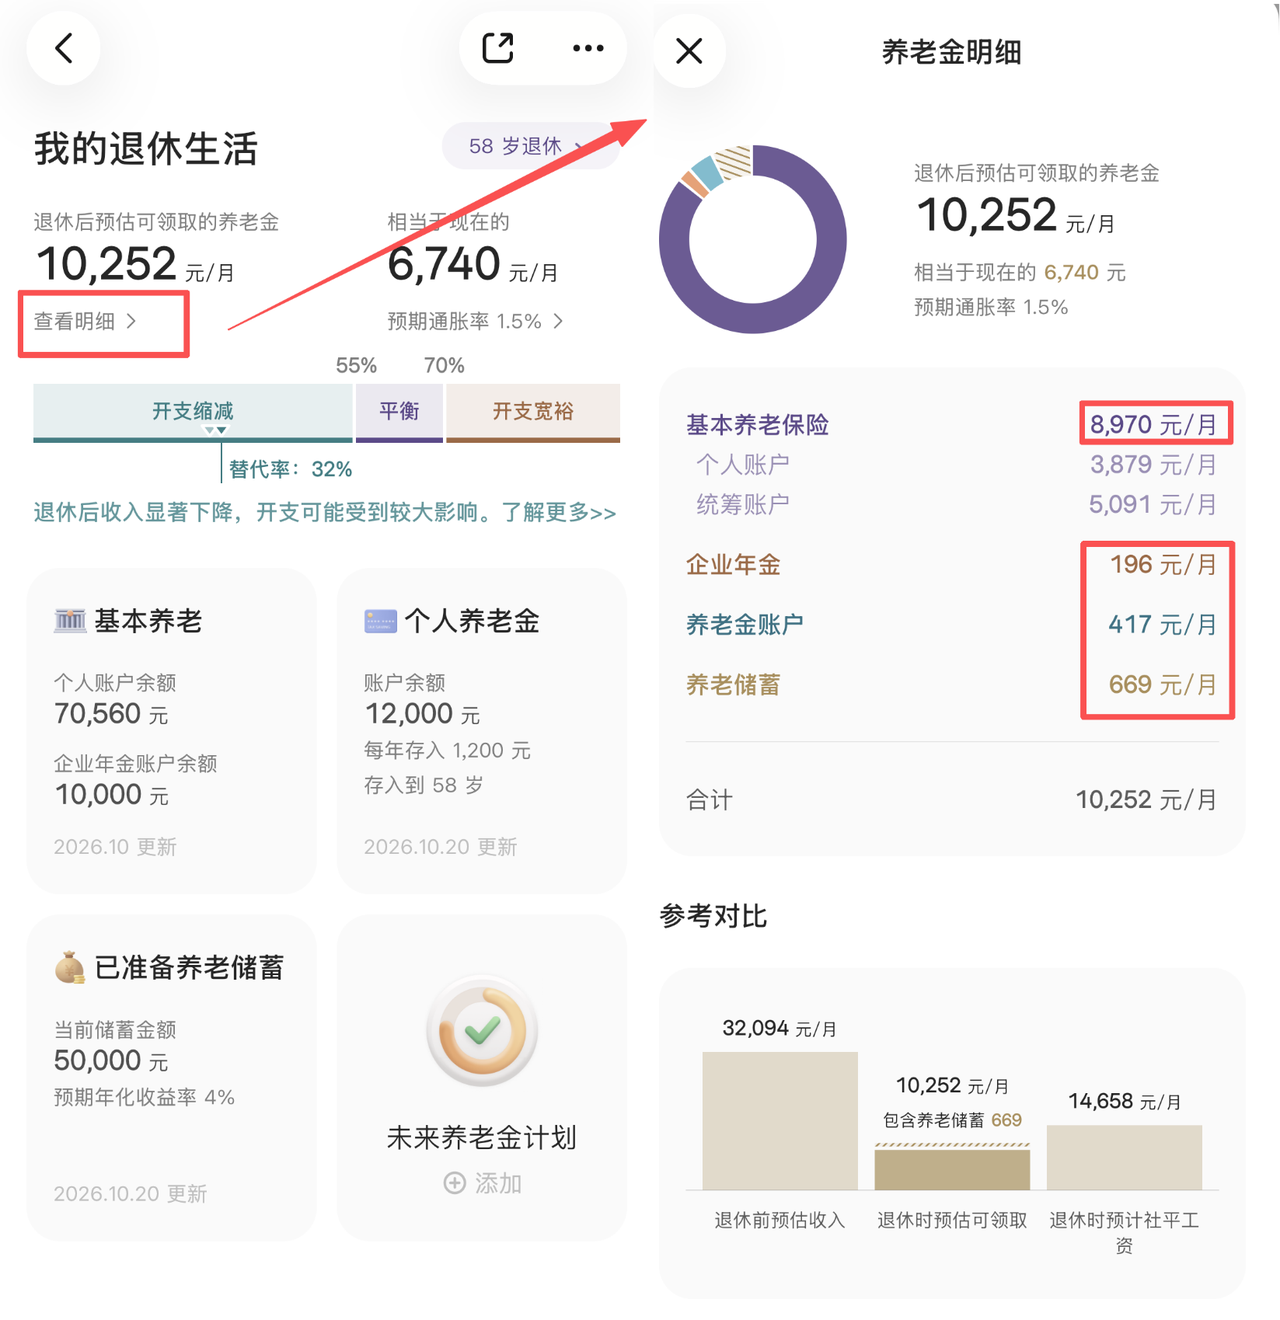
从「查看明细」点进去,还可以看到你的养老现金流是如何构成的👇
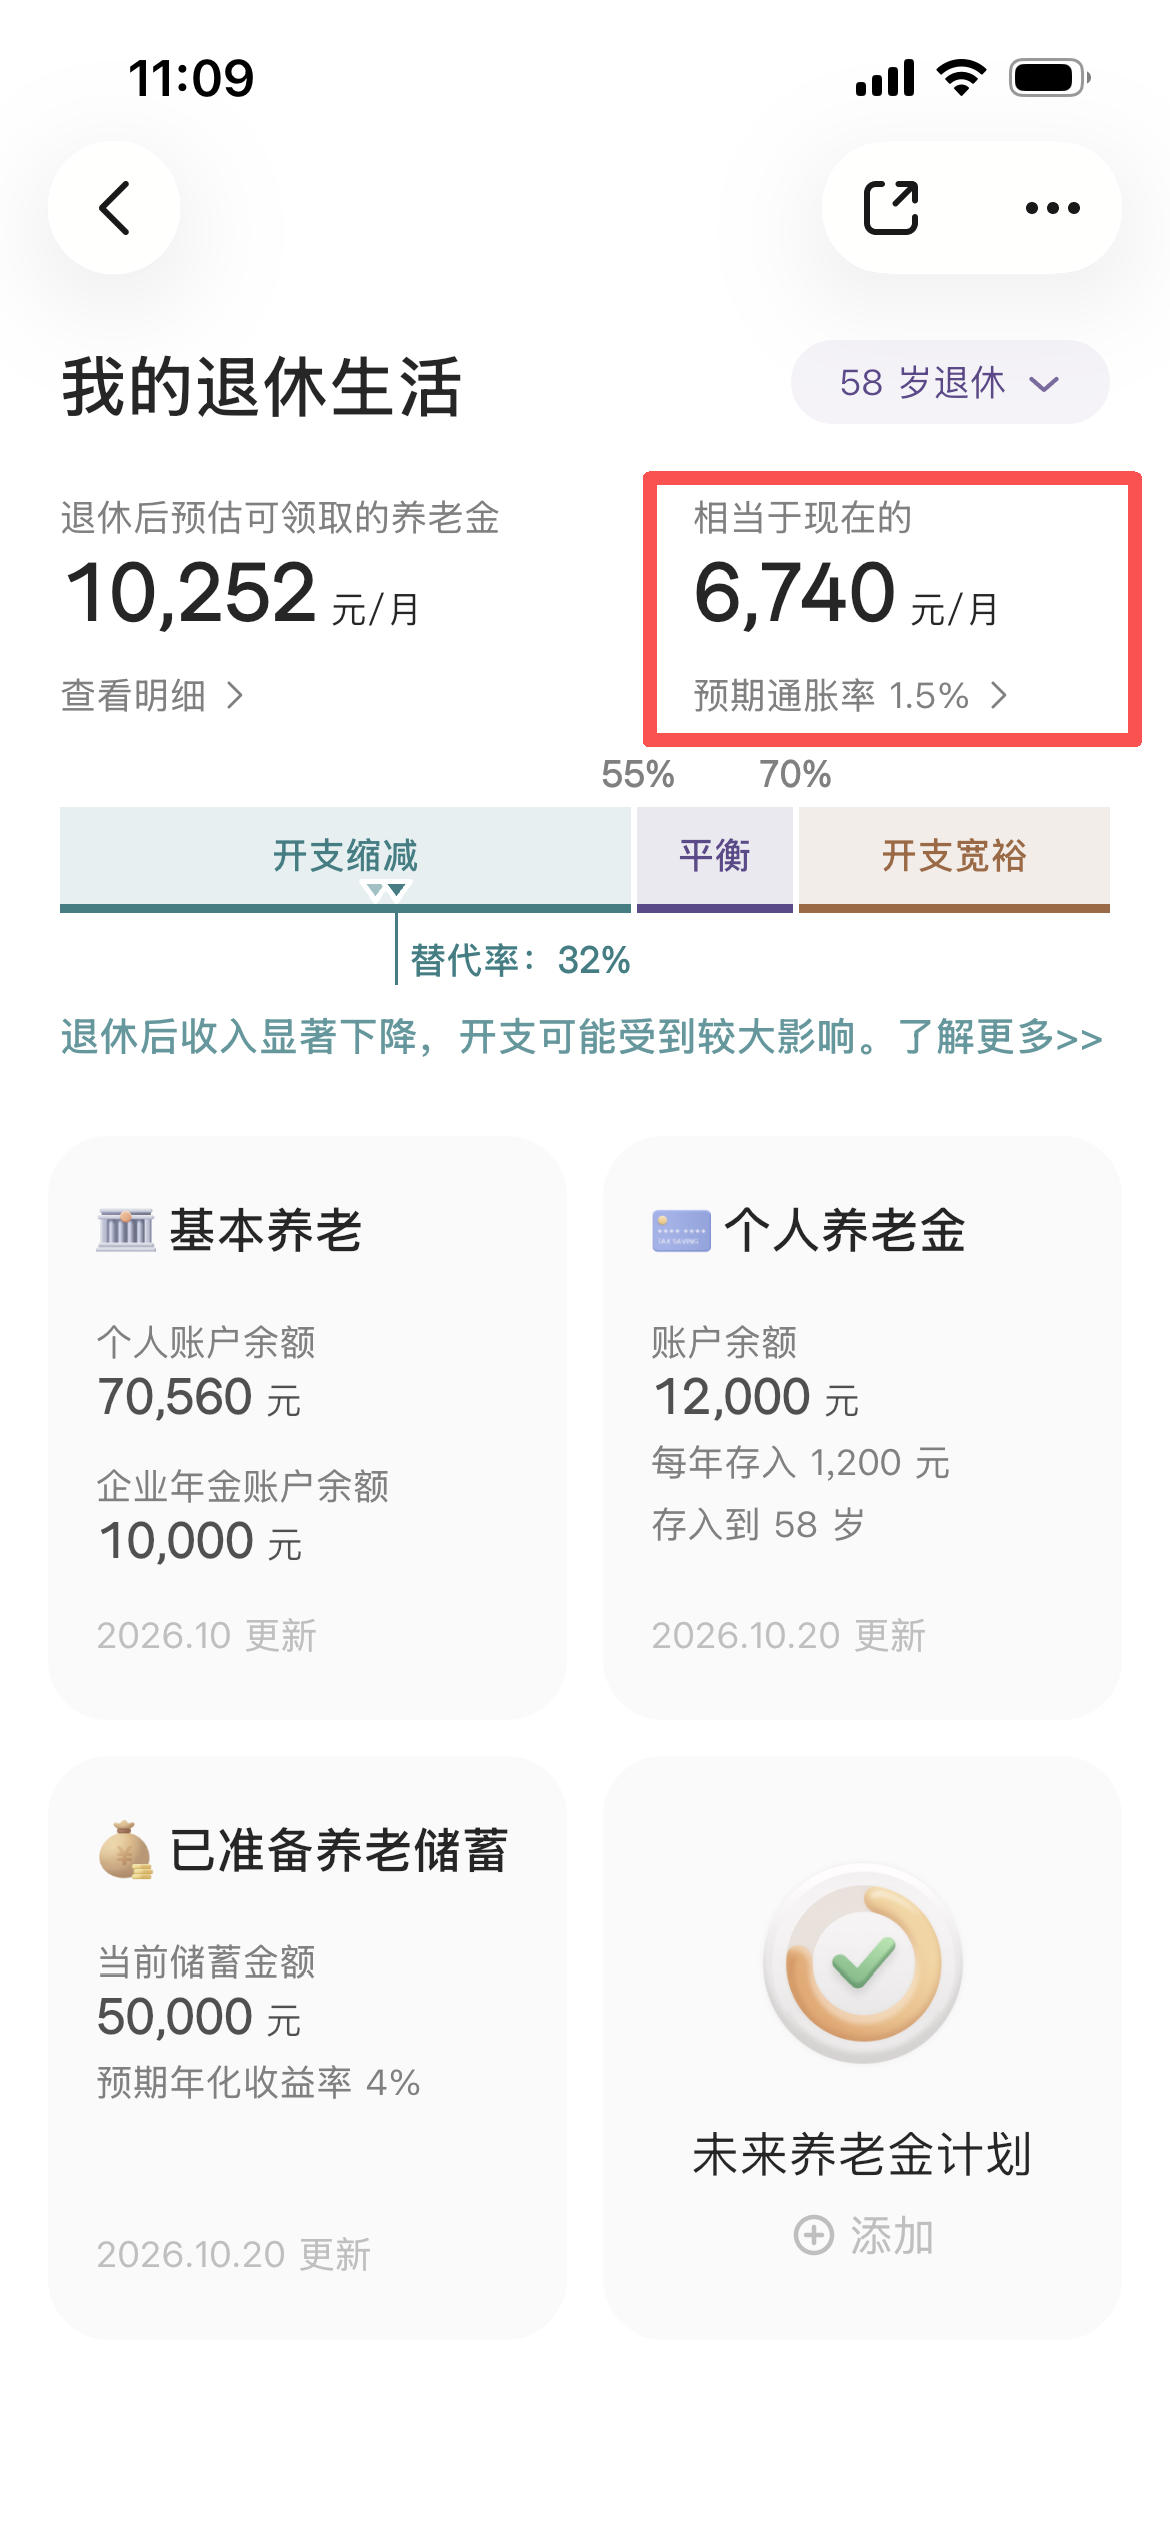
未来的 1 万元,和今天的 1 万元,购买力可能并不相同。
计算器在考虑通胀率的影响后,还给出了「相当于现在的 XX 元/月」这个指标,方便你直观感受:如果我每月领到的钱是这些,能否覆盖我的花销?👇
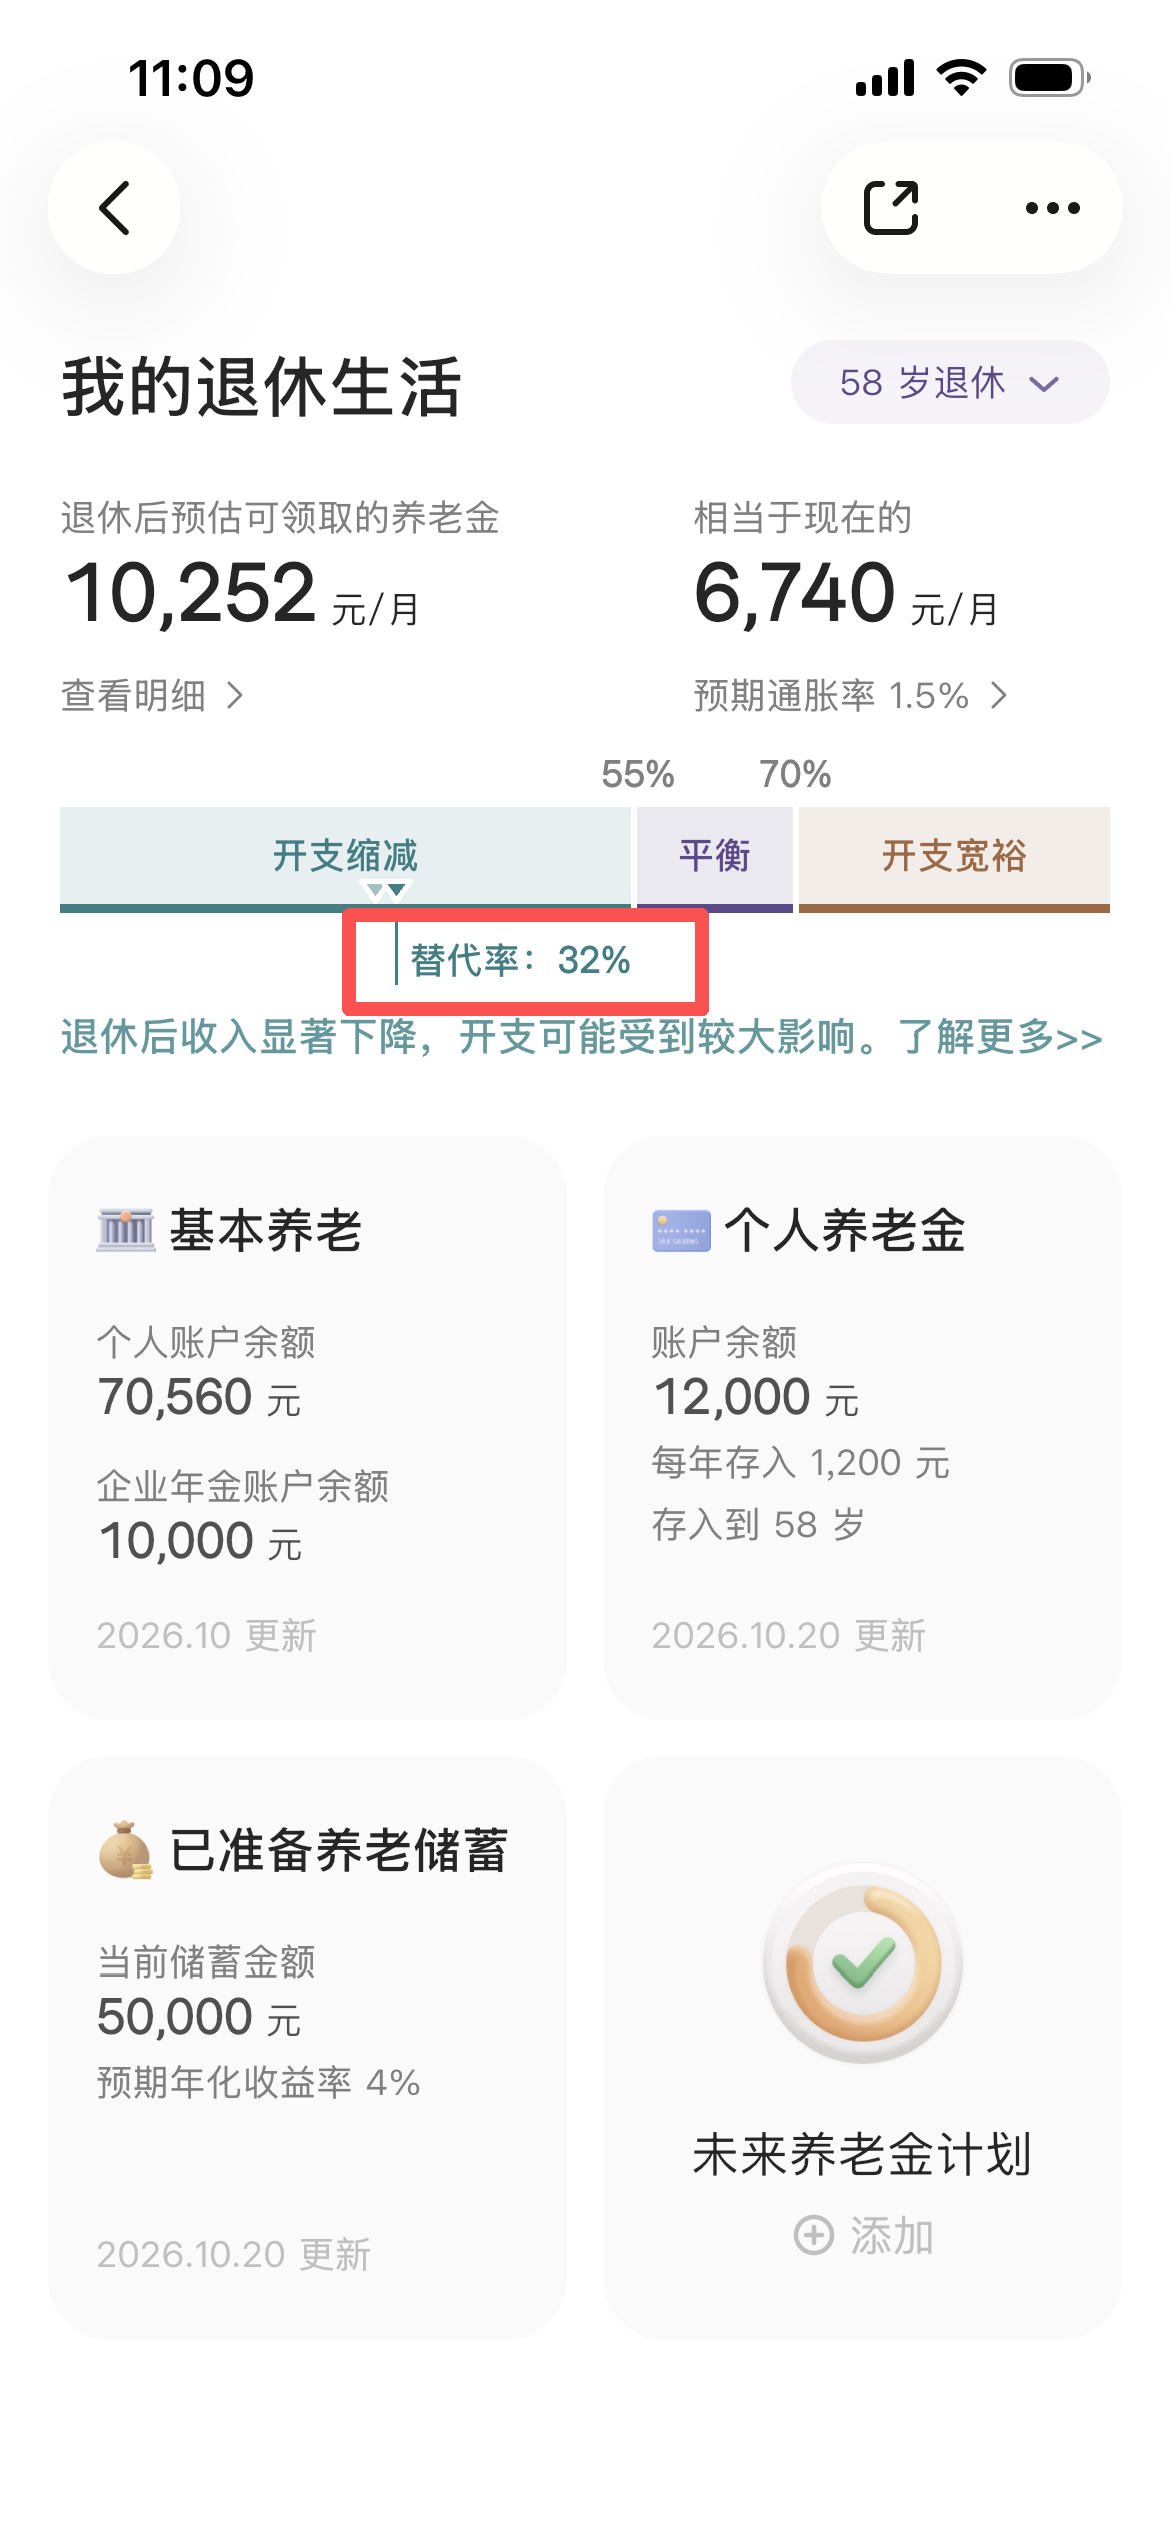
 2)「替代率」
替代率的计算方式是:
个人退休时的养老金 / 退休前的工资收入* 100%
这是衡量退休前后生活水平变化的常用指标之一,数值越高,意味着养老保障程度越高。
不同朋友的收入水平、消费习惯和养老预期各有不同,因此替代率没有一个公认合理的值,是因人而异的。
按照国际劳工组织和世界银行的建议,为了保障退休后的基本养老生活,替代率应该不低于 55%的红线,要维持退休前的生活水平不下降,替代率需要不低于 70%。
 第六步:进一步为养老做储备
在看到测算出的「替代率」后,一些朋友可能想继续提升替代率的数字。
这时可以打开「未来养老金计划」,填写除「基本养老」「个人养老金」和「已准备养老储蓄」外,每年计划存入多少钱,并选择预期年化收益率,就可以看到「替代率」的变化了👇
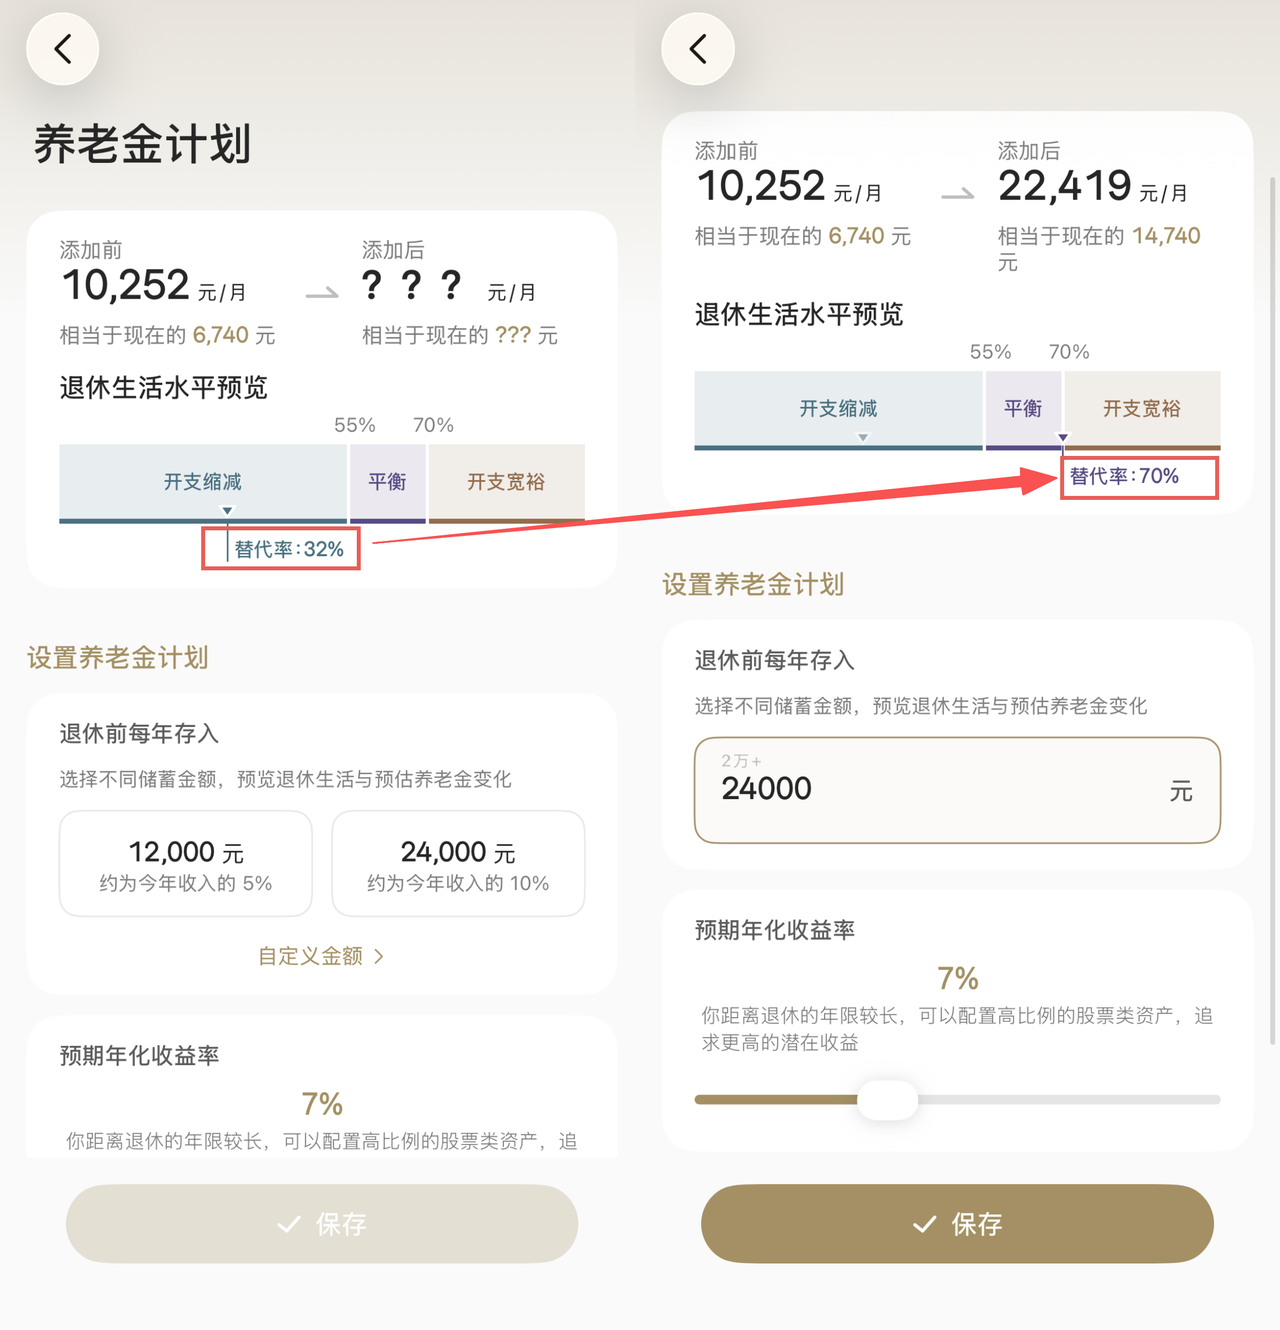
计算器会根据你距离退休年限的长短,给出一个预期年化收益率的默认值。
这个数值只是一个假设,你可以根据自己的实际投资情况来调整。
如果你已经有了较长的投资经历,一直记账的话,也可以参考自己记账的年化收益率来选择。
在有知有行,我们可以选择把自己的养老钱配置到长钱账户、稳钱账户和海外长钱中。
计算器会根据你距离退休的年龄设定默认的长稳海配置比例,以及默认的预期年化收益率。
不同的长稳海配置比例,预期的年化收益率也会有所不同。
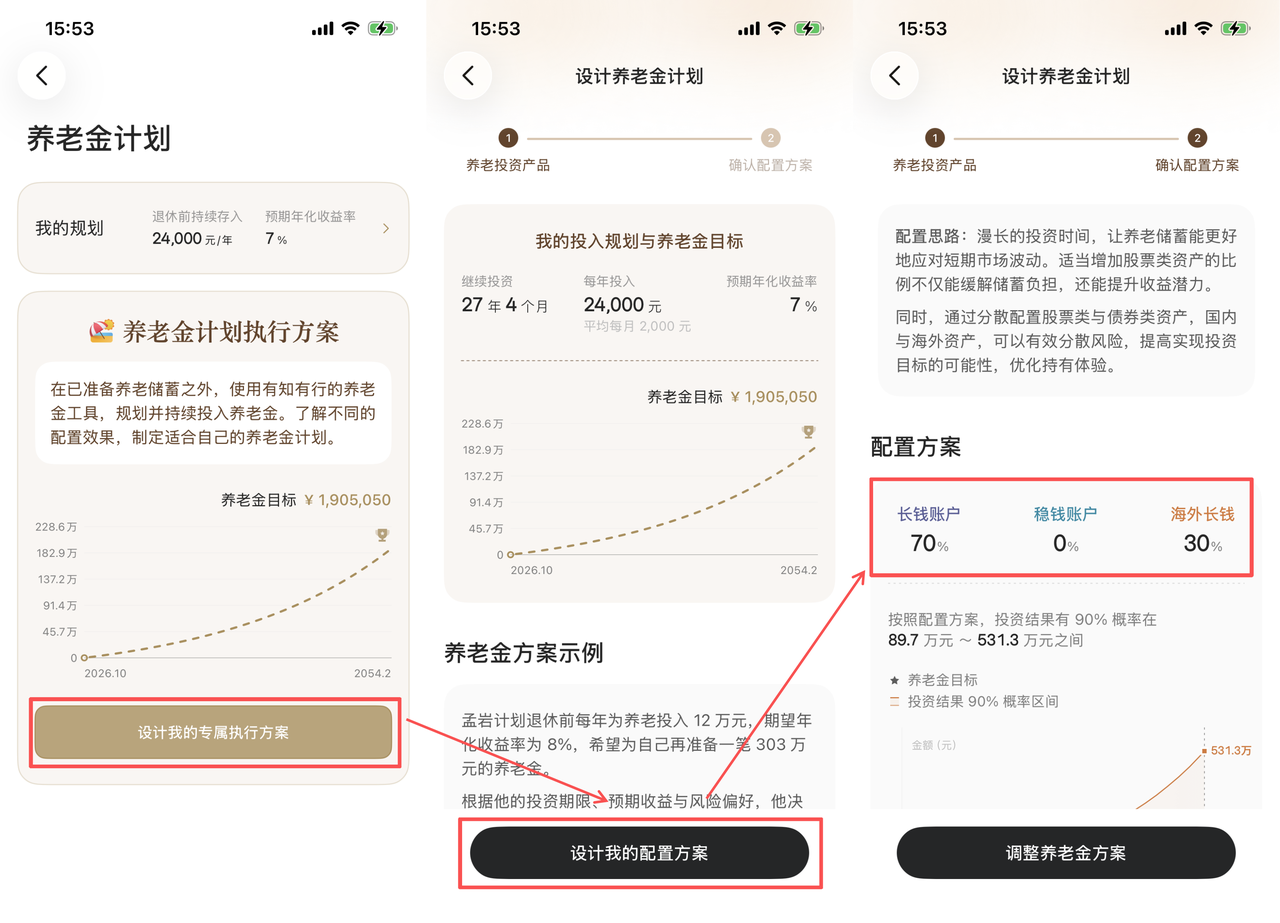
你还可以根据「投资结果分布」「持有体验」「海外资产配置」三个指标,看看如果按照当前方案来执行,你的持有体验大概是什么样的👇
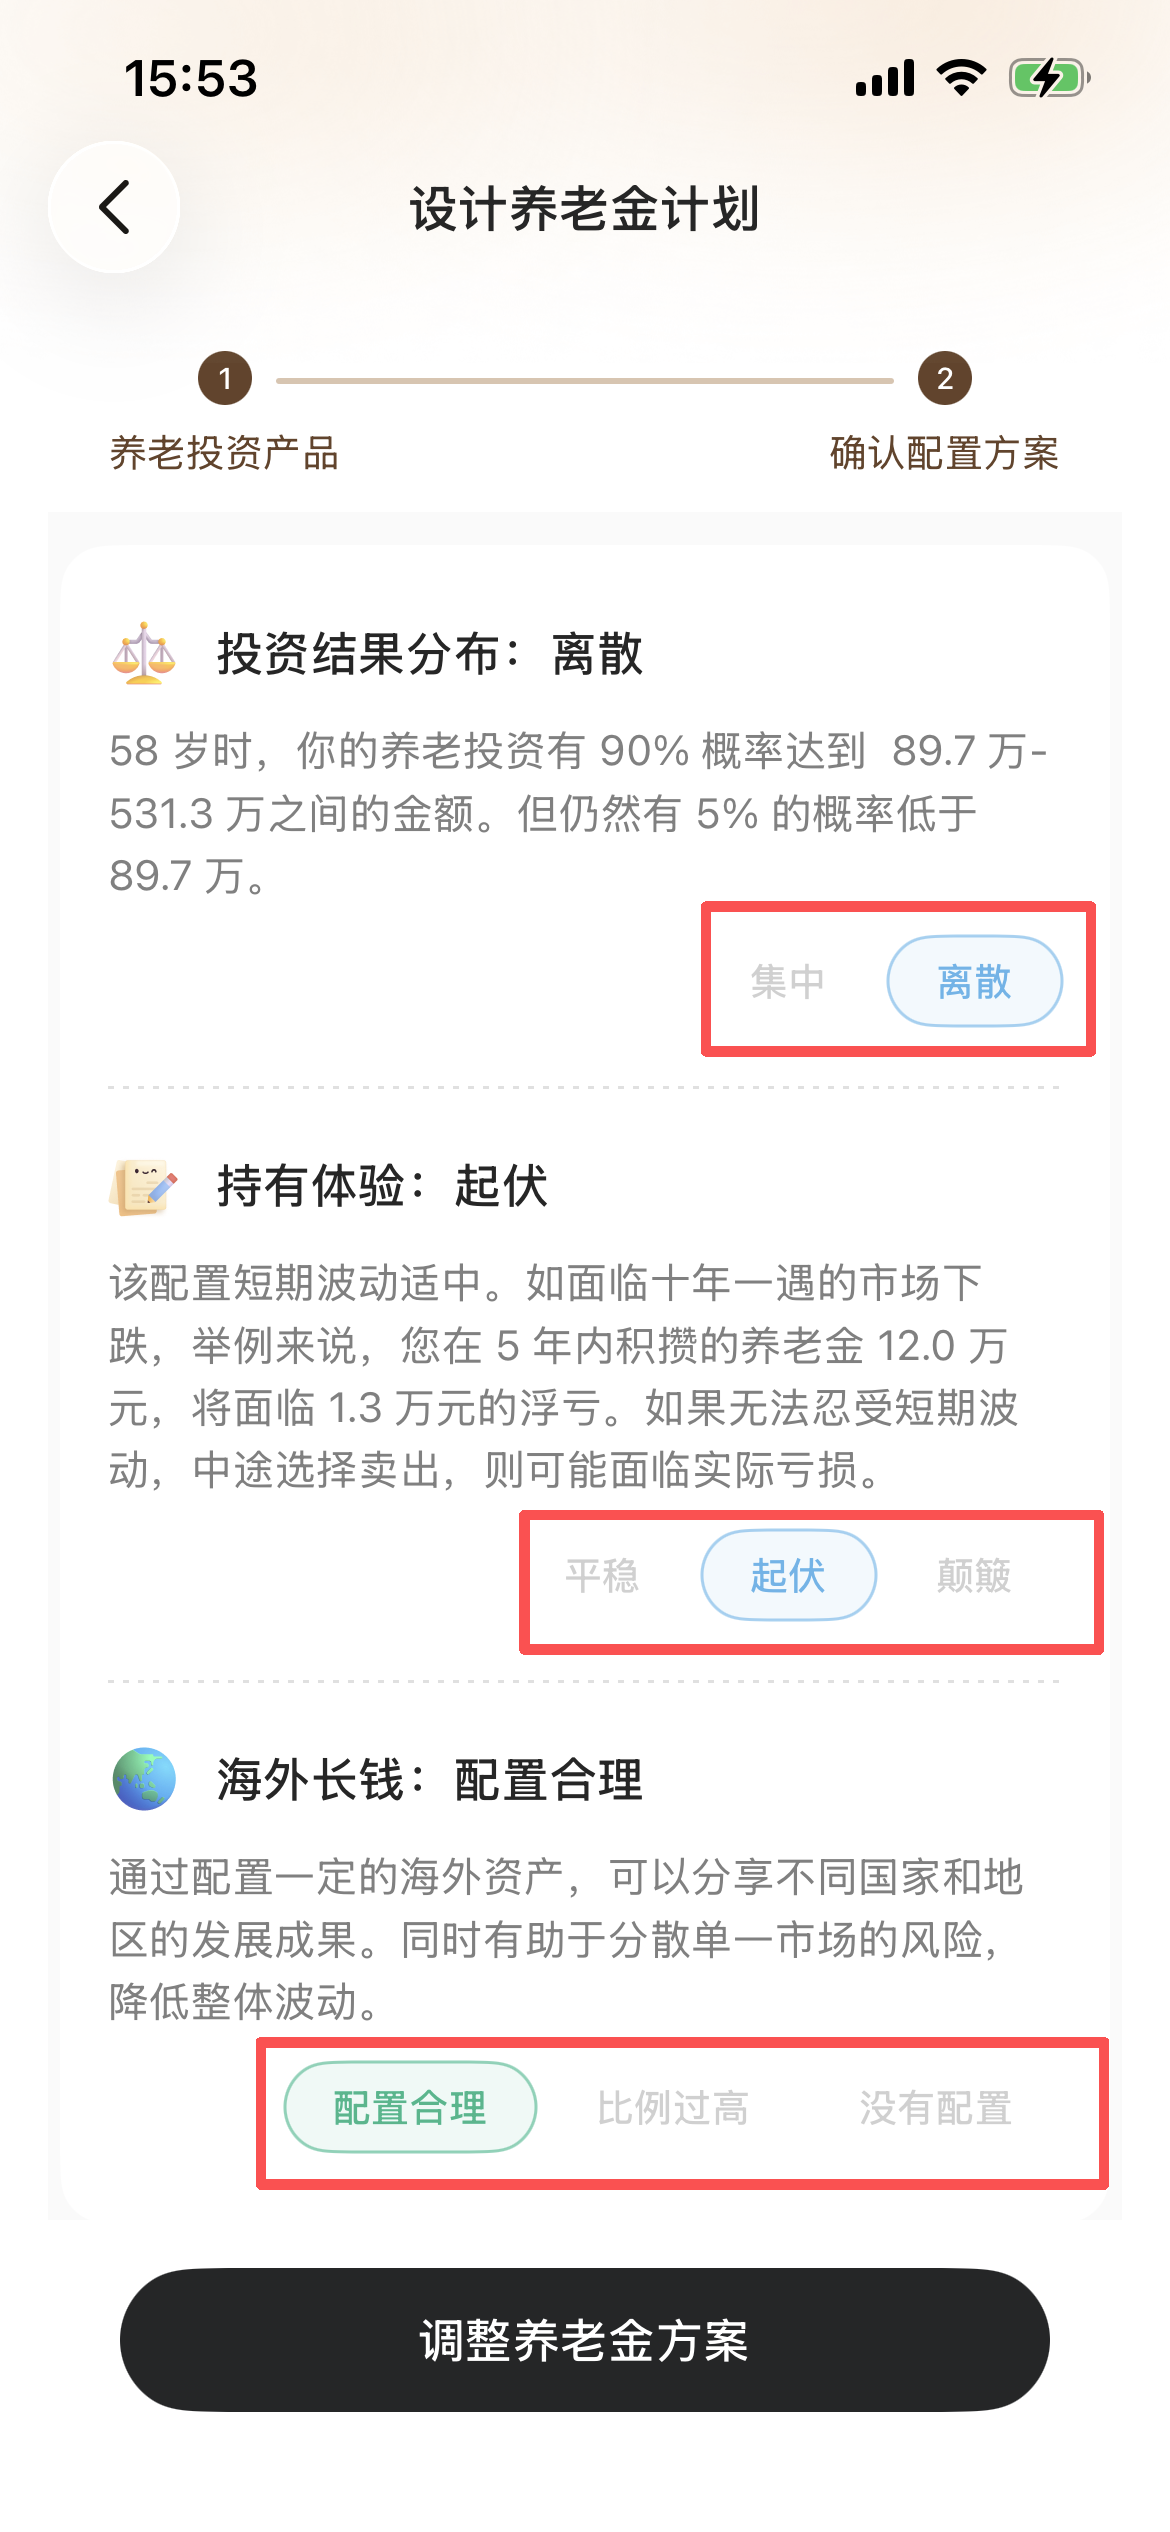
有关三个指标的详细介绍,可以阅读怎么判断养老金投资计划是否适合自己?来了解。
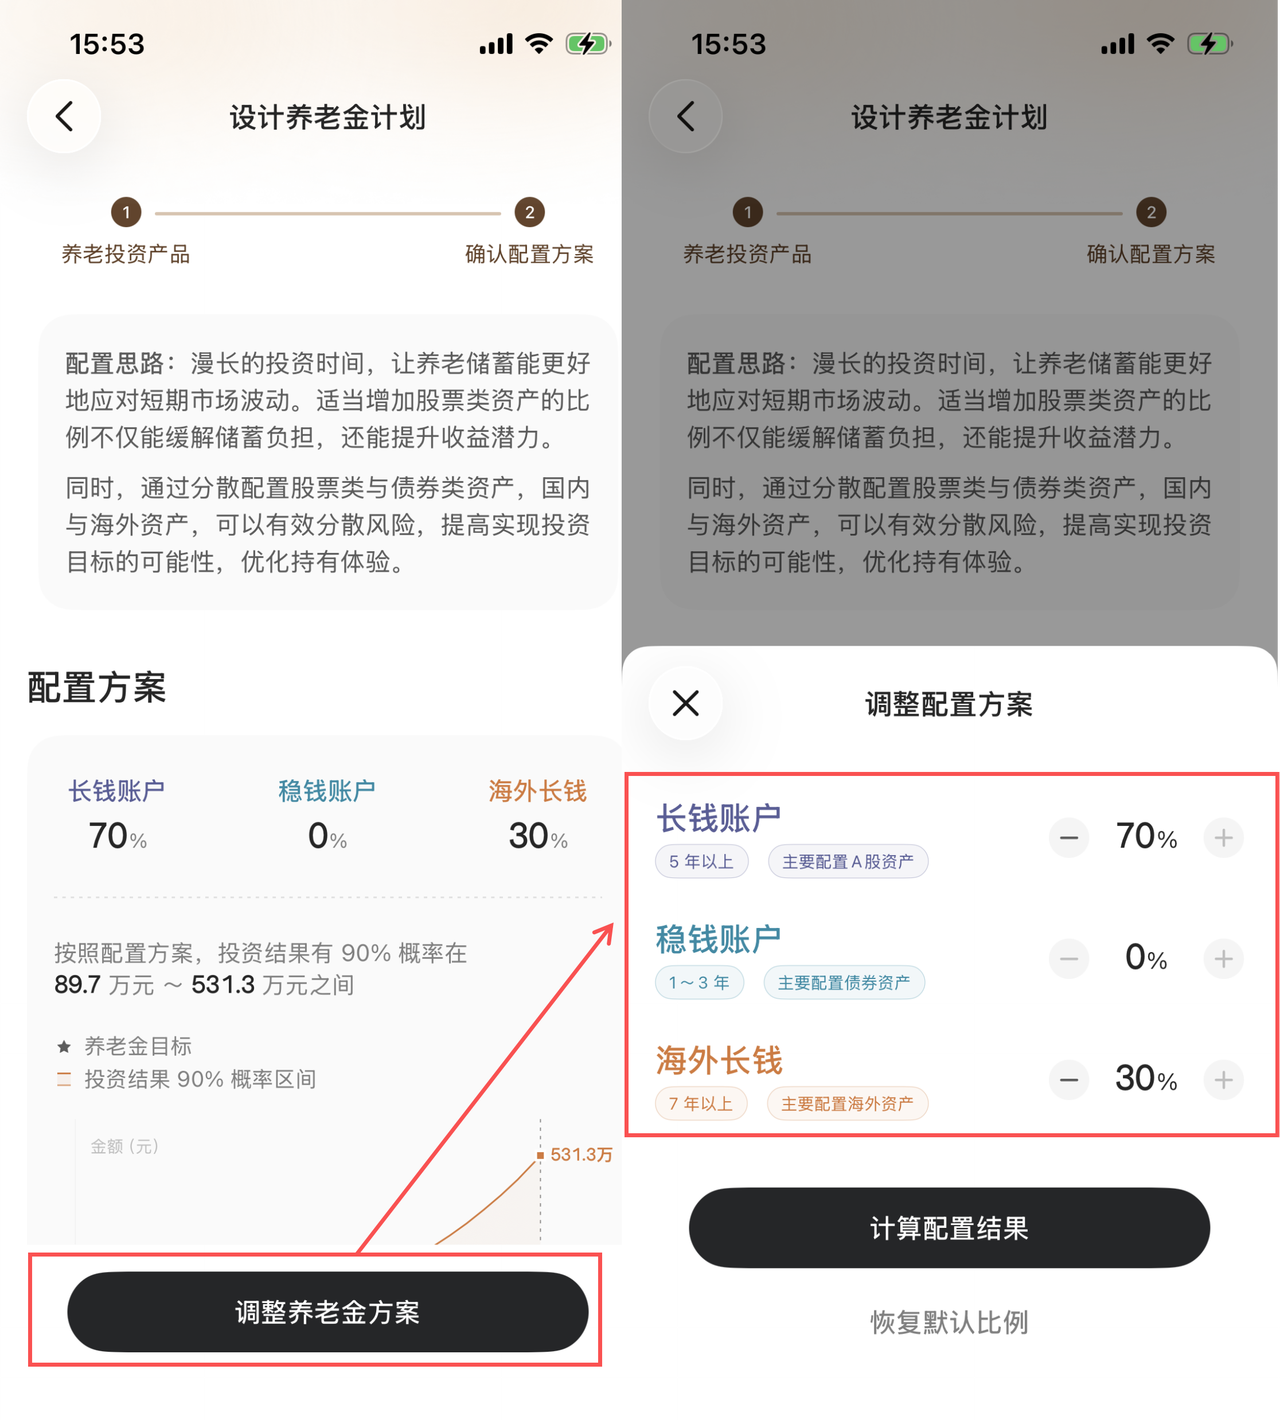
你也可以点击「调整养老金方案」,对长稳海的比例进行自定义,查看不同配置方案的持有体验:
小结
养老是一个长期动态的过程,当你结婚生娃、换城市工作、收入发生明显变化、投资偏好有改变时,都可以来计算器里更新一下。
一些朋友会问:测算过程中用了很多预估参数,结果还可信吗?
确实,这些参数不一定能准确反映未来,之后的社会将如何变化、我们的生活将如何变化,这些都是不确定的。
不过,在养老这件事上,我们也不必等所有事情都确定了再开始。
更重要的,是将「养老」这一充满变数、想起来可能会焦虑的课题,转化为一些具体的、切实可行的、能看见进展的行动。
过程中的数字或许不是最终答案,但至少能为我们提供一个大致的方向。
提前规划、提早开始行动,那么当我们退休时,将拥有更多选择和自由。
此外,我们还准备了一个操作指南的视频,欢迎观看👇
进行养老金测算时,需要填写多个预估参数。预估不代表未来实际情况,测算结果仅供参考,不等于未来实际可领取的养老金数额。长钱账户、稳钱账户和海外长钱的投顾服务由嘉实财富提供。产品的过往业绩不预示其未来表现,为其他投资者创造的收益也不构成业绩表现的保证。请在全面了解产品的风险收益特征后独立作出投资决策。
 @宁宁
你好,请问一下如果现已有10万的钱用做养老计划的,还有每月定投2800的长钱,1万的稳钱,海外不定期投100.,其它的社保没有,工作收入不固定,就是不明白怎样填写怎样算出这个养老金计划


