# 投资 # 稳钱账户 # 定存到期怎么办
2026年8月3日

你的活钱和稳健投资,在哪一档?

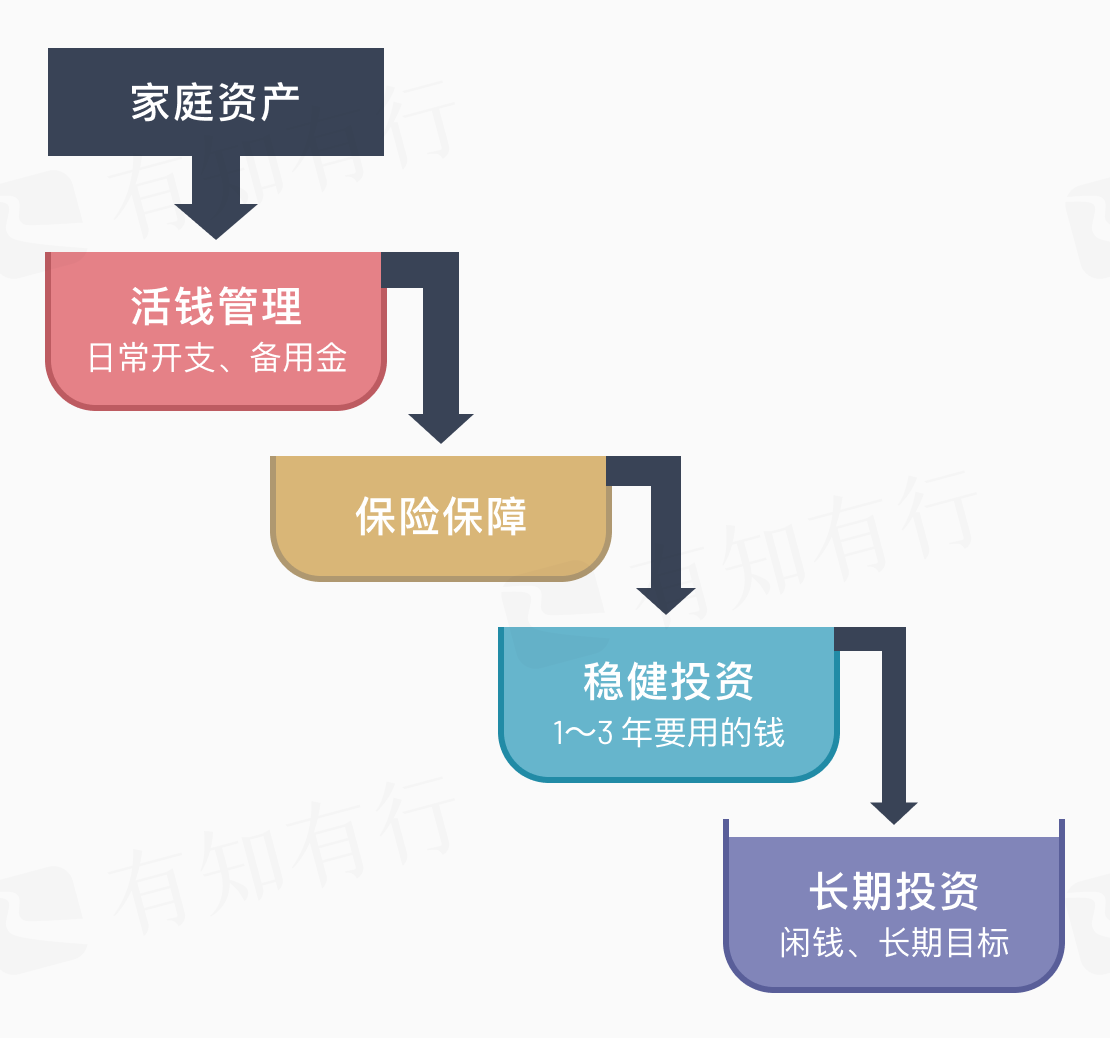
经常看有知有行的朋友都知道,「四笔钱」很像是一组从上到下的蓄水池(图一)。

先用活钱、保险和备用金,保障生活的底线不被击穿,再慢慢往下,去考虑未来可能的刚性支出和更长期的资产增值。

水会先蓄满第一个水池,之后再溢出到下一个水池。用这个顺序去梳理家庭财务,会更有条理一些。

如果把镜头再拉近,聚焦到日常要用、以及近几年可能要用的钱(活钱管理 + 稳健投资),我们一起来看看:这两个蓄水池里,适合放什么样的产品?

在这两个蓄水池中,主要有三类产品:货币基金、短债基金和稳钱账户。你很可能已经投入了其中的一个或几个。

从货币基金到稳钱账户,其实是一条预期风险和收益递增的阶梯。每往上走一档,就要多让渡一点时间、多承受一点波动,换回来的是更高一点的收益潜力。

第一档:货币基金

这大概率是我们最先接触的投资产品:支付宝的余额宝、微信的零钱通……都属于货币基金。

它的特点是流动性高。日常花销、临时支出、投资备用金、还没想好怎么用的钱,都先放这里,够用就好。

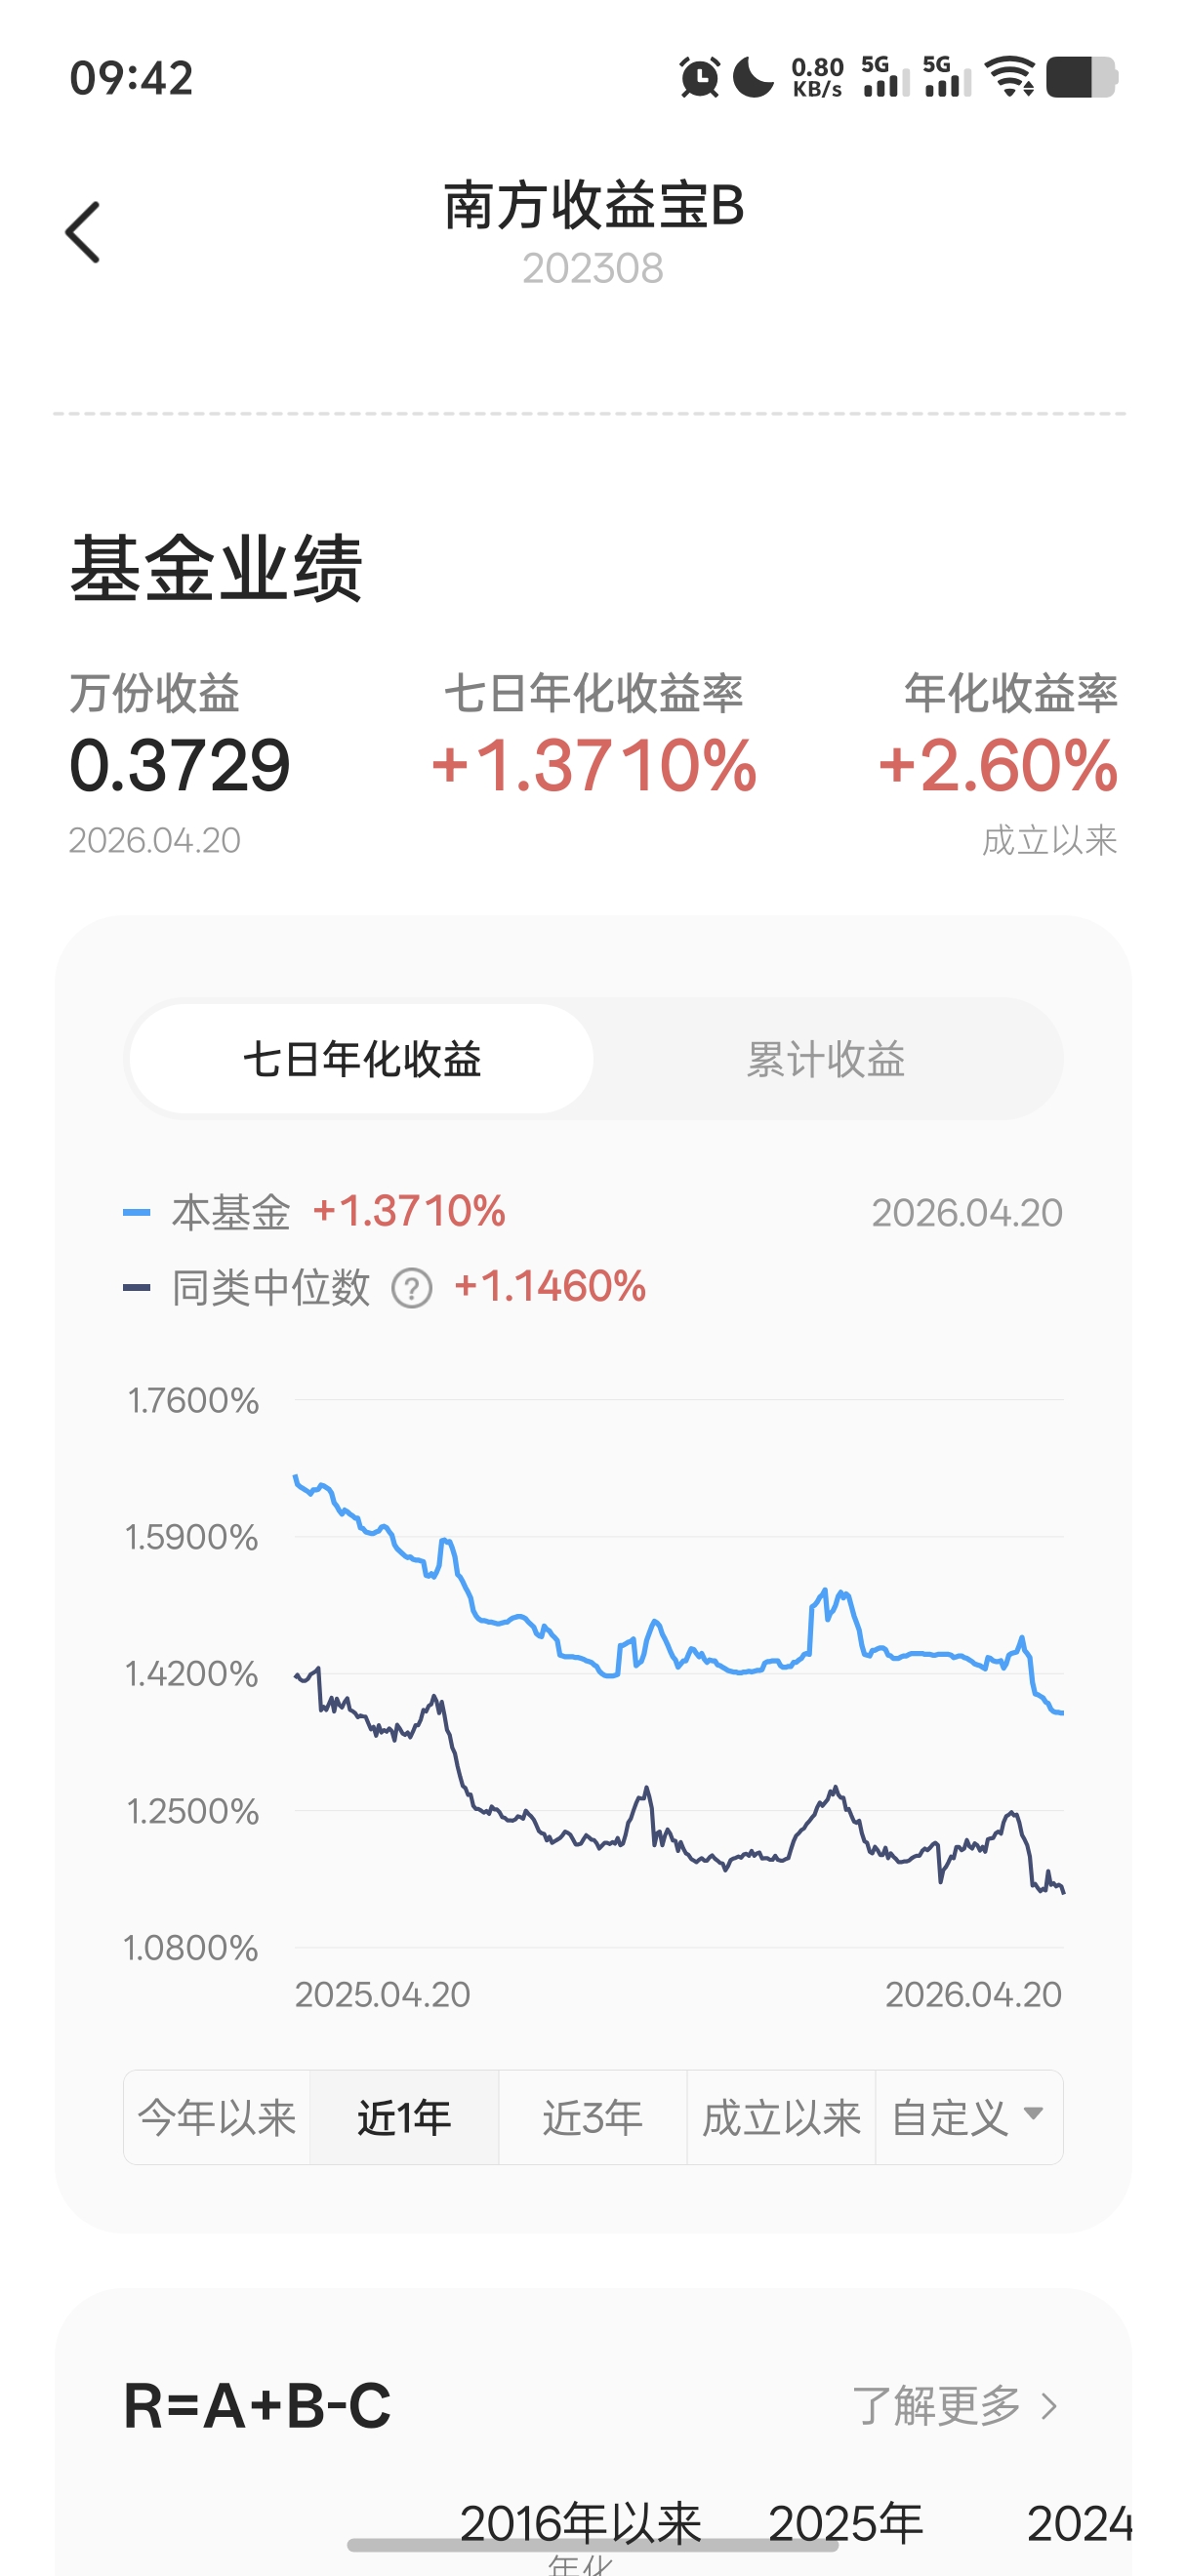
在有知有行 App 里,「投资钱包」就属于这个类型,底层资产是市面上费率水平较低的货币基金,「投资钱包」的最新七日年化收益率为 1.37%(数据截止 2026 年 4 月 20 日)。

第二档:短债基金

再往上,就进入稳健理财的范畴了。

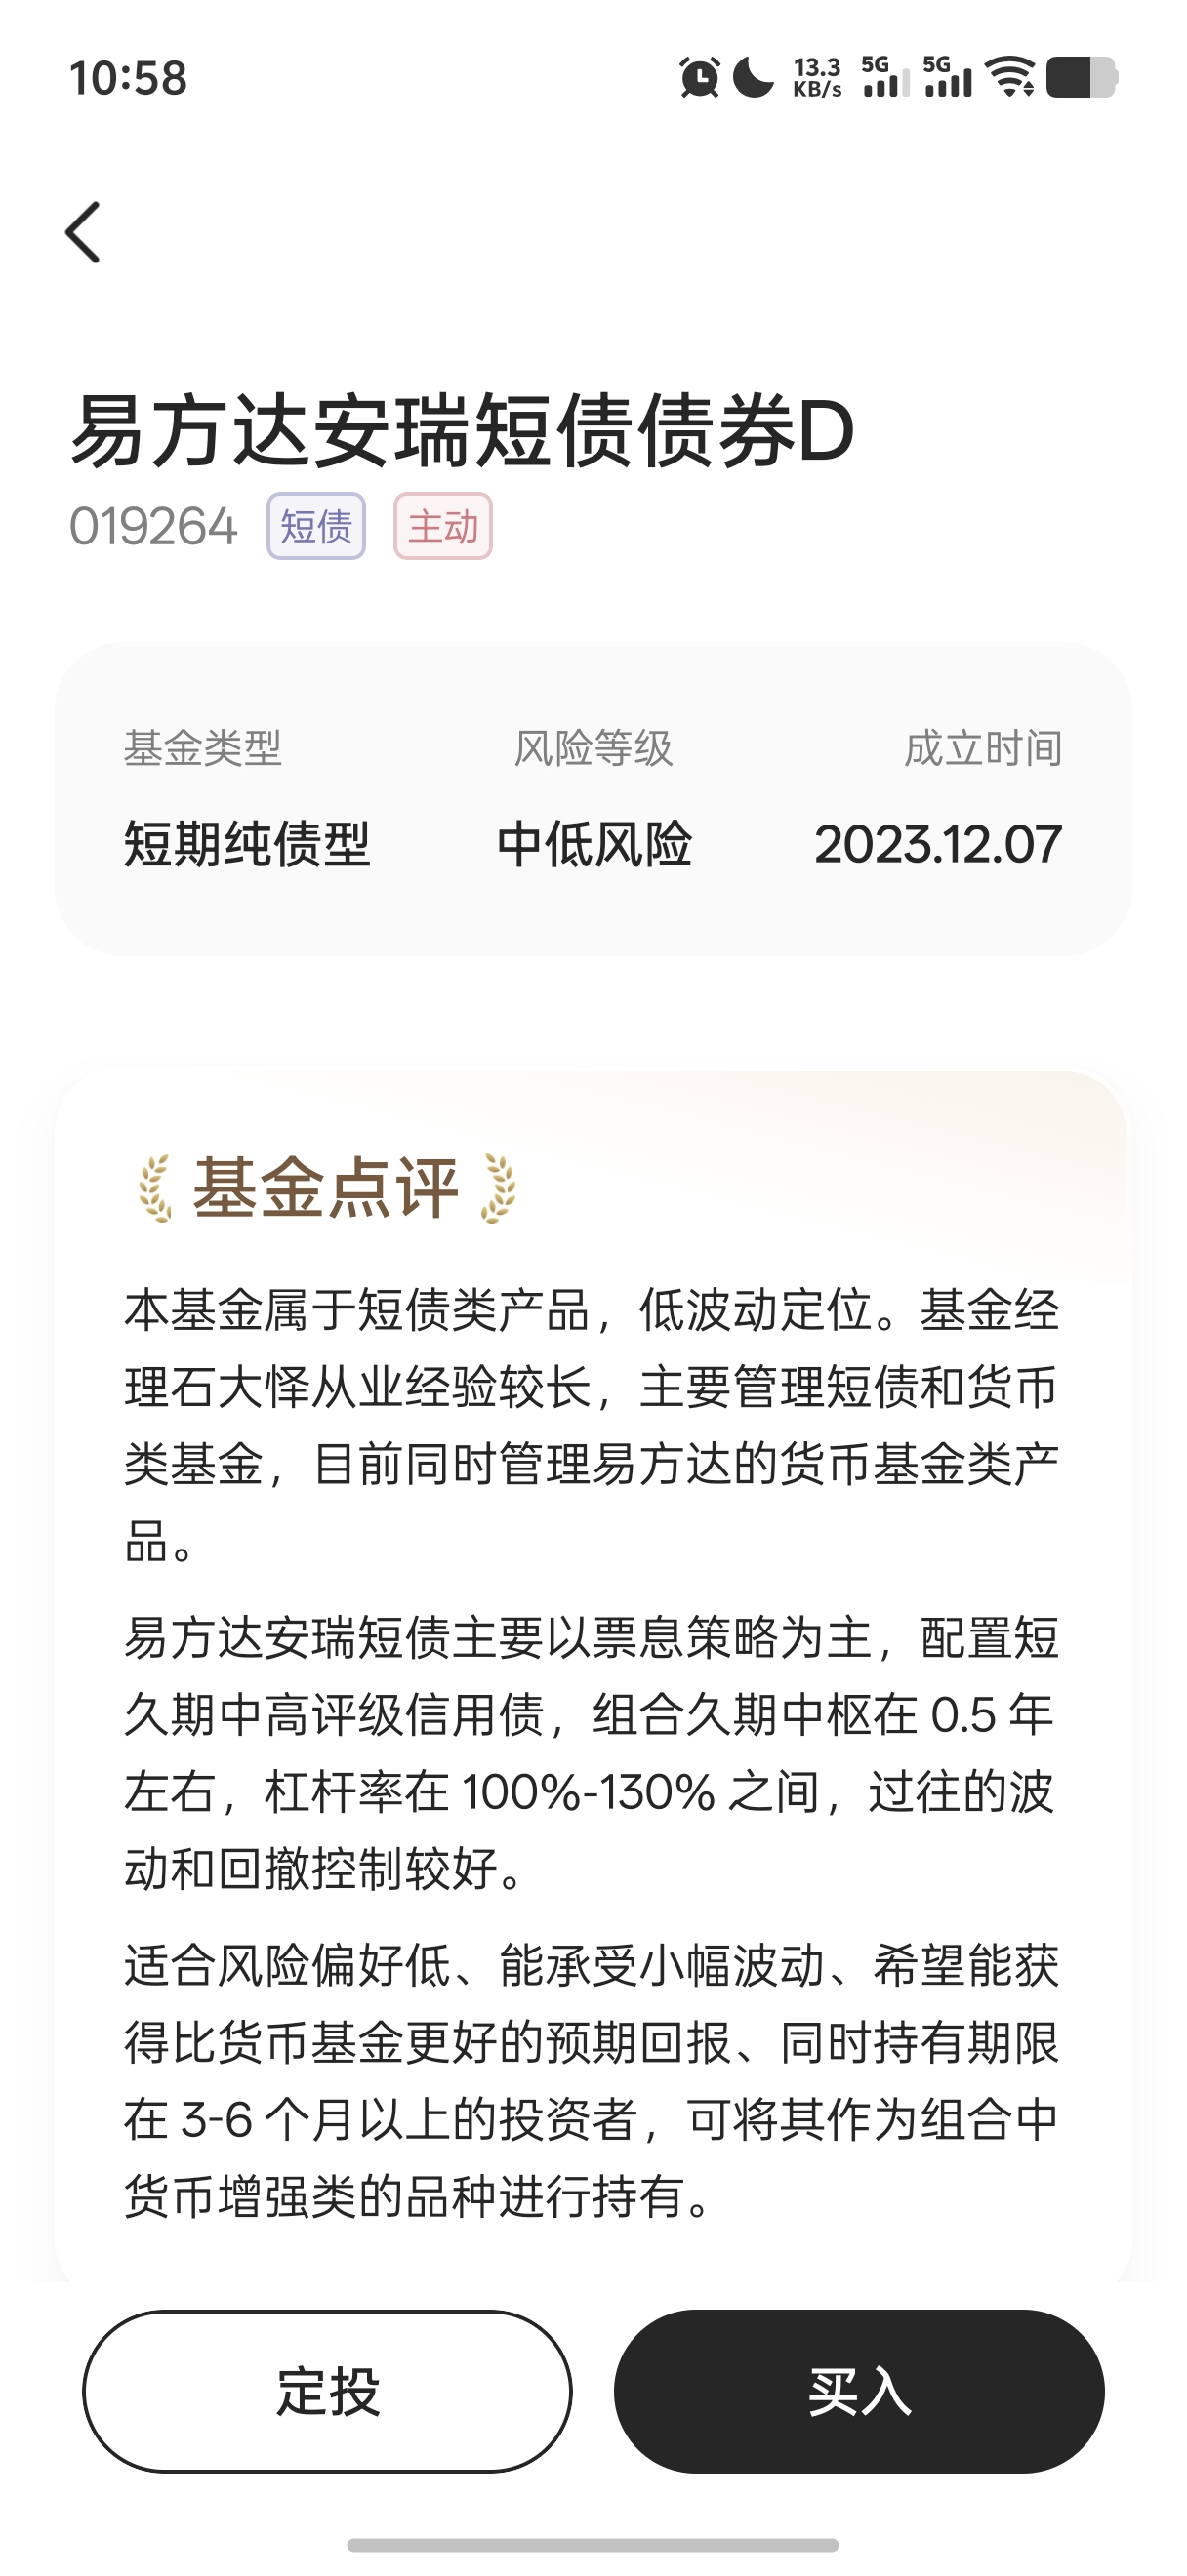
短债基金适合管理半年到一年内想用的钱,比如一笔旅行预算、用来应急的生活备用金等。相应地,它的流动性就比货币基金弱,建议持有 6 个月以上。

有知有行严选上架了一批短债基金,你可在「基金严选」中找到。如图三,即是其中一只短债基金的业绩表现。

第三档:稳钱账户

再往上一档,是像稳钱账户这样的投顾组合。它大概有 80% 的仓位投资债券,还配有 16% 左右的股票型基金。

这意味着,它对持有时间和波动承受能力的要求更高,更适合投入 1–3 年内不用的钱,并且需要能够接受过程中出现的浮亏。

在这里,你让渡的是更长的时间,以及「中途可能看到浮亏」的心理成本;换回来的,是比短债基金更高一档的收益潜力。

需要说明的是,这三类产品并不是只能三选一,它们可以同时存在,分别对应你不同投资期限和不同用途的钱。

具体到每个人,由于投资经历、风险偏好有所不同,配置也会有所差异。大家可以在实践中不断找到适合自己的稳健类投资。

先立于不败,而后再求胜。这是「蓄水池」告诉我们的顺序。

而在每个池子里,多一点收益的背后永远是多一点等待、多一点回撤。这是「风险收益阶梯」提醒我们的代价。

当我们在打理这部分日常要用、以及未来几年可能要用的钱时,如果一时拿不准,不妨先想一想:

这笔钱,多久会用到?你更想要的是方便取用,还是愿意多等一等,换一点收益空间?

想清楚这两个问题,再去看具体的产品,往往会更容易做出适合自己的选择。

※ 稳钱账户的销售、投顾服务,分别由雪球基金和嘉实财富投顾提供。单只基金销售服务由海南有知有行基金销售有限公司提供。市场有风险,投资需谨慎。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。请全面了解投资产品风险收益特征,结合自身风险承受能力和投资需求,审慎做出投资决策。
点此了解稳钱账户
14 条回应
本意
随着时间的推移,水流速度加快(现金流增加),我额外设置了75 分位的提示线。到达 75 分位后,会开一个小水流管道到下一个水池,不再等水满溢出 似乎有缓解到之前执着于先填满第一个、第二个水池后,才能考虑长久期的水池的焦虑感 有个前提:第一个水池一定要够!生存第一位
4 7 1 2 1
Dz
接触到蓄水池理念是我近期的bling时刻,之前在纠结多账户该放多少,怎么用,现在很清晰~给小编加鸡腿
1 3
颖火虫_surDe3
一直有个小小的疑问,也不能算疑问吧。我投资钱包在每次发工资定投后,都会留1万元,以备日常使用。 这两年在进行牙齿矫正,设了一个正畸支出账户,购买稳钱,这个账户设立不到1年时间,已经存的基本达到目标了。 但我日常的正畸支出大多都会从投资钱包出,因为稳钱账户持有时间1到3年,这样我的正畸心理账户的设置有意义吗? 我觉得我这种做法也没问题,如果这笔钱正畸不用,可以给其他支出用。
1 1 1
2
毛远 :我也觉得,你现在这样用,挺好的。 也有不少朋友,存满了心理账户,但跟你一样,并没有直接从账户支取。困惑也很相似,最后「没有提款」,是不是就等于「没有使用好」这个账户? 我个人看来,心理账户真正管理的,其实不只是资产,而是未来的不确定性。 比如你的正畸账户,在存满的那一刻,就已经完成了最重要的使命:她确保了这个目标一定能达成。 所以,即使后来活钱一直比较充裕,每个月都直接从投资钱包支付,没有动过这笔稳钱,但她依然发挥了作用。钱真正的价值,不只是花出去那一刻才产生的,它会改变我们过去每一天的状态。 这个账户给你带来的,不只是流动性,更多是确定性。 你会知道,即使未来现金流变化,即使某个月活钱不够,这个目标依然不会受到影响。这种安心,从账户建立的那一天就已经存在了。是的,你从始至终都没有用到账户里的钱,但可能很早就开始享受到其带来的安全感和释放的注意力了。 所以,对于当下这个小小的又有些占据注意力的疑问,如果是我,不会着急把这笔钱取出来。 只要未来 1-3 年内,依然有正崎这样可能发生的大额支出,她完全可以继续放在那里,继续承担这个心理账户类似的职责。 等正畸真正结束了,你开始拥有更明媚的笑容。这时候如果暂时没有新的中短期目标,把账户改个名字、调整一下期限,开始为下一个给自己带来笑容的目标服务就好。
面壁者XW
首先,根据每笔钱的属性和使用期限,分类管理,根据自己的风险偏好,合理配置相应的基金; 注意要留出一定的冗余,不要把预算扣的太紧, 先踏踏实实把活钱和稳钱备好、备足; 在这个的基础上,如果还有余力和余钱,再考虑 更长期,波动更大的产品,这样自己的投资心态会更好。 这个过程的难点是:它很慢,哪怕是前期把活钱和几年生活费备齐,也不是件轻而易举的事。虽然前期的准备很辛苦,但却很有必要。 一步步来吧,自勉!
1
铅笔05
蓄水池还有水流向的顺序,这个概念很赞!我也是按这个实施的,最近还抬高了点长钱占比
1
木头🪵
感谢分享
账户盘点
厘清风险,谨慎投资
平安致富小海螺
学到了
Lisa小奈
第一档:货币基金
无语之
我的稳钱全部在稳钱账户,活钱小部分在银行的货币基金(支持直接支付,方便日常消费与信用卡还款),大部分在短债基金标品(持有7天以上可以随时赎回,也挺方便)
1
三五七
蓄水池这个概念把四笔钱形象化了,年初刚下载有知有行的时候,看文章看不懂,现在渐渐能懂一些了,继续坚持看,坚持思考,并慢慢执行。
自由MOMO
备用金在短债,稳健投资90%以上长债+极少量股票型基金
一颗橙子喲
第三档,厚厚的安全垫
做自己的哆啦A梦
这个蓄水池我有个问题,保险保障需要存几年的保费呢
1