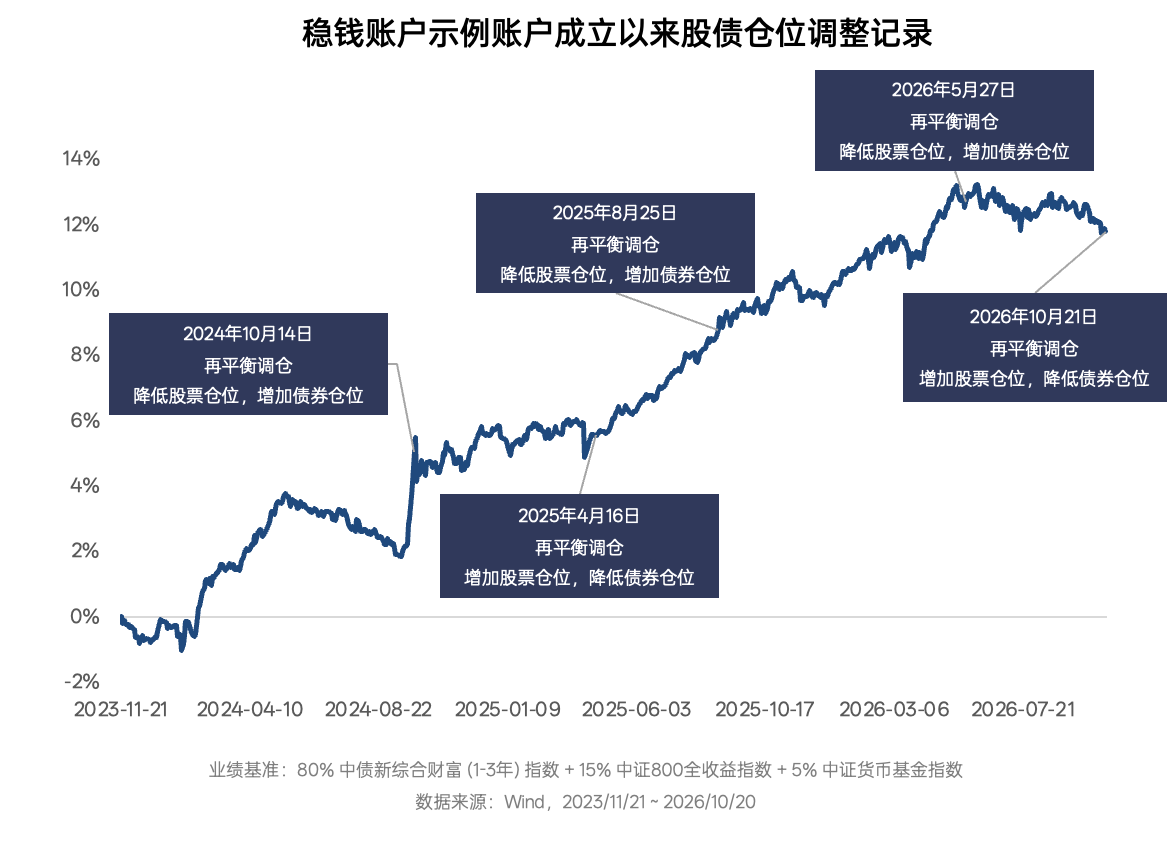
我们看到,本周三(10 月 21 日)稳钱账户进行了再平衡的操作,整体增加了组合中股票基金比例,降低了债券基金比例。
什么是再平衡?
如果你刚开始投资,可能会对「再平衡」这三个字有点陌生。
简单理解,就是组合里的资产涨涨跌跌、比例偏离原来的目标后,再把它调整回来。
以稳钱账户为例,它长期的大类资产配置目标是 15% 股票、80% 债券、5% 现金。
股票涨得多了,可能超过目标,达到一定比例后,就卖出一部分股票基金、增加债券基金;相反,股票跌得多了,占比低于目标,达到一定比例后,就补回一些。
借此机会,我们来回顾一下稳钱账户过往的再平衡操作。
2024 年 10 月,A股在 9 月底快速反弹,股票仓位明显偏离配置中枢。稳钱账户降低偏股基金比例、增加债券基金,也对短期涨幅较高的资产做了部分止盈。
2025 年 4 月,股市下跌后,股票仓位被动下降,稳钱账户又小幅增加偏股基金、减少债券基金。
到了 2025 年 8 月,股票持续上涨,仓位再次高于中枢,稳钱账户降低股票占比,回到中枢附近。
2026 年 5 月,创业板等成长风格大幅上涨,稳钱账户卖出部分涨幅较大的成长、均衡风格基金,资金大部分回到债券基金,并小幅回补价值风格基金。近期成长、均衡风格的股票基金明显回调,债券基金和价值风格股票基金相对抗跌,这次调仓便反了过来,补回低配的均衡、成长风格基金。
你会发现,上述这些操作方向有的时候是相反的,但目的始终只有一个:让组合回到原来的配置附近。
这是因为,稳钱账户主要面向 1~3 年不用的资金,或者是 3 年以上的风险偏好相对较低的长期投资需求。
这类钱不适合承受过大的波动。股票涨多了,适当卖出,避免组合承担超出原计划的风险;股票跌多了,适当买回,让股票配置回到目标比例附近。
写在最后
最后想说,近期股市回调,成长、均衡风格的股票基金下跌明显,对稳钱账户也是一次考验。
稳钱账户投资的债券基金也好、偏股基金也好,都属于风险资产,所以不可避免地要面临股市、债市的波动。换句话说,想收获一根笔直的、一路上涨的收益率曲线,稳钱账户是办不到的。
正如前文所说,稳钱账户始终是站在未来 1~3 年的投资周期下进行资产配置,从而也就决定了它能够接纳市场更短期的波动。
也希望大家能给这笔投资多一些耐心,让组合在原定的投资周期里,逐步发挥资产配置的作用。
※ 稳钱账户的投顾服务由嘉实财富提供。产品的过往业绩不预示其未来表现,为其他投资者创造的收益也不构成业绩表现的保证。请在全面了解产品的风险收益特征后独立作出投资决策。