 保险专栏
最近此刻评论区,有不少家长在问「熊孩子险」。
孩子在学校、小区、游乐场里和别人打闹,不小心把人撞伤了;去别人家做客,把玩具、眼镜、手机弄坏了;在商场或培训机构里,碰坏了公共物品。
这些事未必是孩子故意「闯祸」,但真发生了,家长就要面对赔偿。
所以一听到「熊孩子险」,很多人的第一反应可能是:这不就是孩子闯祸以后,帮家长赔钱的保险吗?
这个理解有一部分是对的。
但也只对了一部分。
「熊孩子险」并不是一个正式的险种名称,真正对应的,是「监护人责任保险」。
先和少儿意外险区分一下。
少儿意外险主要保孩子自己遭受意外后的损失;监护人责任险保的,则是孩子给别人造成损害后,家长需要承担的赔偿责任。
这类责任可能单独做成一款产品,比如叫「xxx 熊孩子险」或「xxx 监护人责任险」;也可能出现在其他产品里,比如一些少儿意外险中会包含「监护人责任」。
那它具体保什么呢?这和事故发生后可能产生的损失有关,大致可以分为下面几类。
第一类,是第三者身故、伤残。
比如孩子在玩耍过程中导致别人严重受伤,甚至发生身故,家长依法需要承担赔偿责任时,这类责任可能发挥作用。
第二类,是第三者医疗费用。
比如孩子在小区、学校或者游乐场玩耍时,不小心把别人撞倒,对方因此去医院检查、治疗,家长依法需要承担医疗费用,这类费用可能属于监护人责任险保障的范围。
第三类,是第三者财产损失。
比如孩子不小心弄坏别人的眼镜、玩具、书包,或者在商场、培训机构里弄坏公共物品,家长依法需要赔偿时,可能涉及财产损失责任。
第四类,是法律费用。
如果事故后产生纠纷,进入仲裁、诉讼等程序,有些产品会把依法应由监护人承担的仲裁费、诉讼费,或者经保险公司同意的必要费用纳入保障范围。
但要注意,并不是所有叫「熊孩子险」或包含「监护人责任」的产品,都会把这四类责任都放进去。即使都包含,具体额度也可能差很多。
比如,有些少儿意外险会附带一小份监护人责任,里面可能包含第三者身故、伤残、医疗费用、财产损失和法律费用,但每项额度通常不会太高。单独销售的监护人责任险,也可能围绕这几类责任展开,只是具体到某个销售计划,每一类责任是否实际列入、额度是多少,还是要看投保页面、保险单或特别约定。
知道产品大致保什么之后,还要继续看具体边界。
判断一款「熊孩子险」有没有用,不能只看页面上写了多少保额。即使产品里包含监护人责任,也还要继续看三件事:具体保哪些损失;每一项最多赔多少、有没有免赔额;哪些情况被免责,或者被设置了很低的小限额。
下面几个场景,可以先凭直觉判断一下。
孩子在小区里和其他小朋友追跑,不小心把邻居小朋友撞倒了。邻居小朋友去医院检查、治疗,产生了几百元医疗费。这笔医疗费能不能赔?
A. 能赔
B. 不能赔
C. 要看情况
答案是 C。
如果产品包含第三者医疗责任,孩子撞伤了别人,对方因此产生医疗费用,且家长依法需要承担赔偿责任,这类情况就属于第三者医疗费用这项责任。
但属于责任范围,不等于实际一定能赔到钱。理赔时还要看这项责任有没有免赔额、单次事故限额,以及其他赔付约定。
比如小神童 7 号少儿意外险里的监护人责任,第三者医疗每次事故限额是 1000 元,免赔额是 500 元。也就是说,如果这次检查治疗花费低于 500 元,就会因为没超过免赔额,一分钱也赔不到;即使超过了免赔额,也只能在限额内按约定赔。
所以这道题真正想提醒的是:能不能进入保障范围是一回事,最后赔不赔得到钱、能赔多少,是另一回事。
孩子在咖啡馆里不小心碰倒别人桌上的手机,手机掉进咖啡里坏了。这种情况,能不能赔?
A. 能赔
B. 不能赔
C. 要看情况
答案是 C。
这类情况先落在第三者财产损失责任里。孩子损坏了他人的财物,家长依法需要赔偿,如果产品包含第三者财产损失责任,就有可能进入保障范围。
但手机、平板、笔记本电脑等电子产品,往往会被单独限制。有些产品会直接把这类数码电子产品列入免责。比如小神童 7 号少儿意外险中的监护人责任,就把智能手机、数码相机、平板电脑、摄像机、笔记本电脑等列为免责财产。
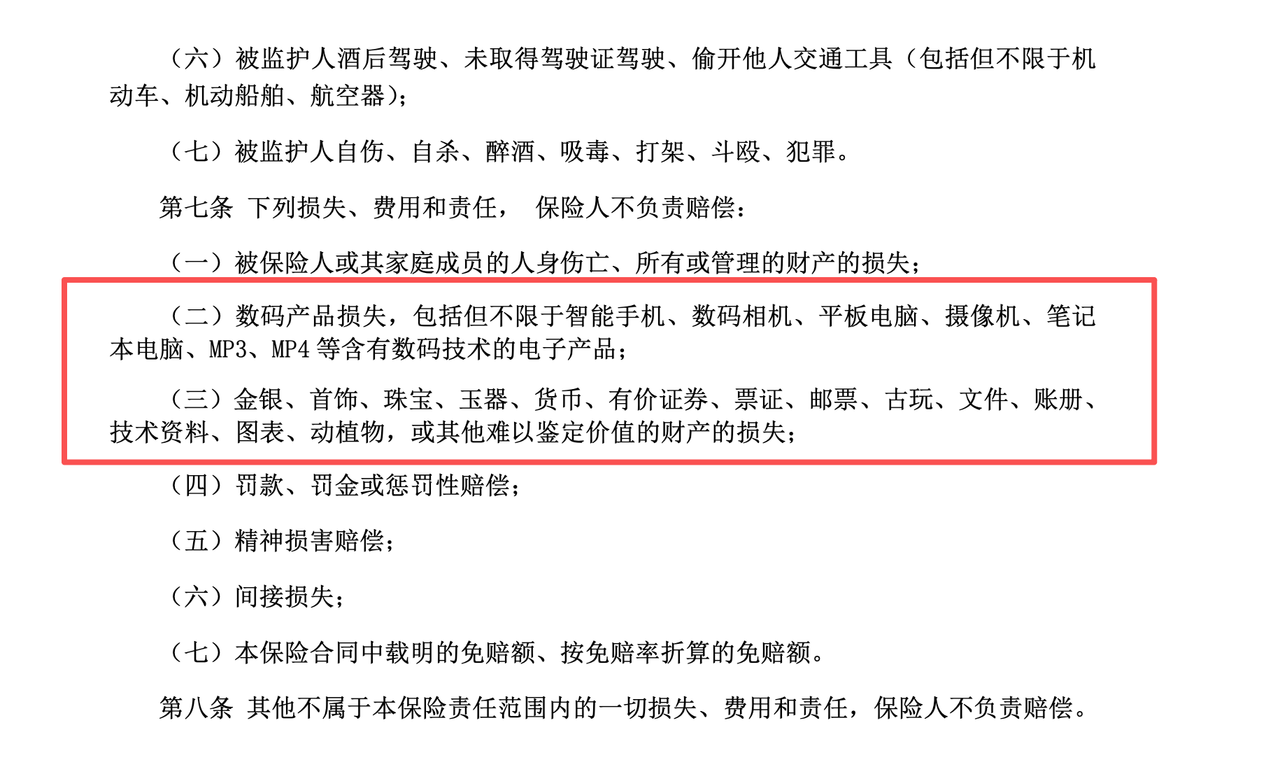
(截图自小神童 7 号保险条款)
有些产品不是完全不保,而是设置很低的小限额。比如我们查看过一款外部平台销售的监护人责任险,页面主保额最高写到 100 万元,但电子产品每次事故赔偿限额只有 300 元。
所以,产品写着保「财产损失」,不代表导致的财产损失能全额赔。
这道题真正想提醒的是:财产损失这几个字下面,还要继续看哪些财物被排除,哪些财物虽然能进责任范围,但只给很低的小限额。
不只是手机、平板。小神童 7 号的条款里,金银首饰、货币票证、古玩文件、动植物,以及其他难以鉴定价值的财产,也都常常在免责范围内。
这些限制第一次看到可能会有点失望,但也提醒我们:这类保险未必擅长处理高频、小额、又容易扯皮的财物纠纷。尤其是手机、平板这类电子产品,投保前一定要看清楚是完全不保,还是只给很低的小限额。
孩子打闹时故意推了别人一下,对方受伤了。这种情况,能不能赔?
A. 能赔
B. 不能赔
C. 要看情况
答案是 C。
这个场景和场景一很像,都是孩子把别人弄伤了,区别就在于「故意」两个字。
但孩子的「故意」不像大人那么好界定:一个几岁的孩子推人,是玩闹没轻重,还是真的想伤害对方,有时很难说清楚。
所以看这类场景时,不能只靠我们自己判断「孩子是不是故意」,还要看条款把哪些行为写进了免责。
比如小神童 7 号的条款就明确约定,被监护人打架、斗殴、犯罪造成的损失,不负责赔偿;如果是监护人或共同居住的成年家庭成员教唆、帮助孩子损害第三者,也不负责赔偿。
更复杂的是一些介于中间的情况:孩子恶作剧、故意推人、故意损坏财物,但算不上打架斗殴,更谈不上犯罪。这种情况,不同产品画的线并不一样。比如我们查看过的一款外部平台监护人责任险,条款里就没有把孩子的故意行为、打架、斗殴列进免责。但条款没写不赔,不等于真出了事一定能赔。具体怎么认定,还要看事故性质和保险公司的核赔处理。
所以,玩耍中的意外、打闹推搡、打架斗殴,看起来都像「孩子把别人弄伤了」,在条款里可能对应完全不同的边界。投保前翻到免责那一页,值得逐条看清楚。
孩子弄伤了别人,家长和对方协商后,先把钱赔了。之后再找保险公司报销,可以吗?
A. 可以
B. 不可以
C. 要看情况
答案是 C。
很多家长的第一反应是:先把钱赔了,息事宁人,回头再找保险公司报销。这个顺序听起来顺理成章,但恰恰是最容易拿不到赔偿的做法。
原因不在「先赔钱」。监护人责任险本来就要求家长先赔给第三者,保险公司再把钱补给家长。真正的问题在于:赔多少、怎么赔,不能只有你和对方两个人说了算。事故责任和赔偿金额,保险公司需要参与确认。
比如,小神童 7 号的条款中就约定:家长收到索赔后要立即通知保险公司;没有经过保险公司同意,自己谈定、支付的赔偿,保险公司不认,有权重新核定。
这道题真正想提醒的是:责任险不是简单的事后报销,别急着私了。
稳妥的顺序是:出事先处理伤者和现场,然后尽快报案,联系保险公司;把现场、受伤情况、受损财物都留证;如果发生在学校、小区、商场、培训机构,及时确认有没有监控;责任有争议时,必要时报警。
先让保险公司进入处理流程,再根据确认结果和条款要求处理赔偿,不要自己先把责任和金额全部定死。
四道题做下来,答案全是 C。
不是遇事不决都选 C,也不是凡事都没个准话。
这四道题,是从大家买之前容易忽略、真出事了又很在意的地方挑出来的。所谓「孩子闯祸,保险买单」,具体保什么、不保什么、赔多少、怎么赔,大家在购买前还是值得花些时间仔细翻阅条款,把这些边界看清楚,这类保险才可能真正用得上。
可以先看两件事:孩子已经有什么保障,以及你真正担心的是哪类损失。
如果孩子已经有少儿意外险,而且里面本身就带有一点监护人责任,比如小神童 7 号这类产品,那它已经顺带覆盖了一部分孩子造成第三者损害后的赔偿责任。只是这类附带责任的额度通常不高,第三者医疗、财物损失也可能有比较低的小限额和免赔额,不能直接当成高额度保障。
如果孩子平时活动半径比较大,经常在学校、小区、球场、游乐场、培训机构和其他孩子互动,家长又担心万一造成别人比较严重的受伤,需要承担一笔不小的赔偿,那单独的监护人责任险可以纳入考虑。
但如果你最担心的是孩子弄坏别人的手机、平板、笔记本电脑,或者其他比较贵、又不容易定损的财物,那就要特别谨慎。因为这类损失可能被免责,也可能只给很低的小限额。页面上写着 10 万、50 万、100 万,并不代表这些财物都能按这个金额赔。
所以,买之前先想清楚:这项责任有没有?最多赔多少?有没有免赔额?哪些情况不赔?
如果你看完还是拿不准,也可以 🙋预约顾问,把孩子已有的保障和自己最担心的场景说清楚,请他们帮忙一起看。
预约后,顾问通常会通过 0755 开头的座机电话联系你,记得留意接听。
法律声明 本文所载内容以交流分享为目的,仅供参考。本文所涉保险产品信息、保险对比、试算、报价比价等内容,均来自合作方保险服务平台「齐欣云服」及其提供的相关材料。齐欣云服是慧择集团面向合作渠道提供保险服务的品牌,具体保险咨询、投保协助等需要相应资质的服务,由慧择保险经纪有限公司、深圳市得同保险代理有限公司等慧择保险服务体系内的持牌机构及人员提供。
有知有行力求本文内容准确可靠,但对相关信息的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。有知有行提示您,保险配置方案请结合自身情况独立判断;如需了解具体产品或方案,可预约合作方保险顾问进行咨询。具体保险产品由保险合同载明的保险公司承保并承担保险责任。
如需转载或引用本文所述内容的任何文字、图片、音频或视频,请注明出处。转载前请与有知有行取得联系并经同意,转载时须注明来源及作者。
 哈夫曼二叉树
感觉限制多多😂
 Forwarder
我前两天想到一个好玩的案例,我们小时候经常干,但从没去过医院。 小孩子戳马蜂窝,然后被马蜂咬了,去医院意外就诊,这意外险赔不赔?
Forwarder
这篇文章太棒了,我要把它放到知识库,萃取为skill。以后买的保险意外险,其中的第三方责任险分析,就直接以这篇文章做标准。
 见南山轩
学习了,涨知识了。


