 海外投资Blog
欢迎大家来到海外投资 Blog 专栏,我们会在这里和你聊聊海外市场的近况,解读海外长钱的业绩表现,分享海外投资知识。
这是海外投资 Blog 的第 37 期。我们来聊聊标普500等权为什么在今年跑赢了纳斯达克100,以及海外长钱里的分散配置是怎样发挥作用的。
首先回顾 2026 年 10 月海外市场的表现。
10 月,海外市场的关键词是「分化」。我们关注的 10 个主要指数中,6 个上涨、4 个下跌。日本市场整体下跌,欧洲内部涨跌不一,美国不同风格指数之间的差异则更加明显。对海外长钱来说,这个月值得关注的,不只是海外市场整体涨跌,还有不同指数、不同资产之间为什么走出了不同的方向。
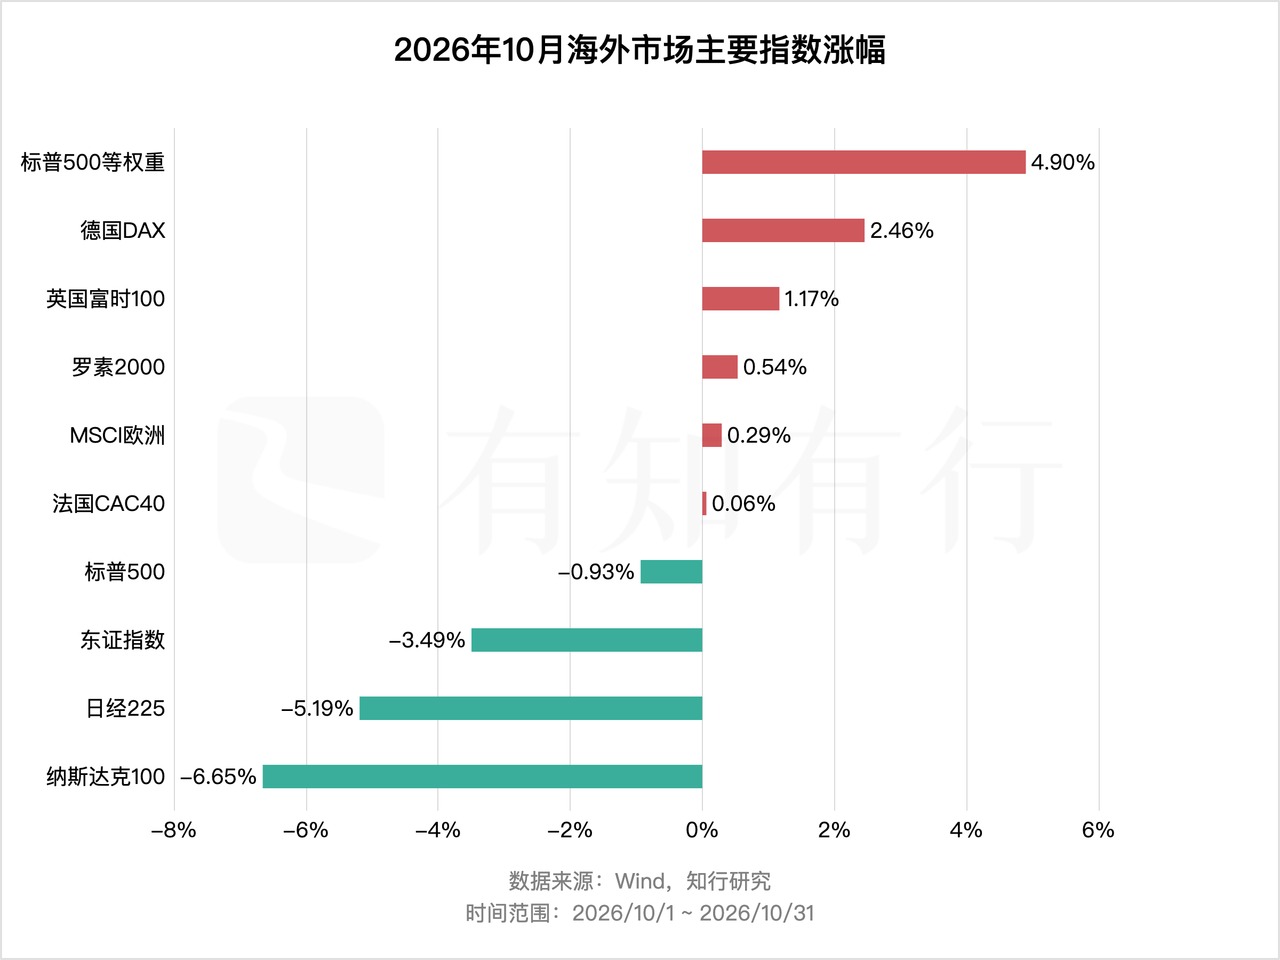
日本股市方面,日经225和东证指数在 10 月分别下跌 5.19% 和 3.49%,日经225的跌幅更大一些。同样是投资日本股市,两个指数的编制方案不同,日经 225 采用价格加权,股票价格越高的公司,对指数的影响越大,其中 AI 等科技类公司的影响比较突出;东证指数覆盖的公司更多,行业分布更均衡,更接近日本经济的整体面貌。因此,两个指数虽然都投资日本,却不会总是同步,10 月日经225跌得更多,与它在科技成长方向上的结构特点相一致。
欧洲股市方面,MSCI 欧洲指数 10 月上涨 0.29%,整体波动不大。MSCI 欧洲指数分散投资于英国、法国、德国、瑞士、荷兰等国家,能更好地代表欧洲股市的整体表现。从单一市场看,德国DAX上涨 2.46%,英国富时100上涨 1.17%,都好于欧洲整体;法国CAC40上涨 0.06%,基本持平。
美国股市的分化最为直观。纳斯达克100下跌 6.65%,标普500下跌 0.93%,而标普500等权和罗素2000则分别上涨 4.90% 和 0.54%。
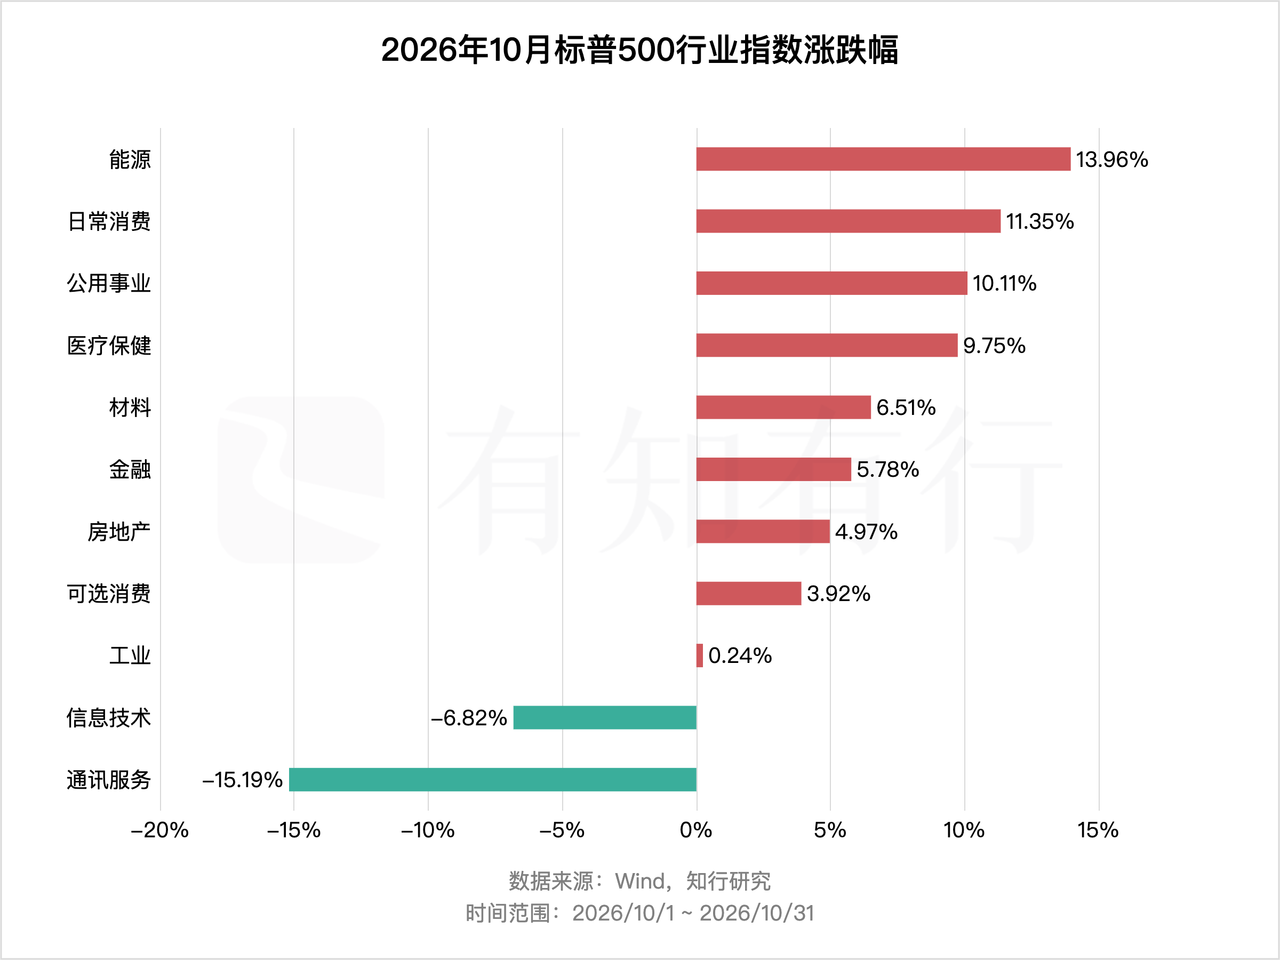
行业数据可以更清楚地看到这种分化。标普500的 11 个行业中,有 9 个上涨,能源、日常消费、公用事业和医疗保健分别上涨 13.96%、11.35%、10.11% 和 9.75%,材料、金融、房地产和可选消费也都有不同程度的上涨。下跌的只有信息技术和通讯服务,分别下跌 6.82% 和 15.19%。
这两个行业与近年的 AI 行情联系紧密,同时也是大型科技成长公司较为集中的方向。纳斯达克100受到这两个行业下跌的影响更大,标普500等权则把权重分散到了更多行业和公司,10 月上涨的行业为它提供了支撑。行业分布的不同,造成了指数表现的差异。
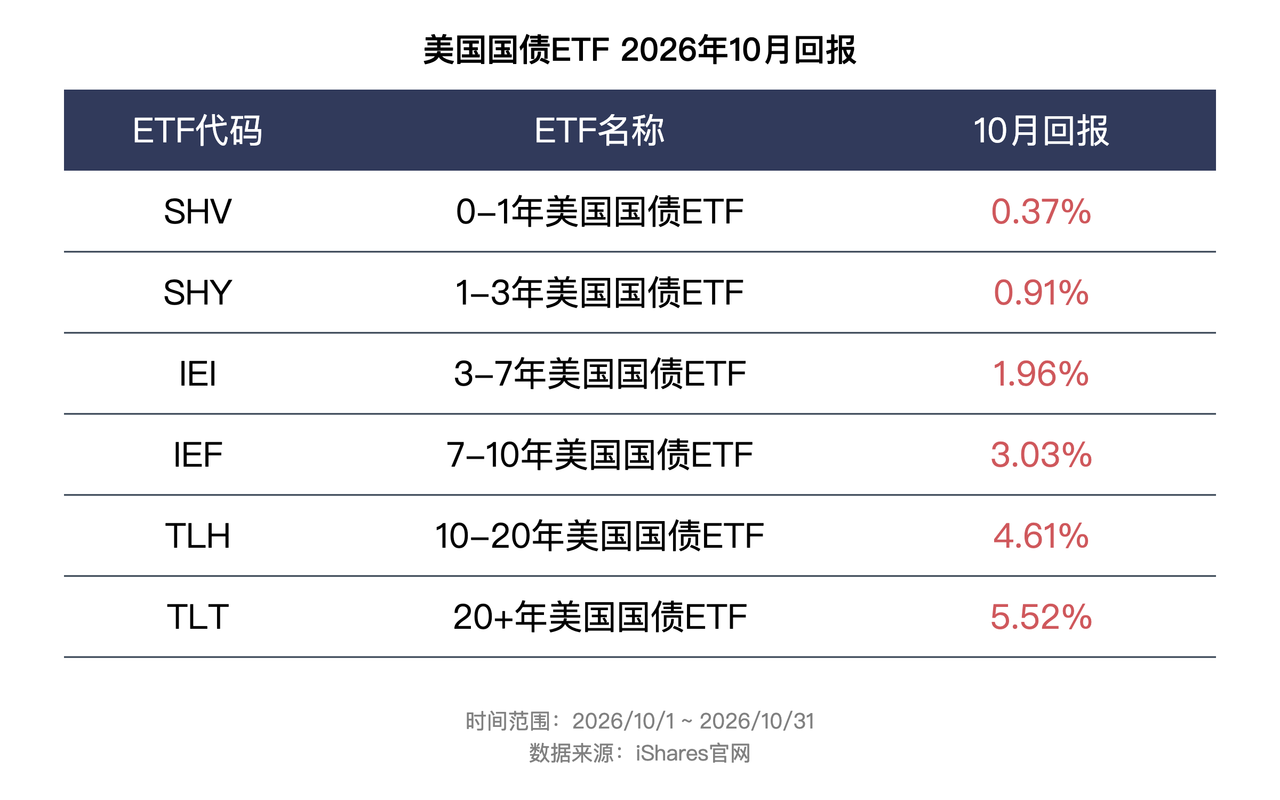
股票市场分化之际,10 月美债收益率下行,美债价格普遍上涨。政策层面,在 9 月加息之后,美联储于 10 月 28 日公布最新利率决议,维持联邦基金利率目标区间在 3.75%〜4.00%,加息预期有所降温,短端利率往下走。除此之外,10 月科技股调整,AI 叙事遭到挑战,部分资金回归美债避险。买的人多了,债券价格就出现了上涨。下图中 6 只美国国债 ETF 全部取得正收益,而且期限越长,涨幅越大:0〜1年美国国债 ETF 上涨 0.37%,20+年美国国债ETF上涨 5.52%。
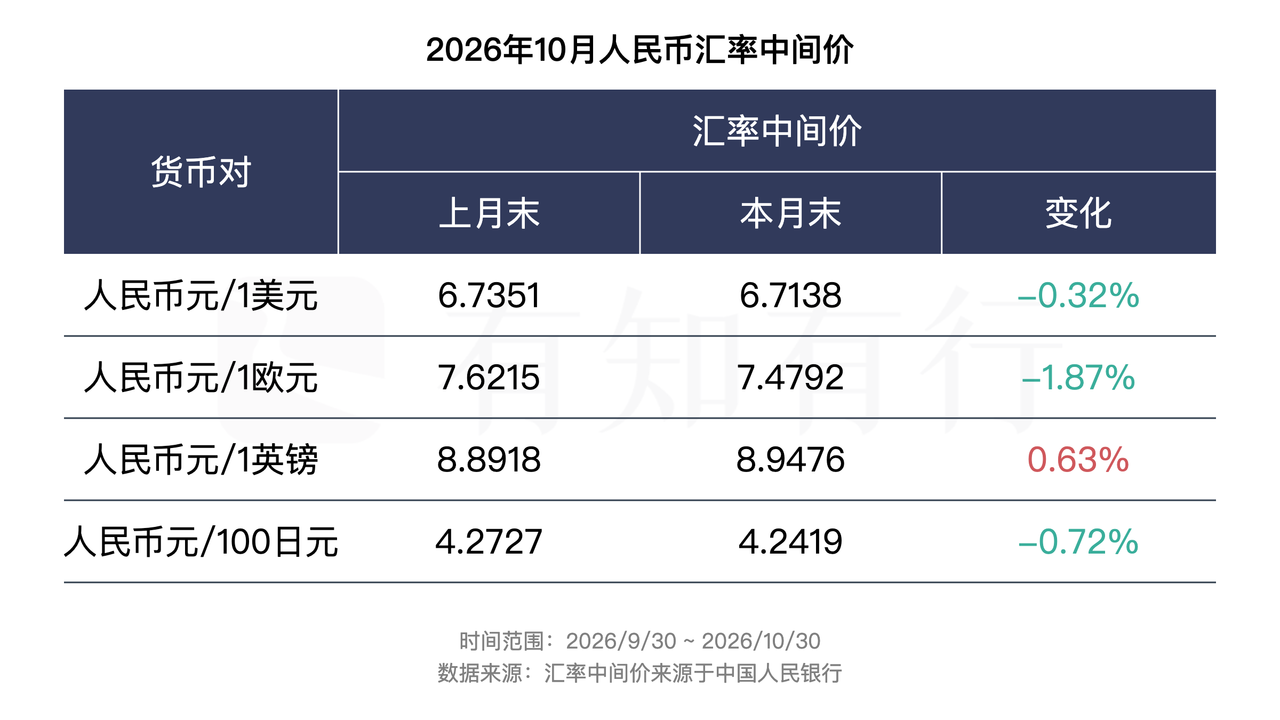
除了股票和债券本身的价格,汇率也是影响 QDII 基金业绩的一股力量。10 月,人民币对美元、欧元和日元分别升值 0.32%、1.87% 和 0.72%,对英镑贬值 0.63%。海外长钱以美元投资为主,因此我们更关注美元汇率的变化。人民币升值,对我们投资海外资产的 QDII 基金来说,业绩会构成一定的拖累。相对应的,人民币贬值也会给我们带来好处。
接下来,我们来看一下海外长钱主要持仓基金的 10 月回报。
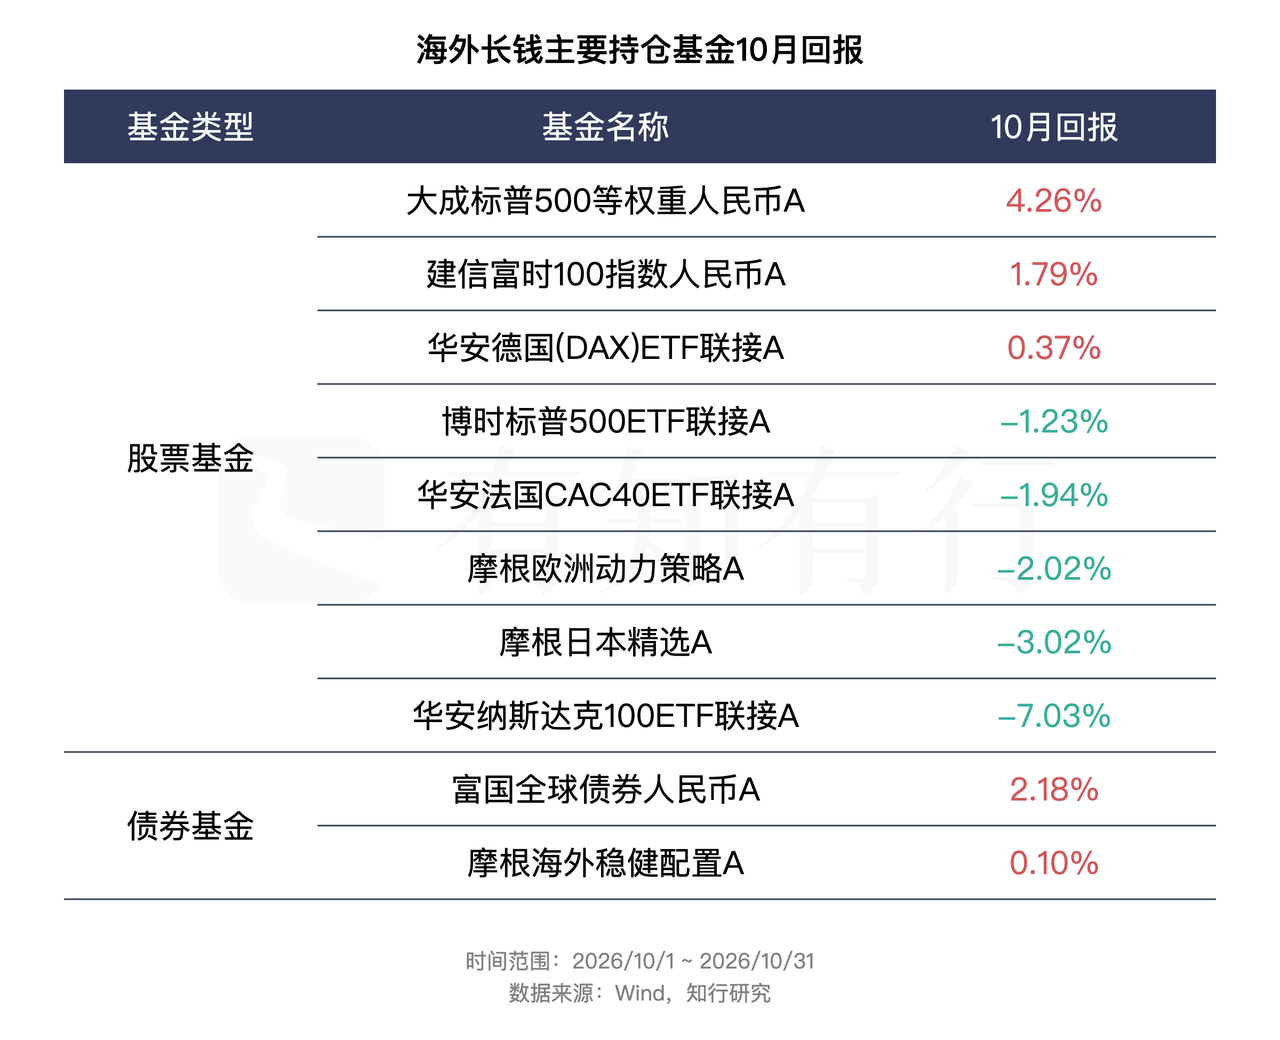
股票基金部分,指数基金的业绩表现,与跟踪的指数表现叠加汇率波动,基本保持一致。表现最好的是大成标普500等权重人民币A,上涨 4.26%。表现最差的是华安纳斯达克100ETF联接A下跌 7.03%。主动基金部分,摩根日本精选A下跌 3.02%,摩根欧洲动力策略A下跌 2.02%。除了市场和汇率,主动基金还会受到基金经理选股和仓位等因素的影响,因此表现不会与某个指数完全一致。
债券基金部分,两只主要持仓基金都取得了正收益。富国全球债券人民币A上涨 2.18%,摩根海外稳健配置A上涨 0.10%。10 月海外债券市场整体上涨,为债券基金提供了有利环境;两只基金的具体持仓和投资方式不同,回报也有所差别。在股票基金多有下跌的情况下,债券基金的正收益对组合形成了一定的缓冲。
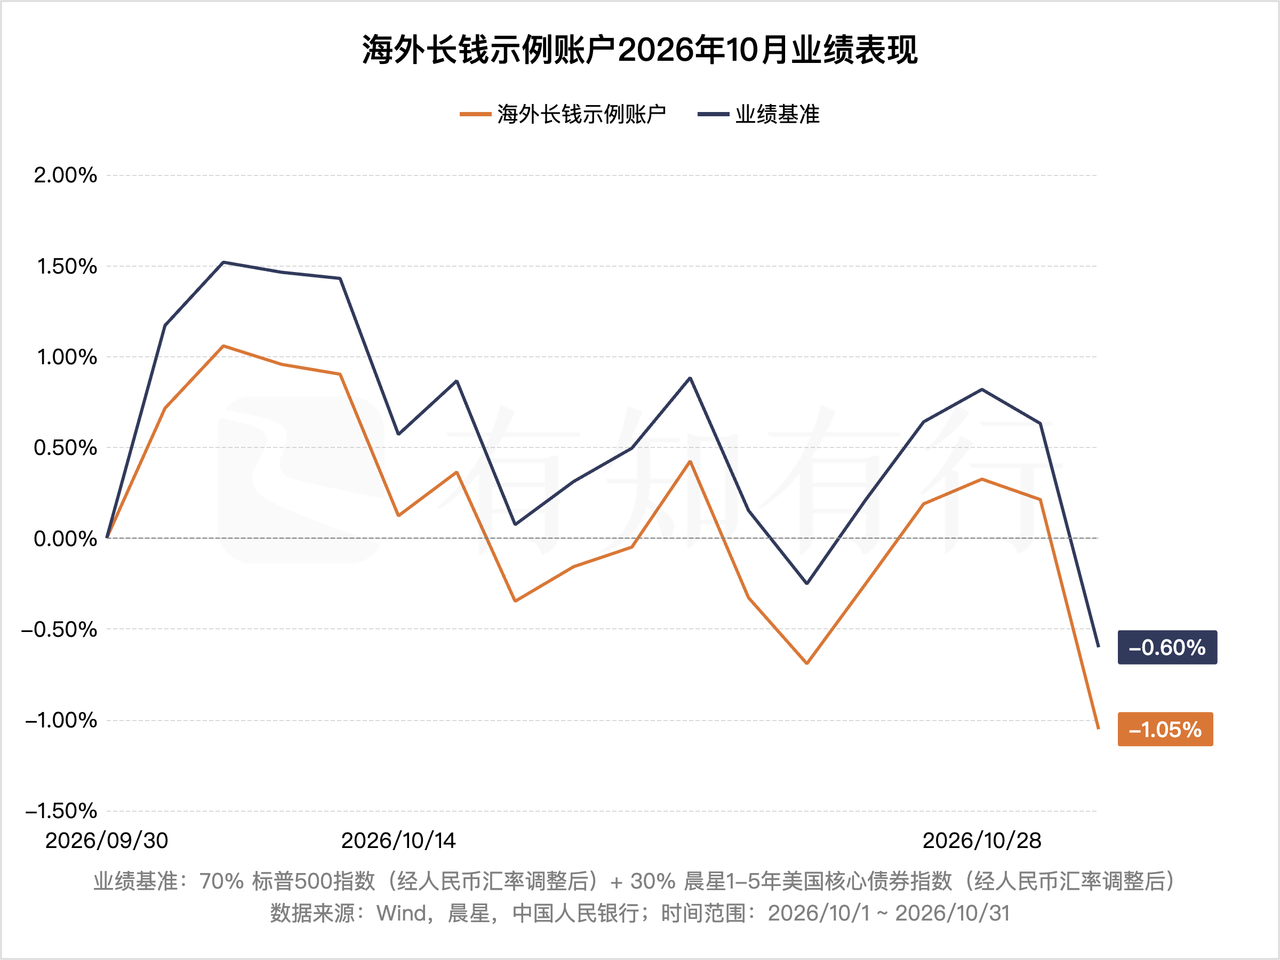
综合各种影响后,我们看到 10 月海外长钱示例账户扣费后业绩为 -1.05%,业绩基准为 -0.60%,跑输 0.45 个百分点。跑输主要是日本、欧洲、纳斯达克100基金对账户形成了拖累。
第一部分里,大成标普500等权重人民币A和华安纳斯达克100ETF联接A的表现形成了鲜明对比:10 月,前者上涨 4.26%,后者下跌 7.03%。把时间拉长到今年以来,截至 10 月 31 日,两只基金分别上涨 8.98% 和 6.44%,等权基金高出 2.54 个百分点。
最近三年多,在科技股领涨的美股市场上,纳斯达克100基金的表现一直好于标普500等权基金,2023 年年初到 2025 年年底,华安纳斯达克100ETF联接A上涨了117.91%,大成标普500等权重人民币A仅上涨了34.69%。今年上半年,在 AI 的加持下,纳斯达克100基金的表现会更好一些。三季度以来,纳指基金明显回落,标普500等权基金则延续上涨,此消彼长下,二者今年的收益排序才发生变化。
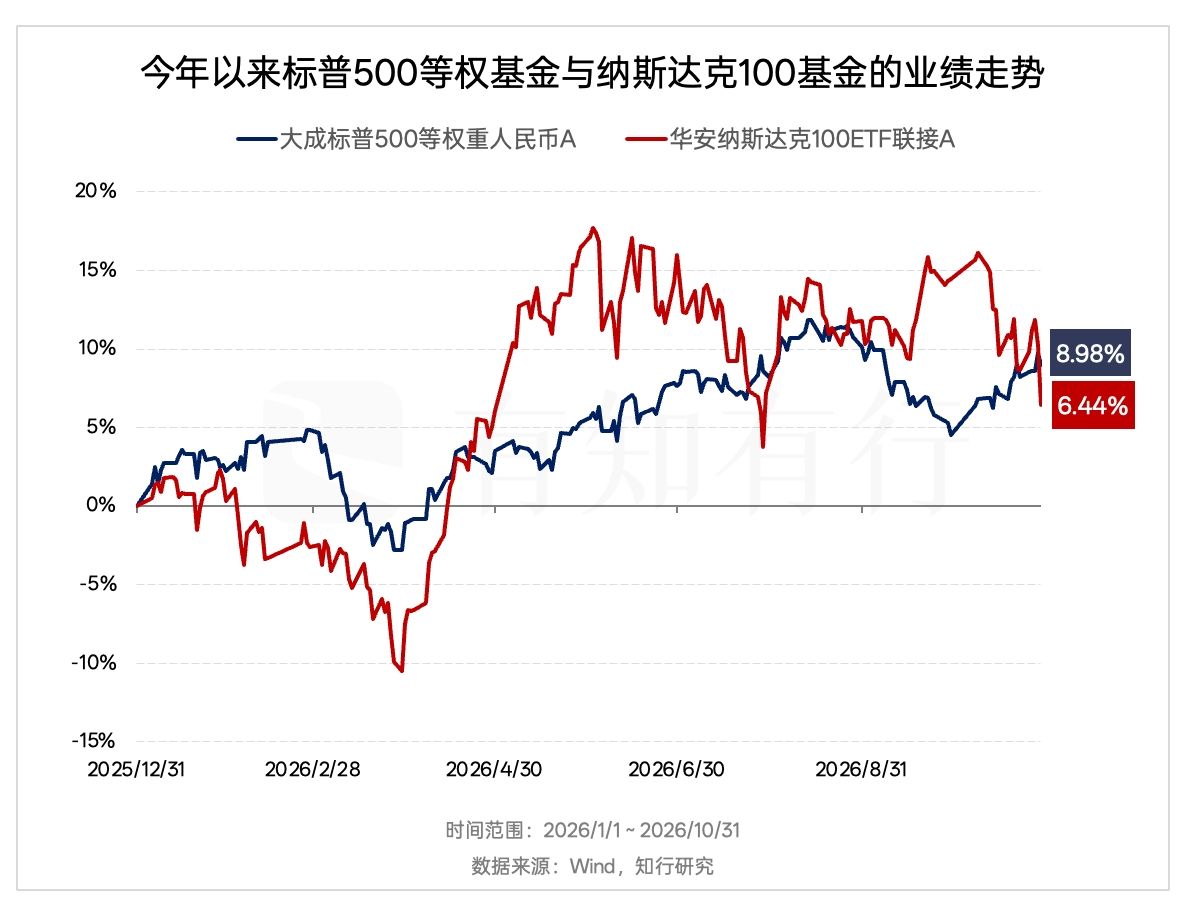
所以,今年以来的这组数字,并不能说明标普500等权基金在每个阶段都更强。它更清楚地展示了另一件事,两只基金面对不同的市场环境,会有不同的表现。要理解这种差异,需要回到指数的编制规则。
先看纳斯达克 100。它选取在纳斯达克上市的规模较大的非金融公司,以市值加权为基础。市值越大的公司,在指数中所占的权重通常也越大,对指数涨跌的影响也更明显。这类规则会让指数更集中地反映大型公司的表现。当科技巨头持续上涨、市值不断扩大时,它们在指数中的影响也会更加突出。近年来 AI 和科技行情较强,纳斯达克100因此成为受益者,但当这些大型公司下跌时,指数也会更明显地受到影响。
再看标普 500 等权。它的成分股来自标普 500,但在权重分配上换了一种方法,不看公司市值大小,让每家公司占有相同或接近相同的权重,并通过定期再平衡,把权重调回相近水平。举个简化的例子,假设一个指数里只有两家公司,大公司的市值是小公司的 9 倍。按照市值加权,两家公司的权重大约是 90% 和 10%,大公司的涨跌几乎决定整个指数。改成等权之后,两家公司各占 50%,小公司也会对指数产生同样的影响。现实中的指数包含更多公司,但基本原理是一样的。
因此,标普500等权并不是另外挑选了一批更稳定的公司,也不是基金经理根据市场判断临时调低了科技仓位。它和标普500使用相同的成分股,只是降低了少数超大公司的影响。纳斯达克100和标普500等权的差异,首先来自规则,而不是某一次短期的市场判断。
这种规则上的差异,最终会反映到行业分布上。把行业分布拉长来看,这种差异并不是 10 月才出现的。2019 年以来,纳斯达克 100 的信息技术行业一直占据较高权重,其他行业的影响相对有限。科技行业表现较好时,这种集中会放大科技上涨对指数的推动,科技行业下跌时,其他行业能提供的缓冲也相对有限。2022 年 9 月以来,标普500等权则由工业、金融、医疗保健、非必需消费品、信息技术等多个行业共同构成,没有长期由某一个行业主导。
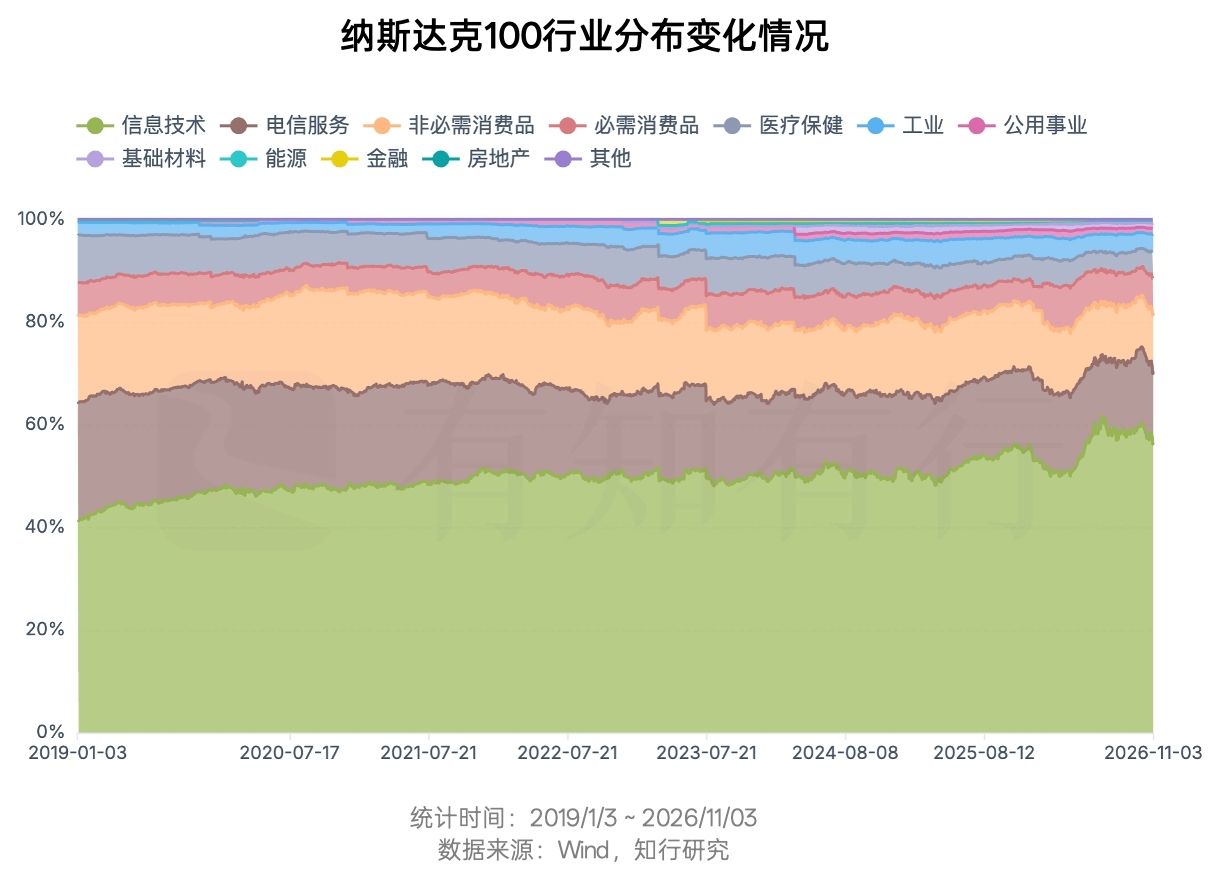
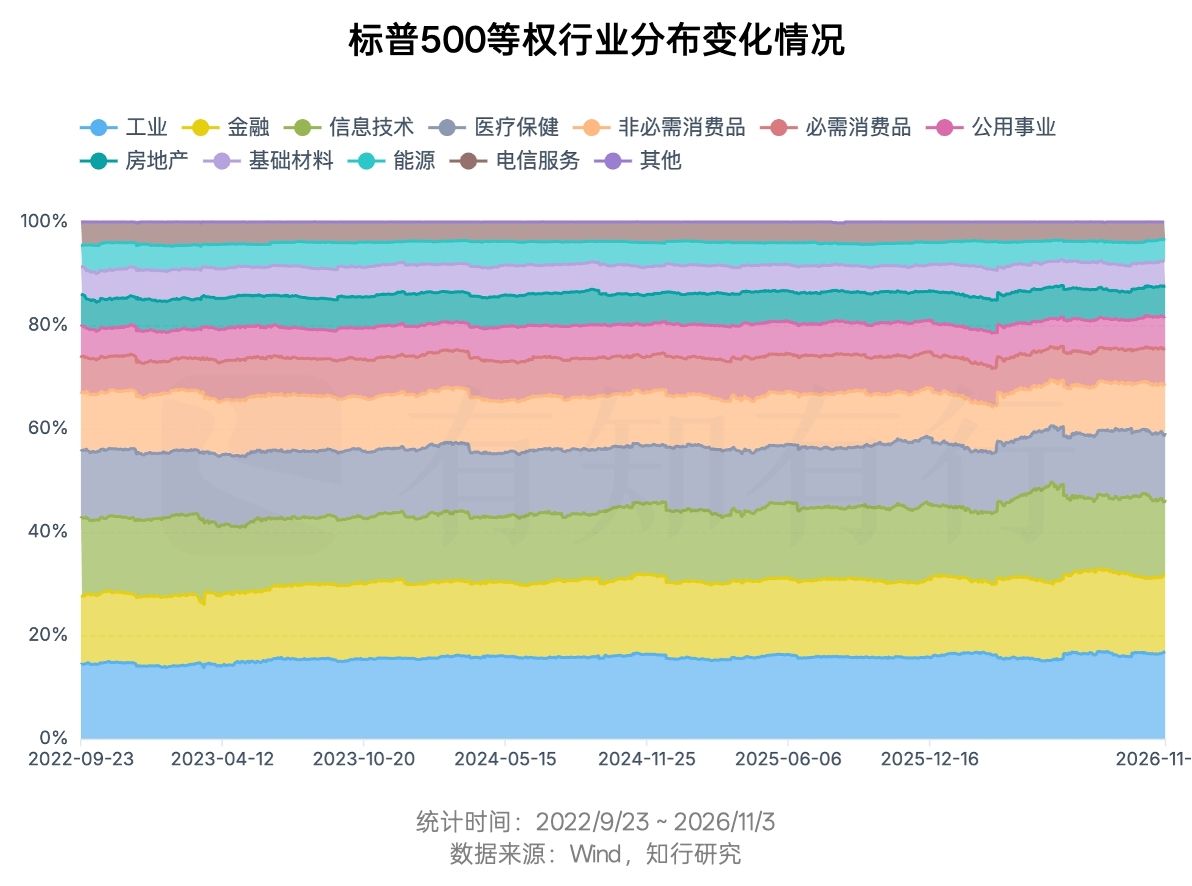
用最新数据看得更具体。截至 2026 年 10 月 30 日,纳斯达克100ETF中,信息技术占 57.36%,电信服务占 13.49%,两个行业合计占七成。标普500等权ETF中,信息技术和电信服务分别占 14.44% 和 3.42%,合计只有 17.86%,行业分布也更均衡。
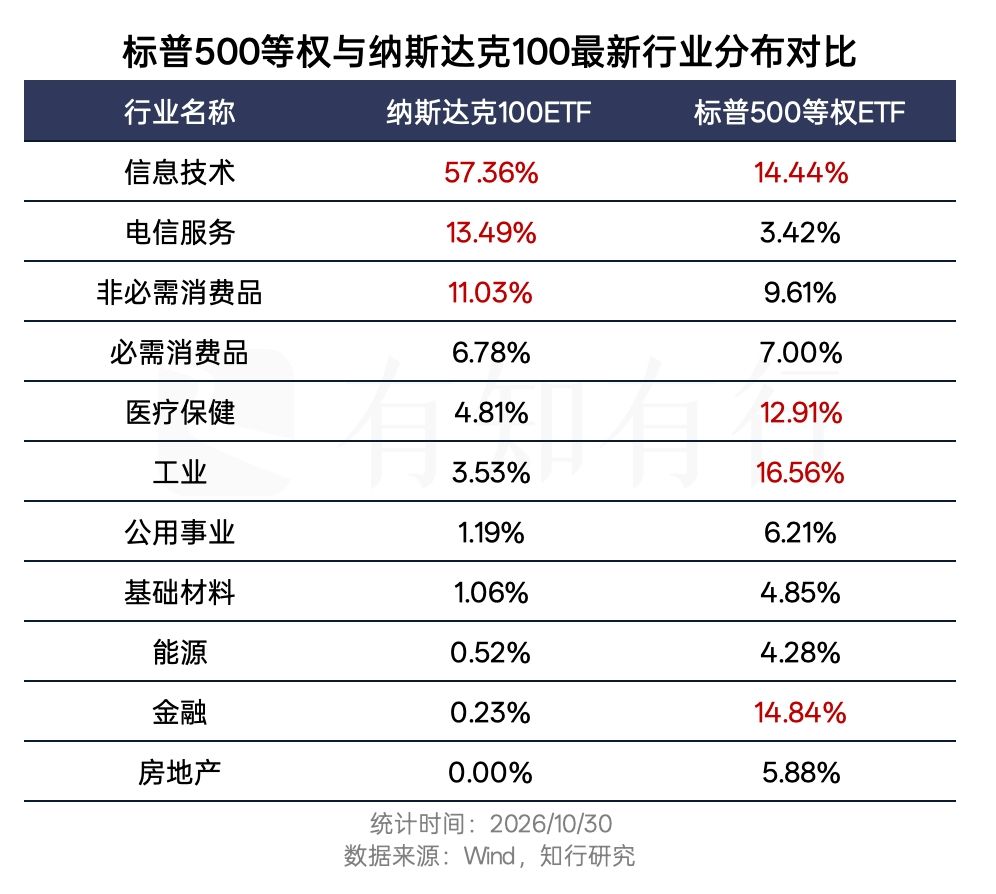
把这些行业权重与 10 月的市场表现放在一起,两只基金的分化就容易理解了。10 月,信息技术和通讯服务恰好是标普500的 11 个行业中仅有的两个下跌行业,纳斯达克100在这两个方向上的权重较高,因此受到的拖累更明显。
与此同时,能源、日常消费、公用事业、医疗保健等行业都在上涨,标普500等权把更多权重分散到了这些行业,因而没有跟随科技指数下跌,反而取得了正收益。对跟踪指数的基金来说,这种差异主要来自指数长期执行的编制规则,而不是基金经理在 10 月临时调整了行业方向。
这也帮助我们理解,两只基金在组合中分别承担什么作用。当大型科技成长公司表现较好时,纳斯达克100可能更受益,今年此前的走势就体现了这一点。当科技行业下跌、其他行业表现更好时,标普500等权可以减少组合对科技行情的依赖,10 月则属于后一种情形。把两者放在一起,可以让组合拥有更多不同的收益来源。某一段时间里,科技成长可能是主要贡献;另一段时间里,工业、金融、能源或医疗保健也可能成为支撑。分散配置减少的是组合对单一行业和少数大公司的依赖。
不过,这里的分散也有边界。纳斯达克100和标普500等权都属于美股股票资产,如果遇到美国股市整体下跌,两者仍可能一起下跌。行业更分散,并不意味着市场本身的风险消失了。
10 月,海外长钱还有另一层分散来自债券。富国全球债券人民币A上涨 2.18%,摩根海外稳健配置A上涨 0.10%。股票和债券之所以能形成这种差异,是因为它们的收益来源不同。股票的长期回报主要来自企业盈利增长、分红和估值变化。债券持有期间会获得利息,债券价格则受到市场利率等因素影响。因此,在某些市场环境中,股票和债券会呈现不同的表现。
当然,债券也会下跌。利率快速上行时,股票估值和债券价格甚至可能同时承压,股债并非任何时候都能一涨一跌。因此,股债配置的作用也不是让账户每个阶段都不亏损。海外长钱 10 月的表现就是一个真实的例子。示例账户最终仍然下跌 1.05%,分散配置没有消除损失;但等权基金和海外债基金取得了正收益,使账户没有完全跟随科技股票下跌。
所以,看今年以来的业绩走势图时,除了比较谁涨得更多,还可以多看一层。当某类资产下跌时,组合里是否还有其他资产能够发挥作用。10 月,美股内部的分散和股债之间的分散,都发挥了这样的作用。
下个月,我们接着聊。
点此了解:海外长钱
本文所载内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎,投资者应独立作出判断。本文所涉基金及/或基金投顾组合相关数据来源于基金销售机构及/或基金投顾机构公开披露信息。有知有行提示您,基金及基金投顾组合的过往业绩不预示其未来表现,为其他客户创造的收益并不构成业绩表现的保证。详见《免责声明》。如转载引用,请遵守《转载声明》。
 不乖棒棒糖🍭
很清晰!感谢
 时间复利人生
一顿分析猛如虎 一看业绩-1.05
 跟着风儿去远方
好资产,长期持有


