 知行黑板报
叮咚叮咚,知行黑板报准时抵达,请查收。
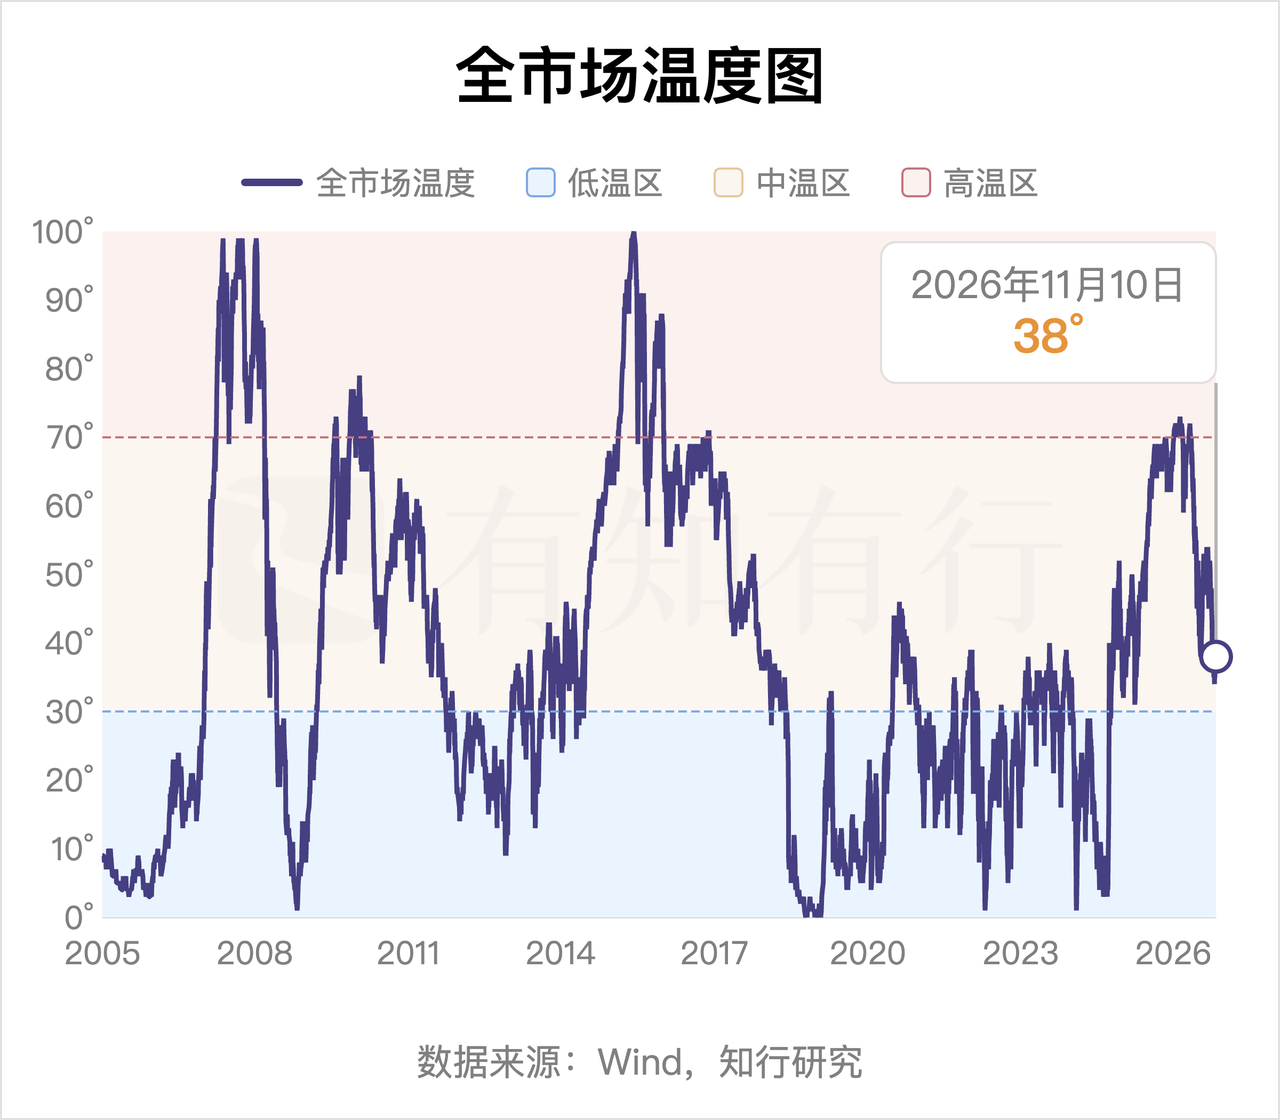
先来看最近一周的股票市场。从上周三到本周二,A股整体上涨,中证全指涨了 3.53%。大部分行业和个股都出现了上涨,受此影响,我们最新的全市场温度来到了 38°,上周为 35°。
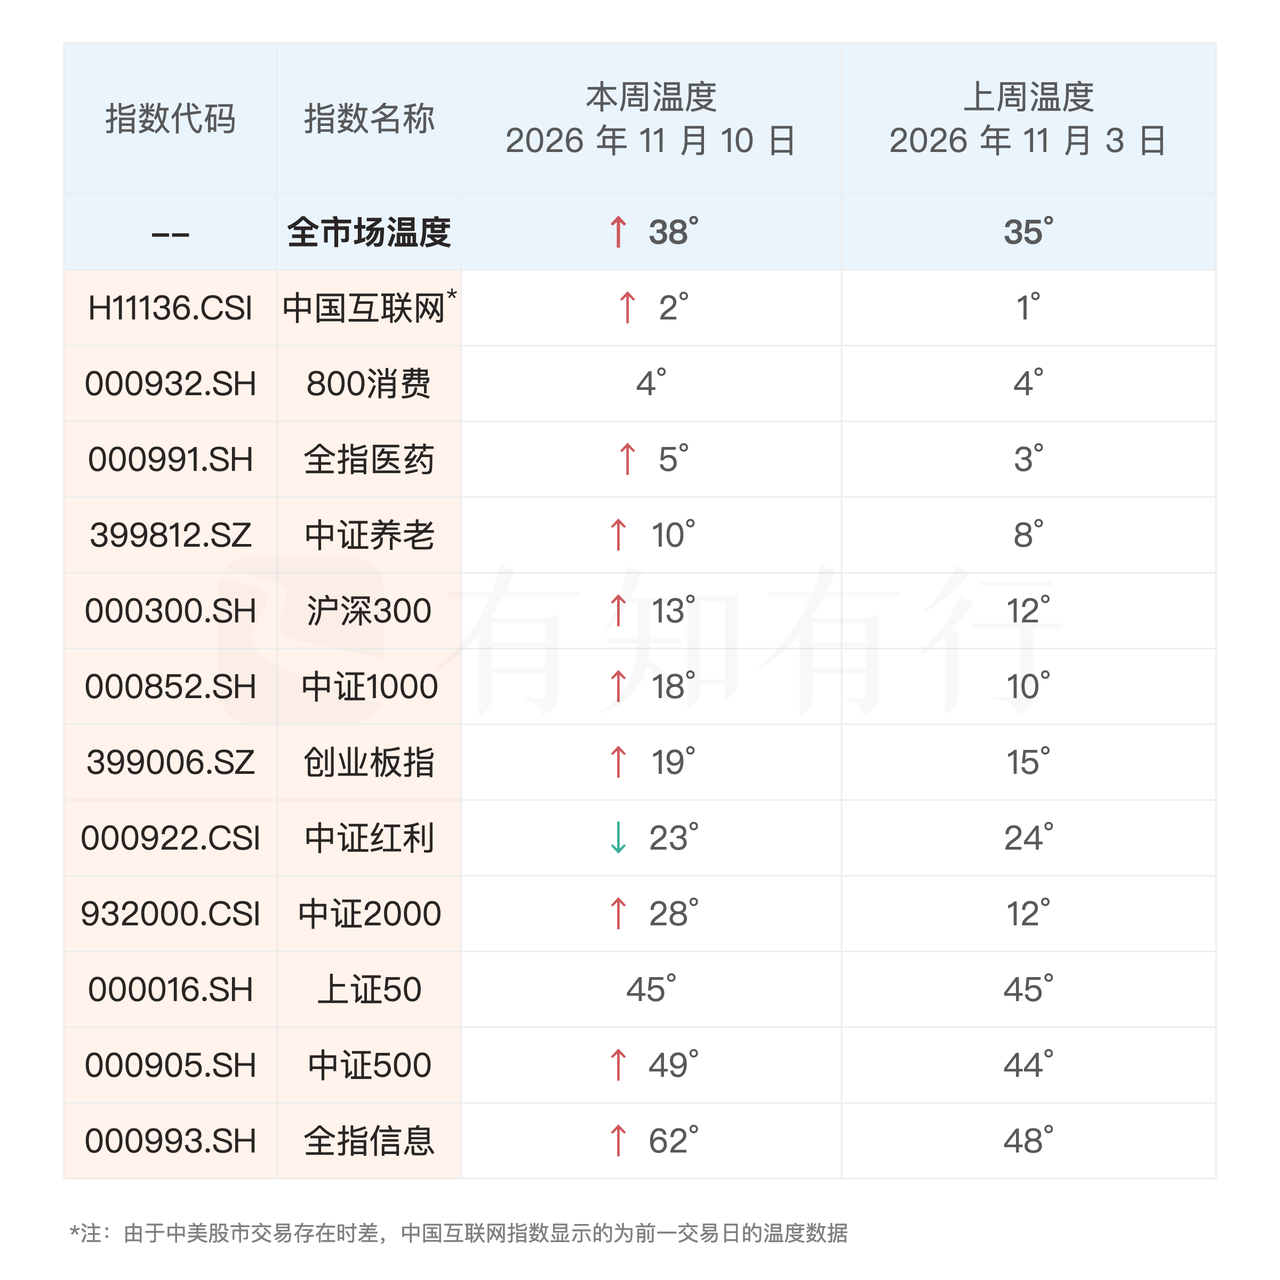
具体指数方面,成长和中小盘的反弹更明显。全指信息、中证2000涨幅居前,分别上涨 8.18% 和 6.89%,中证1000和中证500表现也不错,分别上涨了 5.76% 和 5.04%,创业板指也上涨了 4.30%,表现好于中证全指。
另一边,上证50仅上涨 0.17%,800消费和中证红利分别下跌 0.80% 和 1.17%。成长、中小盘明显强于大盘和红利,是最近一周 A股市场最主要的结构特征。港股方面,最近一周恒生科技上涨了 5.60%。指数温度的变化也呼应了这种结构。经历了 10 月份的快速下跌,进入 11 月份,市场停下来喘口气,来寻找下一步的方向。
接下来我们看一下长钱账户的情况,我们看到,本周截至目前长钱账户没有进行调整,大家继续耐心持有就好。
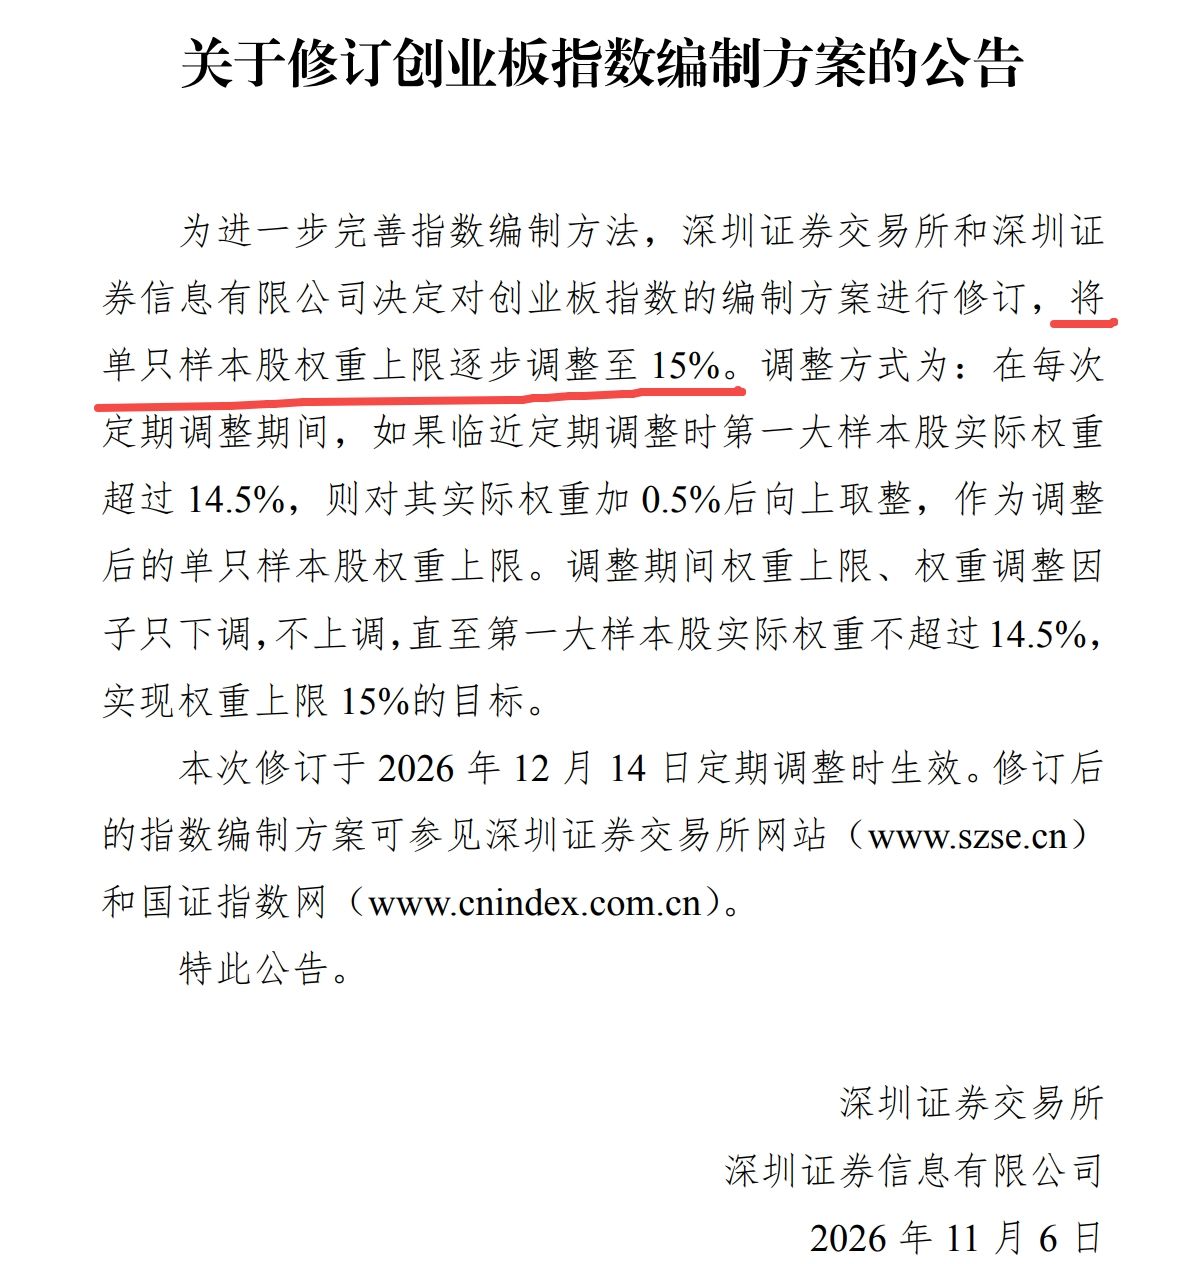
说完市场情况,最近一周有一件和创业板指有关的事,值得专门聊聊。上周五,深交所和深圳证券信息有限公司发布公告,准备修改创业板指数的编制方案,具体见下图。这次修改的核心只有一句话:创业板指持有单只股票的权重上限,将逐步调整至 15%。新规则会在 12 月 14 日的定期调整中开始生效。
一只股票最多能在指数里占多少,为什么要专门修改一次规则?单只股票权重上限降到 15%,是不是意味着创业板指当下的第一权重股宁德时代要被马上减持?要理解这次调整,得先回到创业板指是怎么挑选股票、怎么分配权重的。
创业板指从创业板里挑选市值大、流动性好的 100 家公司。它不是给每家公司平均分配 1% 的权重,而是按照自由流通市值分配权重。自由流通市值,可以简单理解为股价乘以市场上实际可供自由交易的股份数量。一家公司的股价越高、可交易股份越多,自由流通市值就越大,在指数里的权重通常也越高。
这套方法的好处是,哪家公司成长起来了,市场给予它的定价更高了,它在指数里的分量就会自然增加,不需要有人主观决定要不要提高权重。
在创业板发展的早期,这套方法并没有带来明显的个股集中问题。创业板开板于 2009 年,创业板指发布于 2010 年。早期上市公司的整体市值不大,公司之间相对分散。2015 年那轮行情里,市场还经常把「中小创」放在一起说,谈论更多的是中小市值成长公司的整体机会,而不是某一家大公司的独立行情。
我们统计了 2010 年 6 月以来,创业板指第一大权重股的变化情况。具体见下图:
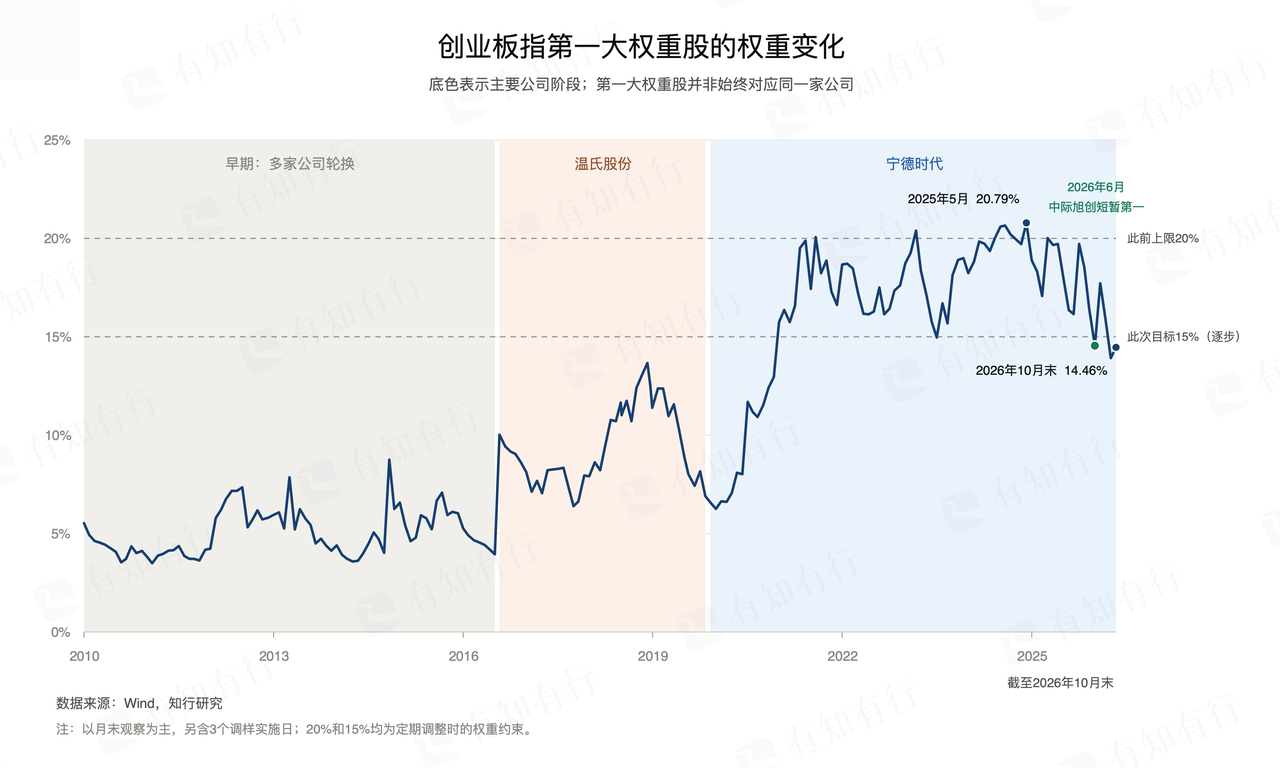
2010 年 6 月末,第一大权重股是神州泰岳,权重为 5.53%。此后,碧水源、华谊兄弟、机器人、东方财富、乐视网等公司,都曾在不同月份成为第一大权重股。这个阶段,第一大权重股的占比只有个位数,而且龙头经常发生变化。即使某家公司短期涨得比较多,权重有所上升,也很难长期主导整个指数。在这种情况下,不设置个股上限是很好理解的。
后来,创业板里的一些公司逐渐发展壮大了。从 2017 年 1 月到 2020 年 4 月,温氏股份连续 40 个月是创业板指的第一大权重股,权重最高达到 13.67%。到这个时候,第一大权重股对指数的影响已经明显超过早期。
变化更明显的是宁德时代。2020 年 5 月,宁德时代接替温氏股份,成为创业板指第一大权重股。此后直到 2026 年 5 月,它连续 73 个月位居第一。随着新能源产业快速发展,宁德时代的公司市值和在指数里的权重一起上升,2021 年新能源牛市期间,宁德时代权重已快速攀升至 15% 以上,在 2021 年底到 2022 年年初,其权重一度在 20% 附近。之后随着市场变化,宁德时代权重在 15%~20% 之间徘徊,到 2025 年 5 月末,权重进一步达到 20.79% 的历史高位。
2026 年 6 月,中际旭创也曾短暂超过宁德时代,成为当月第一大权重股,它的权重上升则与 AI 算力产业链的发展和市场表现有关。
所以,创业板指权重越来越集中,并不只是指数规则造成的。它背后还有一层更底层的变化:创业板已经从早期由中小市值成长公司组成的板块,逐渐成长出了一批大型龙头公司。
这对创业板来说是一件重要的事情,但落到指数上,就出现了一个需要回答的问题:当其中一家公司足够大时,它最多应该占整个指数多少?
从反映市场的角度看,公司做大以后权重上升,是很自然的结果。自由流通市值加权的特点就是,一家公司涨得越多,市值越大,它在指数里的权重就越高。这里不需要 ETF 每天跟着买入,股票上涨以后,基金原来持有的那部分市值也会跟着上涨,权重自然提高。
但从持有结果看,投资者确实会在一家公司持续上涨后,越来越集中于这家公司。等到产业周期转弱时,前期权重上升最多的公司,又可能成为指数回撤的重要来源。
宁德时代和中际旭创背后,分别对应着新能源和 AI 算力产业链。这些成长行业的景气变化很快,公司盈利、市场估值和股价可能一起上升,也可能在行业转弱后一起回落。如果一家公司已经接近指数的五分之一,指数虽然有 100 家公司,它的表现还是很容易盖过其他 99 家公司。
2025 年,创业板指第一次给这种集中度加上了明确的上限。当年 4 月 30 日,深交所发布公告,对编制方案做两项修改,其中一项是:通过权重调整因子,让单只股票在每次定期调整时的权重不超过 20%。新规则从 2025 年 6 月 16 日起实施。
就在新规则实施前,宁德时代在 2025 年 5 月末的实际权重已经达到 20.79%。因此,20% 上限首先解决的是一个很具体的问题:一家公司在指数里权重不能随着市值上涨一直向上累积,需要有一个边界。
当时没有直接降到 15%,而是先设置 20%,也是为了避免指数结构突然发生很大变化,尽量降低调整带给市场的冲击。深交所当时表示,经评估,优化措施不会造成指数样本股及权重大幅调整,不改变指数运行特征。
但 20% 依然是一只股票占整个指数的五分之一。假设这家公司上涨或下跌 10%,在其他股票都不变的简单情况下,仅它一只股票就会给指数带来约 2 个百分点的影响。对一只包含 100 家公司的指数来说,单一公司的影响仍然不小。
这次进一步向 15% 调整,相当于把这道边界继续收紧。如果一只权重 15% 的股票上涨或下跌 10%,同样的静态假设下,对指数的直接影响约为 1.5 个百分点。需要说明的是,权重下降以后,单一公司对指数涨跌的影响会小一些,但创业板指未来的波动未必会同比下降。
如果新能源、医药、科技等成长行业一起上涨或下跌,即使单只股票都不超过 15% 上限,指数仍然可能出现较大的整体波动。 15% 上限约束的是单一公司的影响,改变不了创业板本身的行业特征。
接下来,再说说这次具体会怎样调整。公告里的一个关键词是「逐步」。12 月 14 日并不是把所有超过 15% 的股票一次性压到 15%。
按照新规则,在每次定期调整时,如果第一大权重股的实际权重超过 14.5% ,就把它的实际权重加上 0.5 个百分点,再向上取整,作为新的单只样本股权重上限。调整期间,权重上限和权重调整因子只下调、不上调,直到第一大权重股的实际权重不超过 14.5%,实现 15% 的目标。
这套规则听起来有些绕,我们可以用一个实际数据演示。国证指数官网显示,2026 年 11 月 9 日,宁德时代在创业板指中的权重为 15.15%。假设临近定期调整时仍然是这个权重,加 0.5 个百分点后是 15.65%,向上取整,对应的新上限就是 16%。
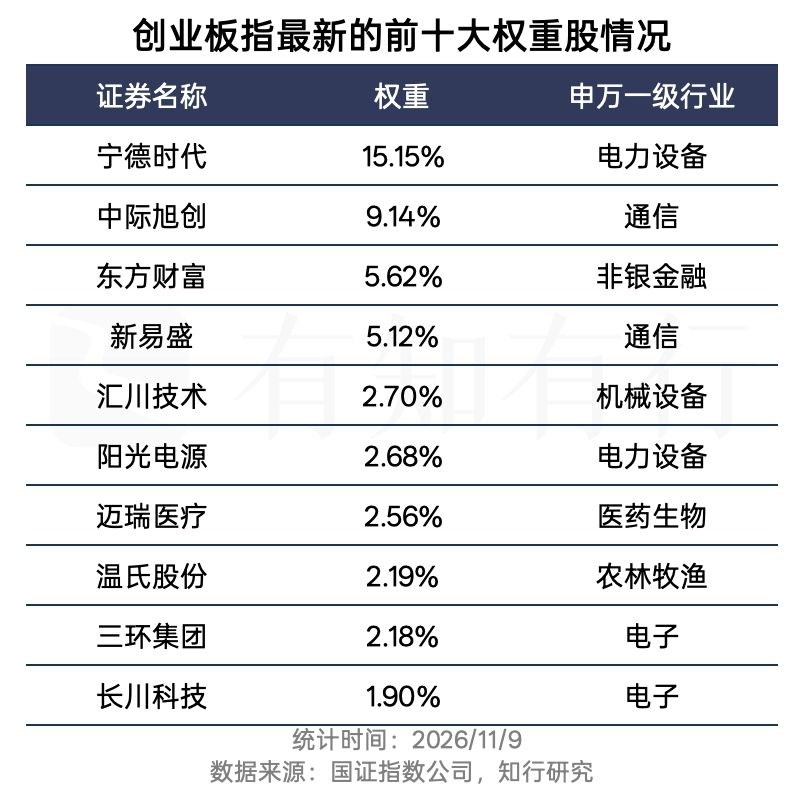
这里的 16% 是上限,不是目标权重。如果宁德时代的实际权重仍是 15.15%,低于 16%,就不需要为了凑到 16% 而买入,也不意味着必须立即减到 15%。如果之后宁德时代下跌,或者其他成份股整体上涨,使宁德时代的权重逐渐回落,那么后续定调时,上限就可以继续向 15% 收敛。
当然, 11 月 9 日只是一个演示时点。我们的月末数据里,宁德时代在 10 月 30 日的权重还是 14.46%。这也说明,最终是直接达到 15%,还是先停在 16%,要看临近定期调整时的实际权重,现在不能提前下结论。
另外,上限通常是在定期调整时实施的,并不是每天把实际权重锁死在某个数字以下。创业板每年 6 月和 12 月有两次定期调整,两次定期调整之间,股票价格不断变化,实际权重仍可能暂时超过上限。这也是为什么过去即使规则里已经有 20% 上限,部分月末数据仍可能略高于 20%。
对于持有创业板指数基金的人来说,这些调整会由跟踪指数的基金按照规则完成。若后续确实需要降低某只股票的权重,腾出的比例会分配给其他成份股,但不能由此简单推导出相关股票的短期涨跌,更不必把编制方法修改本身当成买卖基金的信号。
创业板公司会长大,指数的权重结构也会变化。这次调整解决的是单一公司占比过高的问题,创业板本身的高成长、强周期特征,并不会因此改变。规则能做的,是不让任何一家公司在指数里的分量无限上升。至于创业板本身能不能继续长出下一批好公司,那是另一件事了。
我们下周见~
本文所载内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎,投资者应独立作出判断。本文所涉基金及/或基金投顾组合相关数据来源于基金销售机构及/或基金投顾机构公开披露信息。有知有行提示您,基金及基金投顾组合的过往业绩不预示其未来表现,为其他客户创造的收益并不构成业绩表现的保证。详见《免责声明》。如转载引用,请遵守《转载声明》。
 眼里有光的azure
#棒棒糖🍭的黑板报笔记 第 312期 全市场等权温度38°。创业板指数的编制方案即将修改:创业板指持有单只股票的权重上限,将逐步调整至 15%。新规则会在 12 月 14 日的定期调整中开始生效。 创业板指从创业板里挑选市值大、流动性好的 100 家公司,按照自由流通市值分配权重。自由流通市值🟰股价✖️市场上实际可供自由交易的股份数量。好处是,哪家公司成长起来了,市场给予它的定价更高了,它在指数里的分量就会自然增加,不需要有人主观决定要不要提高权重。 但,随着创业板从早期由中小市值成长公司组成的板块,逐渐成长出了一批大型龙头公司,创业板指权重越来越集中。2021 年新能源牛市期间,宁德时代权重快速攀升至 15% 以上,之后随着市场变化,宁德时代权重在 15%~20% 之间徘徊,到 2025 年 5 月末,权重进一步达到 20.79% 的历史高位。2026 年 6 月,中际旭创也曾短暂超过宁德时代,成为当月第一大权重股,它的权重上升与 AI 算力产业链的发展和市场表现有关。 从持有结果看,投资者会在一家公司持续上涨后,越来越集中于这家公司。等到产业周期转弱时,前期权重上升最多的公司,又可能成为指数回撤的重要来源。 因此,权重上限解决的是:一家公司在指数里权重不能随着市值上涨一直向上累积,需要有一个边界。创业板本身的高成长、强周期特征,并不会因此改变。 @和有知有行一起长大的第 2312 天
 你好蛙🐸
“前期权重上升最多的公司”,这一句的词条识别有问题,识别出来的是“期权”
 DragonL915
所有指数的单只成分股权重上限应该统统都调成5%
 王大慧🙈
我也准时抵达


