 知行黑板报
叮咚叮咚,知行黑板报准时抵达,请查收。
先来看最近一周的市场。上周后半周,A股市场继续调整,尤其是周四、周五,加速下跌,卖出资金源源不断,不论是主动卖出,还是被动卖出。市场上关于杠杆资金爆仓的,固收+产品赎回严重的,一些科技公司业绩不及预期的消息越来越多,下跌过程中,利空消息更容易被看到。尤其是之前抱团的板块,电子、通信相关行业回调明显。
股市不好,隔壁的债市也不消停,上周后半周,债市受信用事件和赎回压力影响出现波动,尤其是信用债,跌幅明显。于是我们看到,这几天监管层开始密集出台一系列政策来稳市场、稳预期。这些动作不只针对股市,而是整个金融市场的平稳运行。
这周一、周二两个交易日,能明显看到买入资金的增多,市场也不像之前那样急跌。与之前大部分行业和股票全面下跌不同,最近一些行业和股票已经出现了企稳迹象。
从上周三到本周二,31 个申万一级行业指数,有一半是上涨的,其中食品饮料、家用电器、传媒、交通运输、农林牧渔、石油石化都表现不错,涨幅在 2% 以上,食品饮料大涨了 7.57%,消费成为这次的领涨板块。下跌的行业里,通信、电子分别下跌了 14.8%、9.71%,表现最差。抱团瓦解后,之前抱团的资产自然首当其冲。市场上主要的宽基指数,包括多数主动权益基金,在通信、电子拖累下,最近一周也是下跌的。
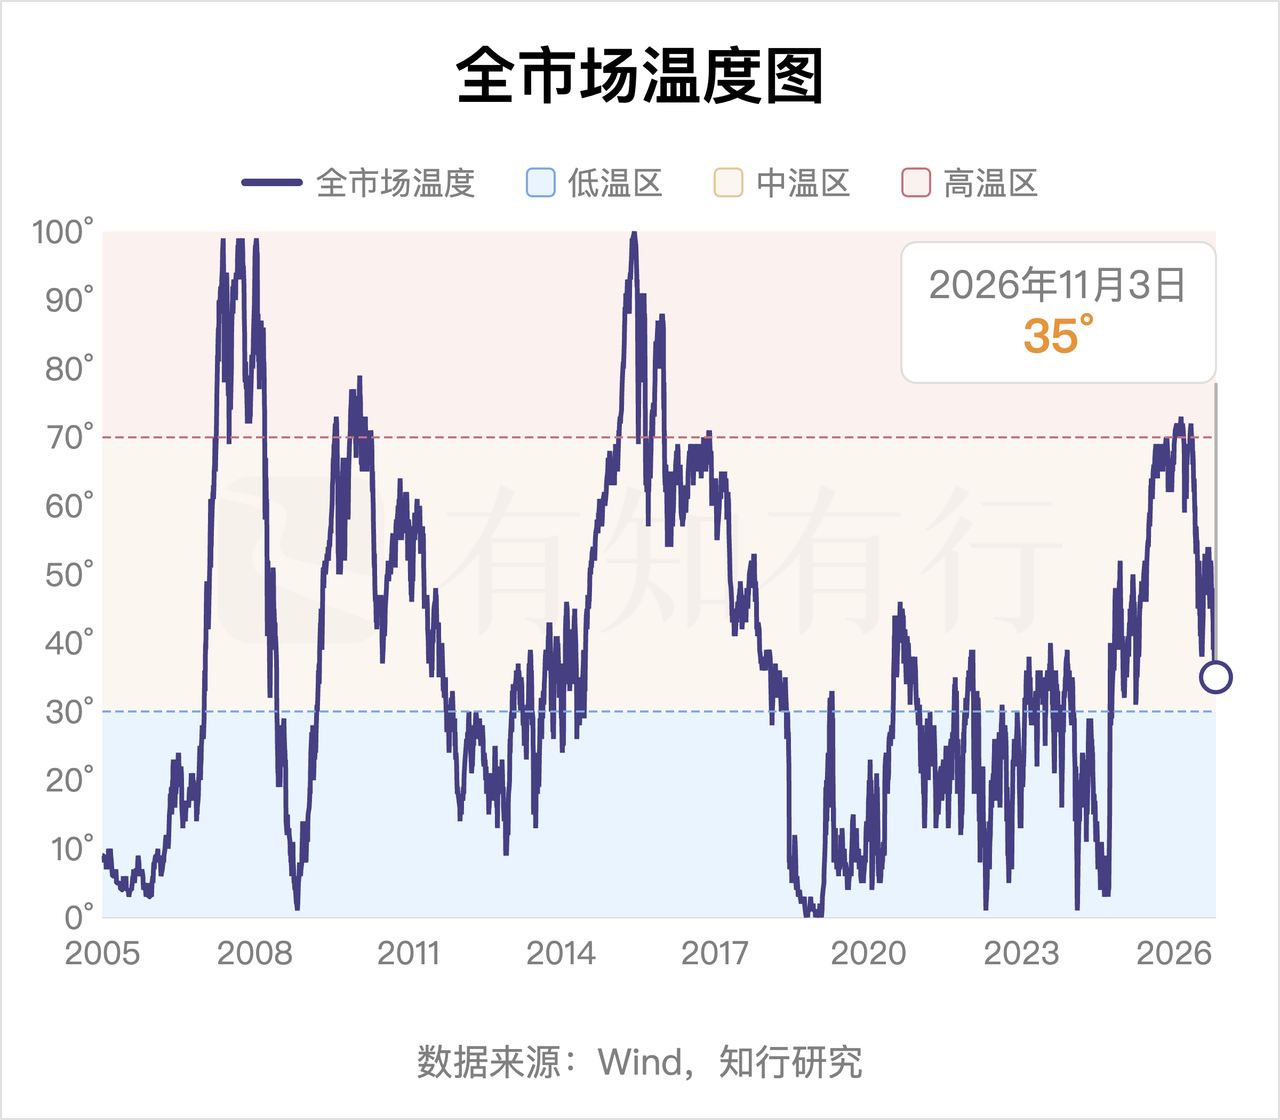
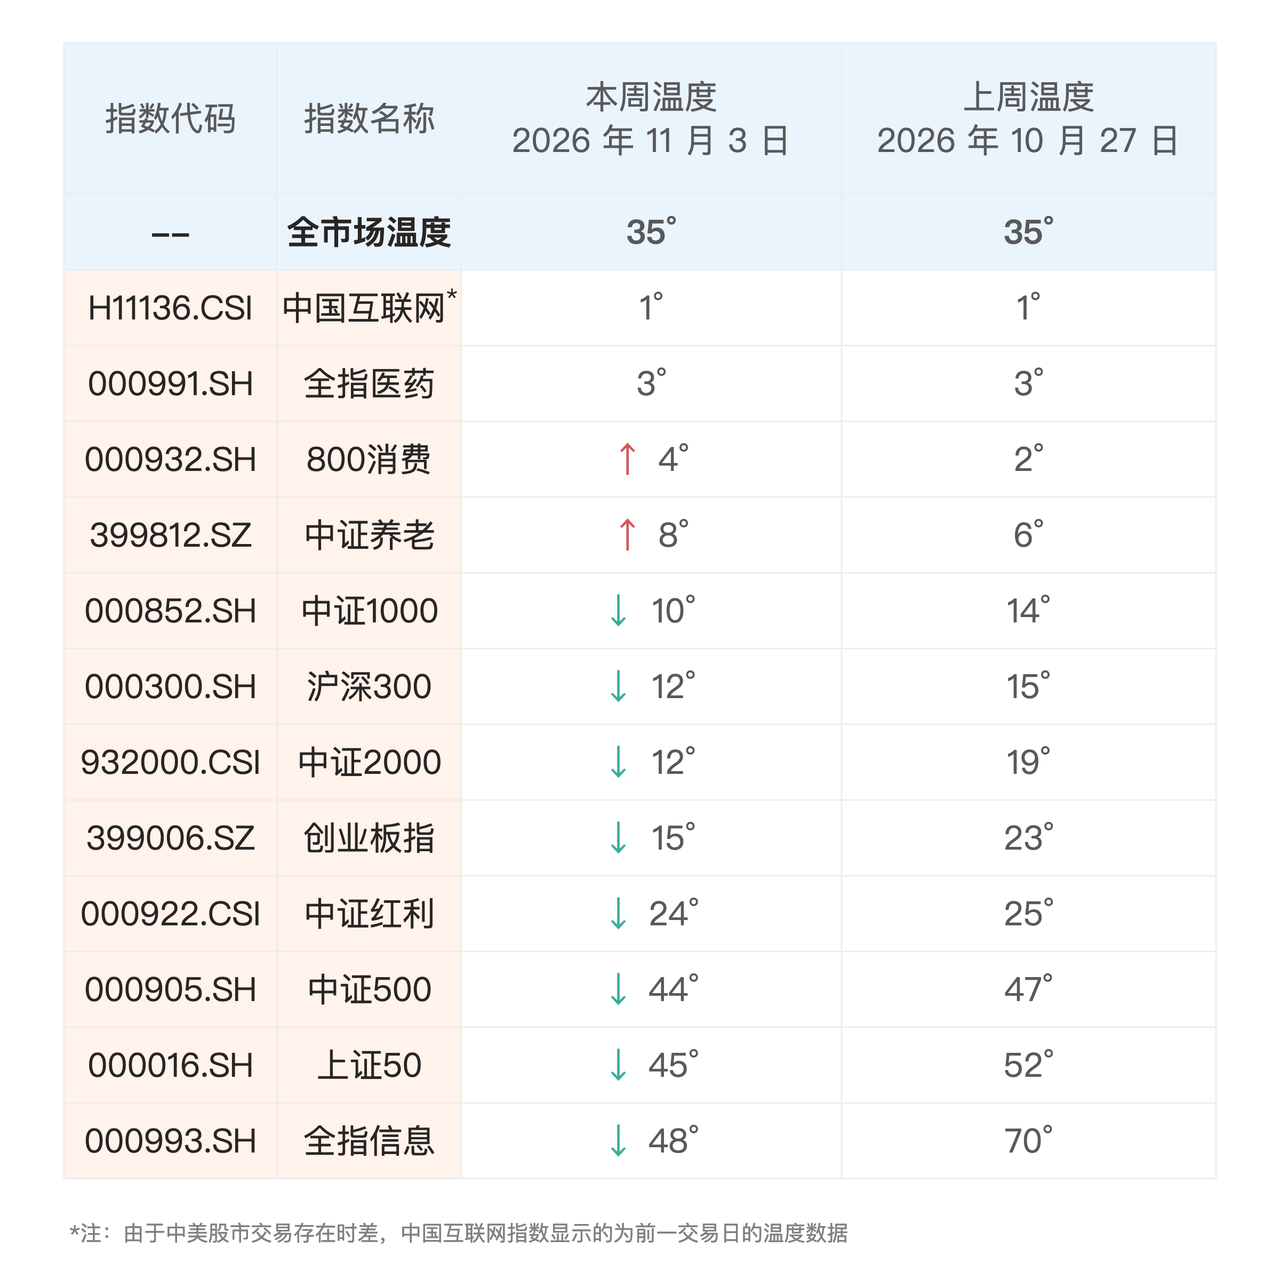
我们最新的全市场温度是 35°,和上周持平。具体指数,过去一周800消费上涨 6.41% ,表现最好。其次是中证养老上涨了 2.78%。除此以外,全指医药、中证红利涨幅在 1.5%~2% 之间,表现也不错。港股市场最近一周也有所企稳,恒生科技上涨了 1.77%。全指信息、创业板指温度则出现了明显的下滑,一方面是指数价格出现了明显下跌,另一方面上市公司三季报披露,指数包含的公司盈利数据不错,带动了指数估值的下降。
多唠叨一句,政策出台来稳定市场、稳定预期,对市场来说,是好事情,但这并不意味着市场会快速反弹,磨底的过程何时结束,难以预测,大家要建立合理的预期。
接下来是长钱账户的操作情况,本周截至目前长钱账户没有进行调整,大家继续耐心持有就好。
时间很快,又到了月初,稳钱账户的 10 月月报来了。
最近,有持有稳钱账户的朋友说:「自己买了三个月,一直在亏,是唯一买入后一直在亏的理财」。选择稳钱账户,本来就是希望这笔钱能安稳一些,不用总被市场牵动。结果打开账户,看到它连续几个月没有赚钱,甚至成了手里唯一还在亏的产品,心里不是滋味。
尽管稳钱账户在大家买入前,会反复强调,稳钱账户持有部分股票资产,比只投资债券的债券基金、银行理财风险要高一些。但很多人持有稳钱账户的投资体验,还是以债券基金、银行理财当锚点。当股市调整,稳钱账户出现回调时,哪怕跌幅不大,只要出现浮亏,就很难接受。
还有一些人知道稳钱账户不保本,但下跌超过 1%,持有几个月不赚钱,还是超出了预期。这些感受都很真实。每个人对「稳」的判断标准都不一样,这笔钱准备做什么、什么时候要用、看到浮亏会不会影响生活,都会影响真实感受。同样跌 1%,对每个人的分量不一样。你觉得难受,就是难受,不用跟别人比。
我们能做的是,当市场出现波动时,如实告诉大家,稳钱账户在这个过程中表现如何,为什么会有如此表现,它又做了哪些应对,帮助大家尽可能地充分了解相关信息。
接下来我们看一下稳钱账户 10 月的表现。先来看 10 月的市场情况。
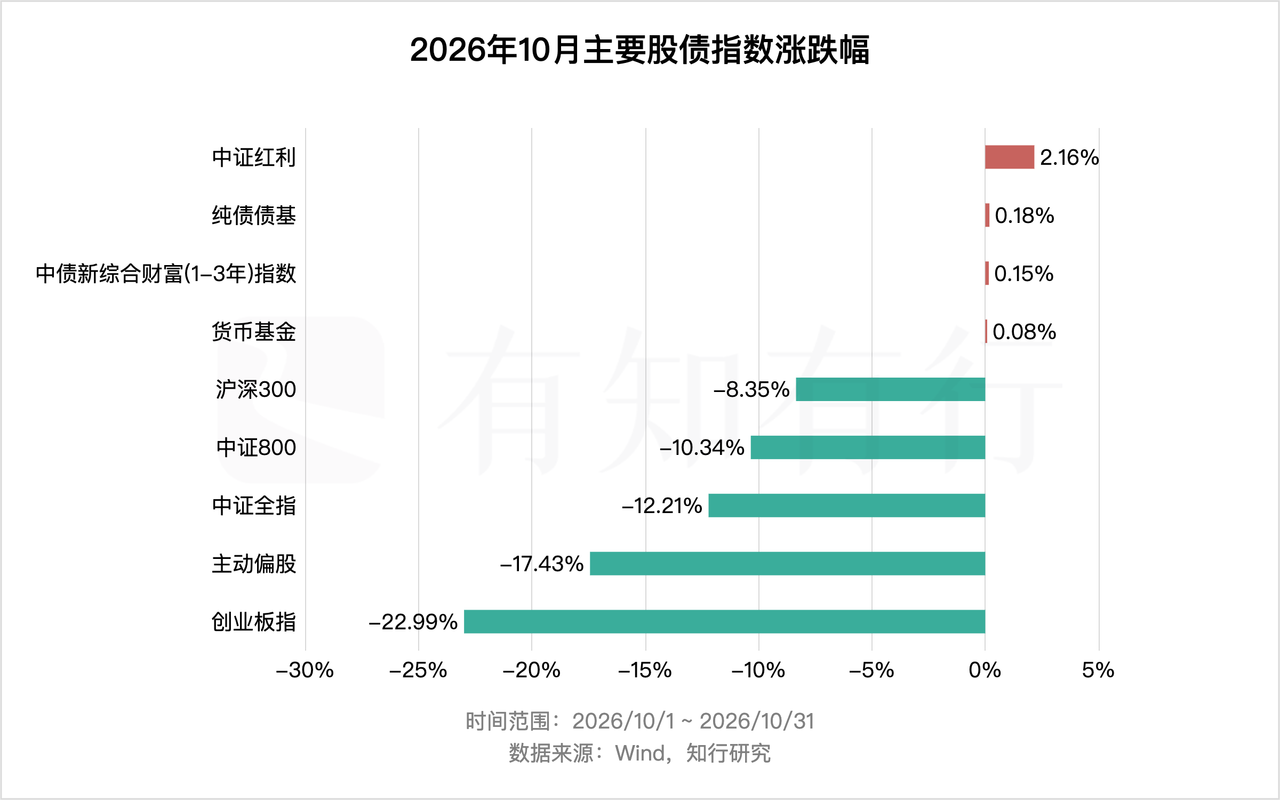
债券市场 10 月整体小幅上涨,稳钱账户债券部分对标的中债新综合财富(1—3 年)指数上涨 0.15%,代表纯债基金平均水平的纯债债基指数上涨了 0.18%。
股票市场 10 月整体下跌,中证800全收益指数下跌 10.34%,中证全指全收益指数下跌 12.21%,代表主动权益基金平均水平的主动偏股基金指数下跌了 17.43%。从全市场来看,单月 10% 以上的跌幅充分说明A股 10 月何其惨淡。
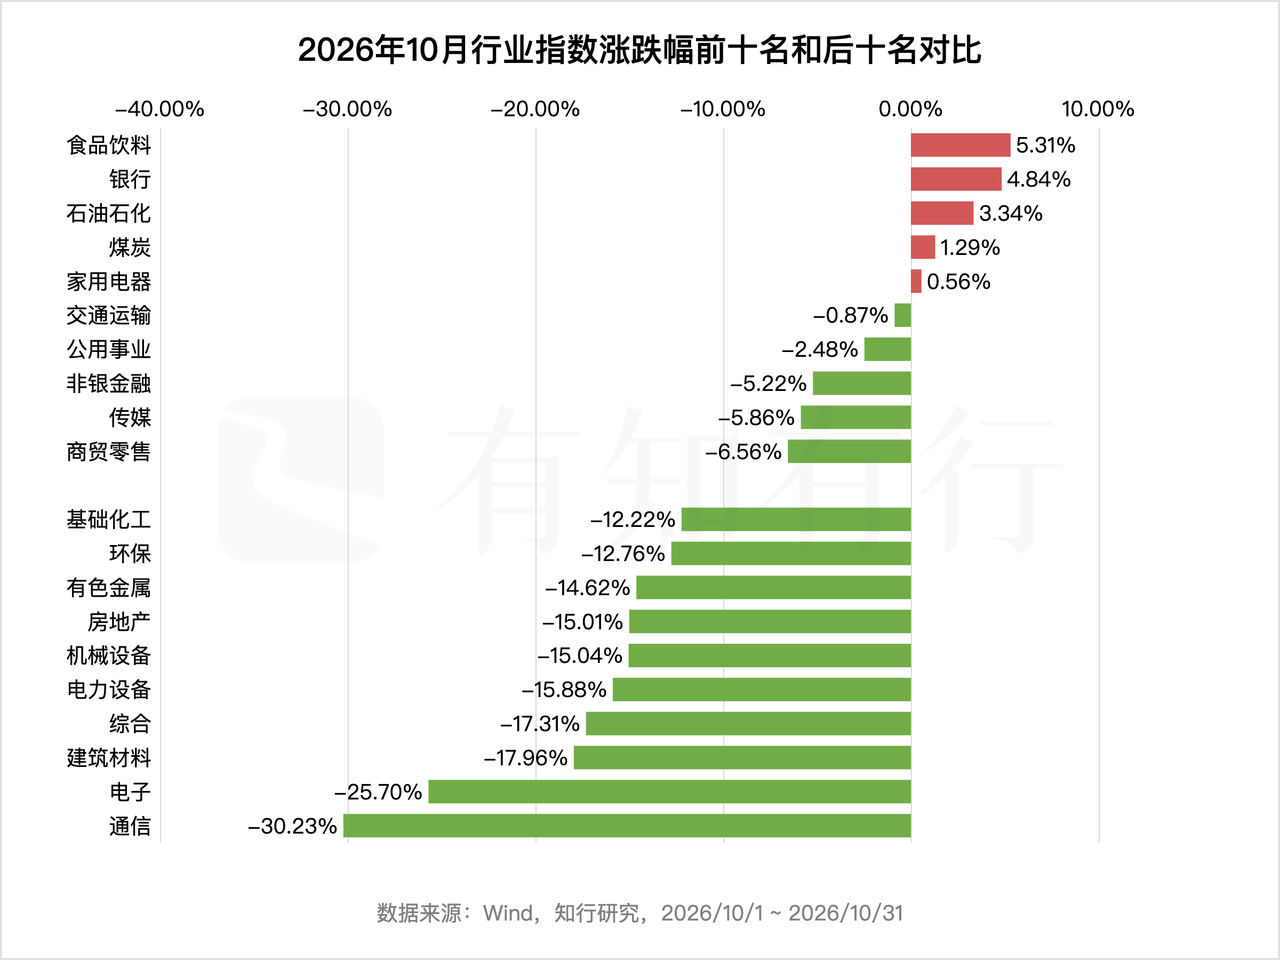
上面这张图展示了申万一级行业指数 10 月份的表现,31 个申万一级行业,只有 5 个行业是上涨的,分别是食品饮料、银行、石油石化、煤炭和家用电器。其他行业均是下跌的,其中通信和电子 10 月下跌了 30.23% 和 25.7%,排名垫底。
从行业指数表现上,我们很自然地能够看出,10 月成长板块跌幅更深,红利等价值风格资产则相对扛跌。创业板指全收益指数 10 月下跌了 22.99%,中证红利全收益指数上涨了 2.16%。如果你的持仓完全没有红利类资产,或者持仓比例很低,10 月的账户则会面临严峻的考验。
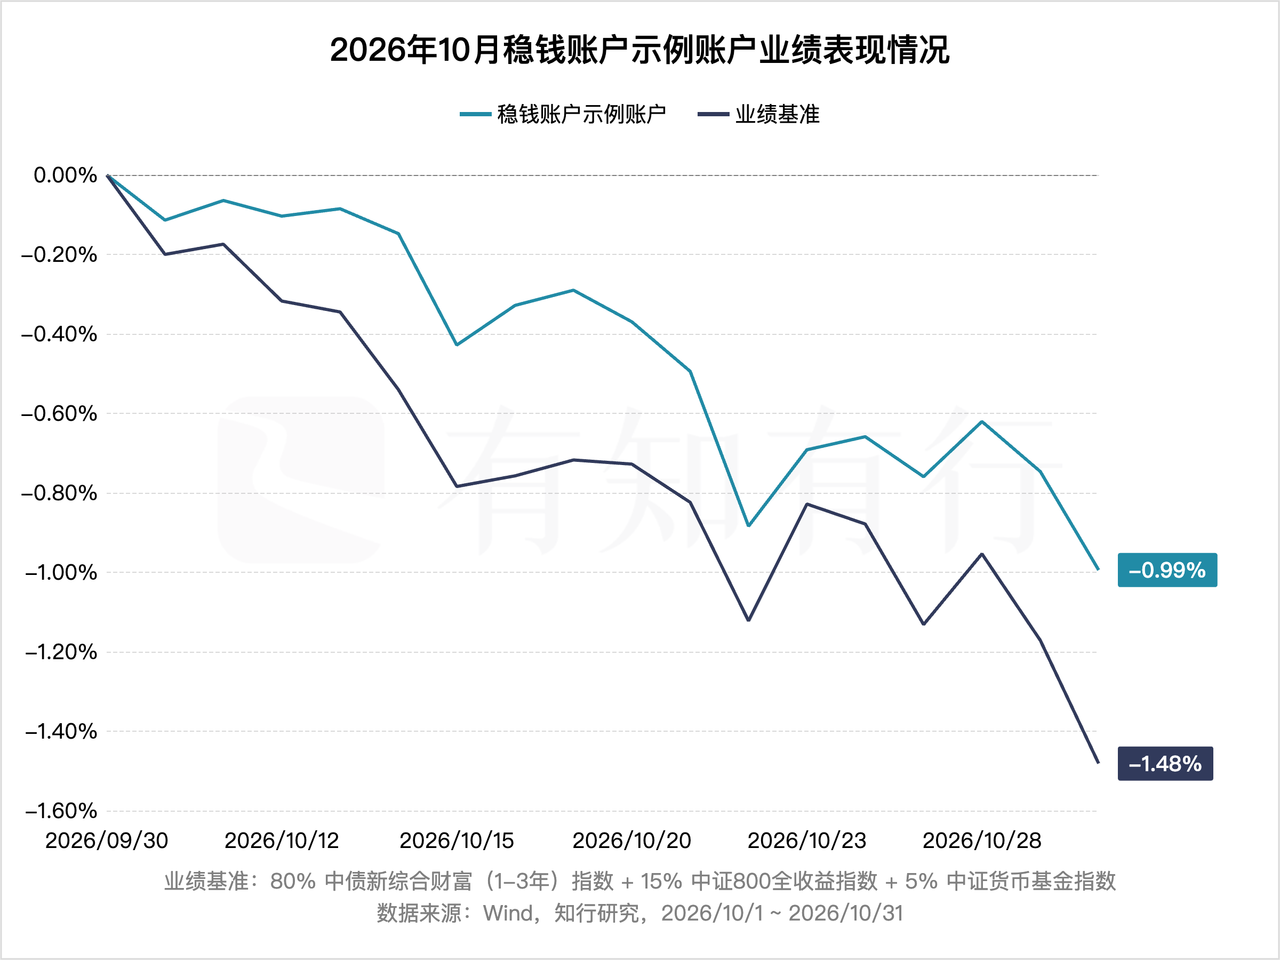
在这样的市场里,我们来看看稳钱账户的表现。以有知有行平台为例,稳钱账户示例账户 10 月下跌 0.99%(扣费后),同期业绩基准下跌 1.48%。虽然账户比基准少跌一些,但账户还是亏的,很多人的感受不会因为「跑赢」两个字而变好。
我们来看看具体基金的表现,先看债券部分。10 月,稳钱账户持有的九只债券基金全部上涨,涨幅在 0.09%~0.36% 之间。和基准指数相比,有的高一些,有的低一些,整体差异较小。
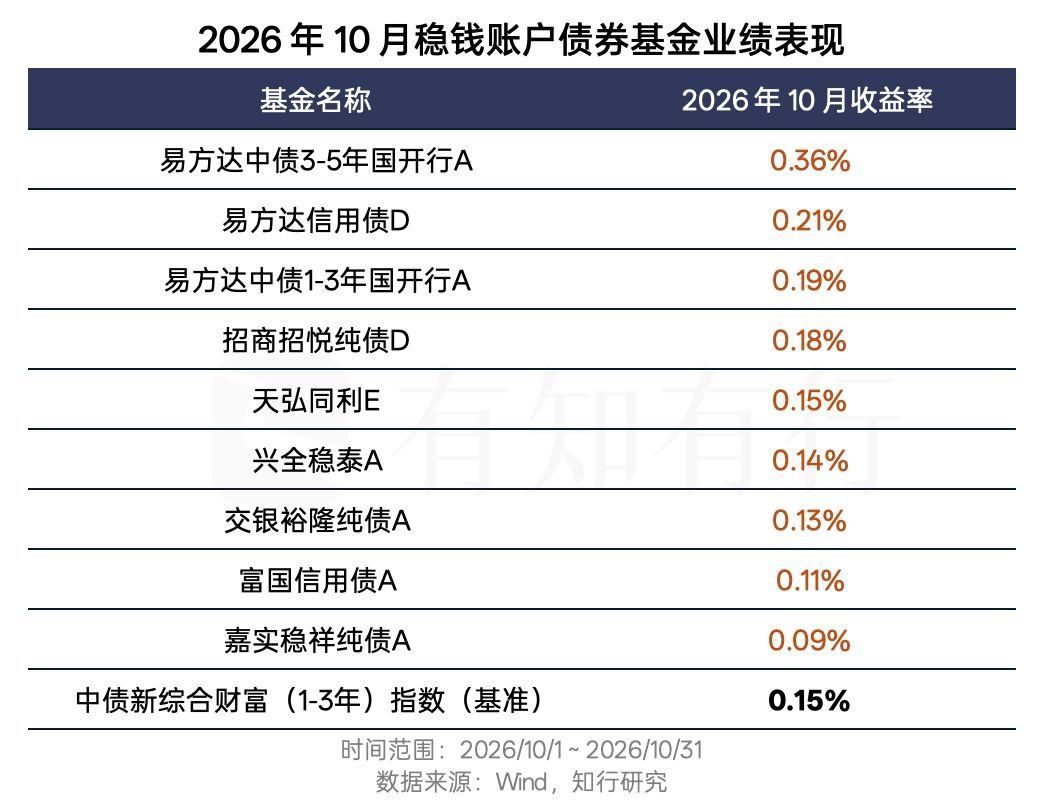
10 月利率债基金整体表现好于信用债基金,易方达中债3-5年国开行A在 10 月上涨了 0.36%,远高于其他债券基金,易方达中债1-3年国开行A表现也不错,排在了第三名。这跟今年以来的情况有所不同,今年以来大多数时候,信用债基金的表现会好于利率债基金。
为什么会这样?10 月底,信用债市场出现了较大波动,市场情绪受到影响,投资者对信用风险要求更高的补偿,信用债跌幅大于利率债。
今年以来债券价格已经涨了一段时间,再加上股市持续下跌,债券资产受到资金追捧,交易比较拥挤。持续上涨后,债券利率下行空间有限。一旦有点风吹草动,就会遭遇资金卖出,面临回调的压力。近期股市大幅下跌,还让不少固收+产品的持有人赎回,产品需要卖出债券来应对,这又给债市添了一层压力。
就稳钱账户持有的债券基金而言,在月末的调整中,没有出现异常的大幅下跌,更多的是跟随债市整体波动。但这部分资产仍然会受到利率、信用和流动性的影响,不能把它理解成不会亏损的资产。
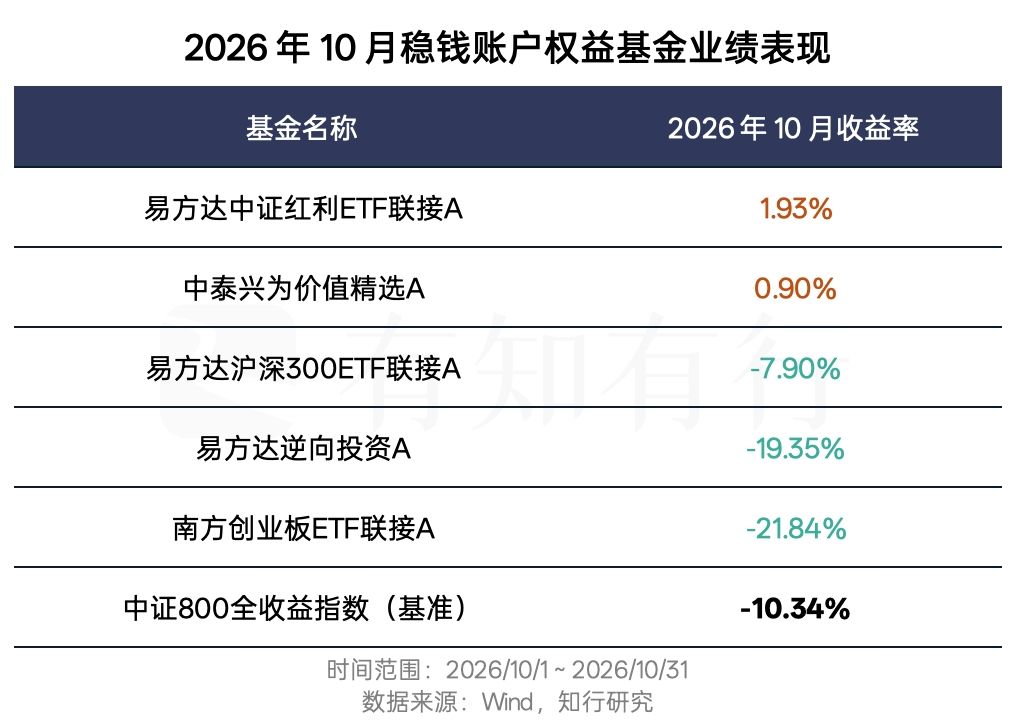
再看权益部分。10 月,稳钱账户持有的五只权益基金明显分化,红利基金和中泰兴为价值精选A逆势上涨,沪深300基金的跌幅小于中证800全收益指数。易方达逆向投资A和南方创业板ETF联接A下跌较多,是本月账户亏损的主要来源。
稳钱账户的大类资产配置目标是 80% 债券、15% 股票、5% 现金,债券部分虽然起到了缓冲作用,但当权益基金出现较大下跌时,这部分亏损仍然可能超过债券和货币基金带来的收益。
另外,通过上面稳钱账户持仓权益基金的业绩表现对比,我们也能知道,由于稳钱账户分散持有不同风格基金,并且价值风格基金的合计占比较高,使得其相比于业绩基准,10 月跌幅会更小一些。
债券市场今年以来稳定上涨的表现,不意味着它没有风险,股票市场近期大幅下跌让其风险暴露无遗,但不意味着它没有机遇。稳钱账户同时配置股债,是因为两类资产有不同的收益来源和风险,账户不希望把结果完全交给其中任何一个市场。
从公开上线以来的走势也能看到,稳钱账户与纯债基金指数并不相同。稳钱账户过去有过上涨,也经历过几轮回撤,最近这段下行同样清楚地留在图上。股债组合带来了不同于纯债基金的收益来源,也带来了不同于纯债基金的波动。
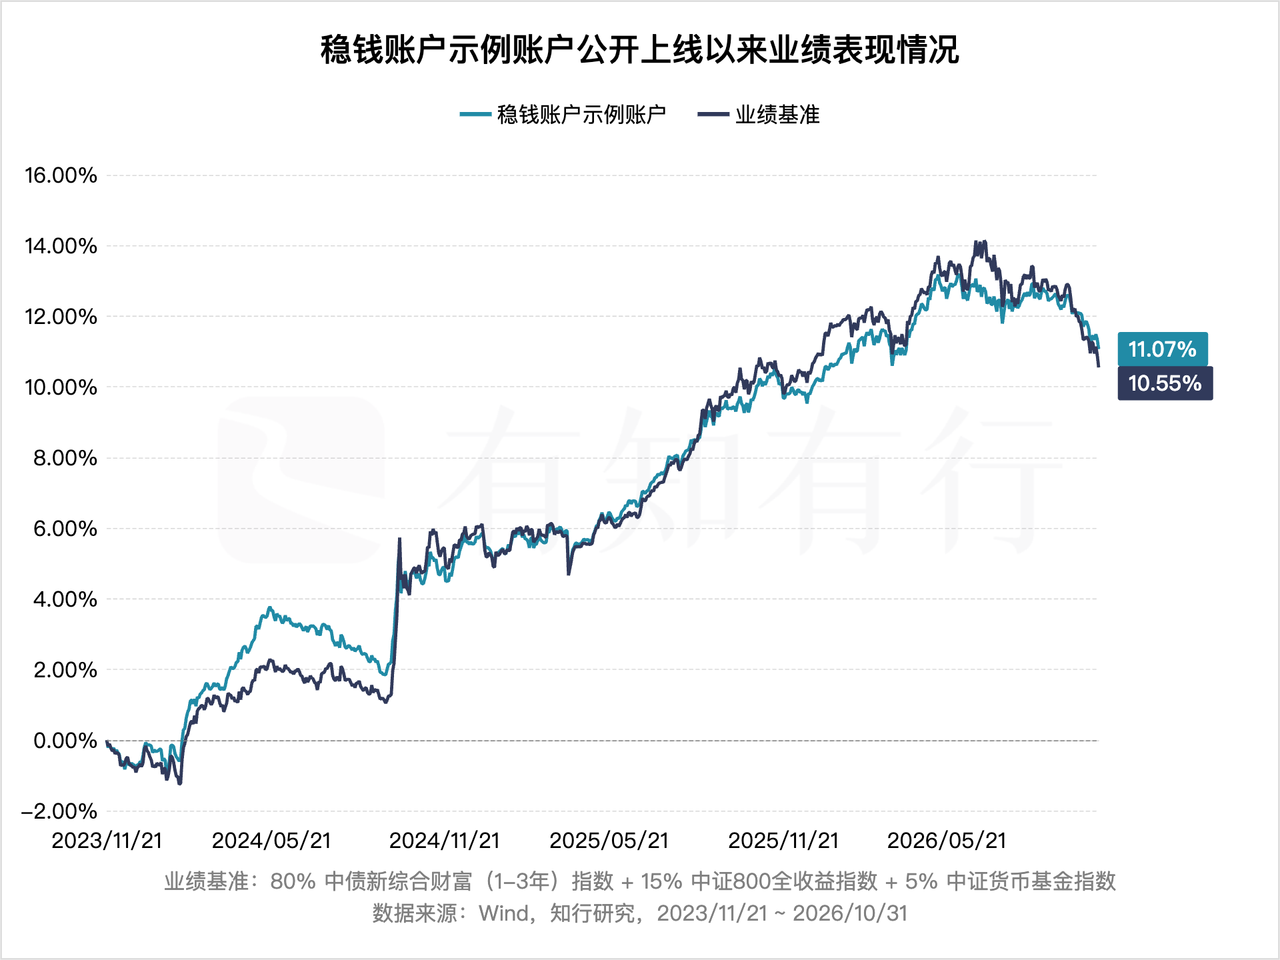
这张图不是想用过去的累计收益来淡化最近的亏损,它只是想说明,稳钱账户从来就不是纯债产品,少量权益资产带来的收益和波动,都会真实出现在持有过程中。
接下来我们看一次稳钱账户在 10 月份的操作。10 月 21 日,稳钱账户进行了一次再平衡。我们看到,随着前期股票基金下跌、债券基金上涨,账户里的股票比例已经低于原来的目标。稳钱账户主理人减掉了部分超配的债券基金和相对抗跌的价值风格基金,回补了低配的均衡、成长风格基金。
这次操作没有提高股票资产的目标比例,也不是判断市场已经见底,而是让账户重新回到原来的配置结构。如果调仓后市场继续下跌,账户仍然可能出现浮亏。再平衡管理的是组合有没有偏离目标,不是预测下一次涨跌。
回到开头那位朋友的留言。连续三个月看到亏损,确实不是一段舒服的体验。我们不想跟你说「才跌了这么点,别在意」,也不想拿过去的收益来说服你。你现在觉得不舒服,这个感受本身就够了。
你可以重新看看这笔钱的安排:它近期是不是就要使用?目前的浮亏有没有超出自己愿意承受的范围?自己当初期待的稳,是净值尽量不要下跌,还是能够在了解波动来源之后,接受它阶段性的起伏?
稳钱账户配置了一定比例的股票资产,波动会高于纯债基金,短期可能出现亏损。它更适合用 1-3 年不用、并且能够承受相应波动的资金,不适合把短期表现直接外推到未来。
每个人需要的「稳」并不相同。我们把账户的收益来源、风险和操作讲清楚,你来做出适合自己的判断。
我们下周见~
本文所载内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎,投资者应独立作出判断。本文所涉基金及/或基金投顾组合相关数据来源于基金销售机构及/或基金投顾机构公开披露信息。有知有行提示您,基金及基金投顾组合的过往业绩不预示其未来表现,为其他客户创造的收益并不构成业绩表现的保证。详见《免责声明》。如转载引用,请遵守《转载声明》。
 铁神
有点奇怪,全市场温度计怎么在300降3度,创业板降8度,信息降21度的情况下保持不变的[旺柴]
 海棠_91lh1S
找到合适自己的组合,坚持定投,过好自己的生活


