 精选文章
同路人,你好啊。
今年 7 月底,长稳海已经支持在有知有行买入。
而今天,在更新 3.3.0 的 App 后,我们也可以通过「养老金计算器」为自己设定好养老目标、生成投资计划,在有知有行直接买入长钱账户、稳钱账户和海外长钱来完成后续投入了。

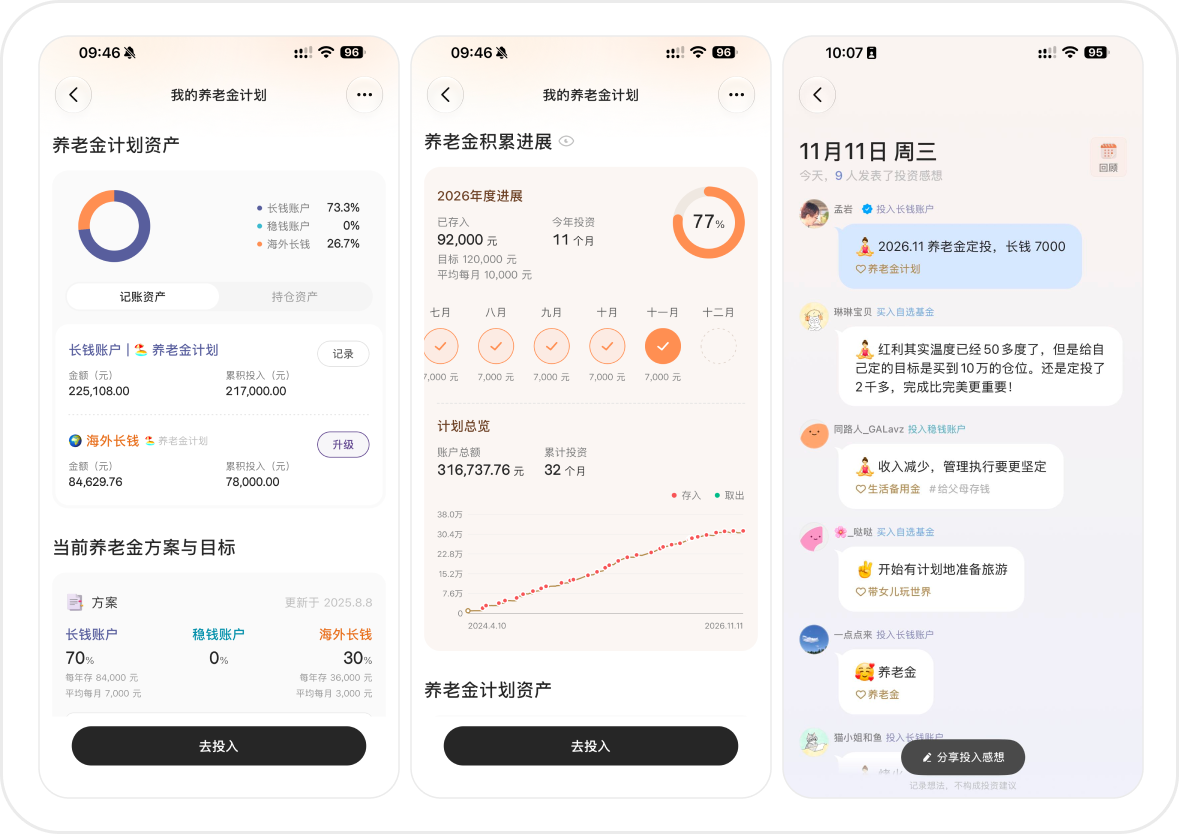
如果你关注孟岩每个月发布的养老金实证,可能对这份计划并不陌生。从 2024 年开始,他每月都固定投入,为自己满意的养老生活做准备,并持续分享记录。
这份计划,就是在有知有行的「养老金计算器」里生成的。
我们多数人的养老不是从零开始的。比如每月缴纳的社保中,就有一部分在为退休后的生活做准备。一些朋友可能还有企业年金、个人养老金账户,或是已经单独为自己准备了一笔养老钱。
养老金计算器,可以帮我们把不同地方的养老储备放在一起,看看它们预计能在退休后带来多少现金流,以及是否需要再做一些补充。
打开有知有行 App,从「有行」进入「养老金计算器」,按照提示填写已有积累和未来预期,就能逐步看到自己的退休生活估算。在「我的退休生活」页面,可以看到「基本养老」「个人养老金」「已准备养老储蓄」和「未来养老金计划」四个部分,了解不同来源的养老储备,预计能为退休后每月的生活提供多少支持。
未来的 1 万元,和今天的 1 万元,购买力并不相同。计算器在考虑通胀率的影响后,还给出了「相当于现在的 XX 元/月」这个指标。
看着这个数字,我们可以更具体地想一想:如果每月领到这些钱,能否覆盖自己的花销?能否支持自己想过的退休生活?
如果你是第一次填写,查询社保权益单、理解各项参数,可能需要花一点时间。我们准备了一份详细的《养老金计算器使用指南》,新朋友可以跟着它,一步步完成。
测算后,如果已有的准备比较充足,或是暂时没有余力追加,可以先安排好眼前的生活。
如果希望再补充一些养老投资,给未来的自己多储备一部分,可以继续添加「未来养老金计划」。要注意的是,这里的「养老金计划」,是我们为养老单独设立的投资安排,与享受税收优惠的「个人养老金账户」有所不同。
填写每年计划存入的金额和预期年化收益率后,计算器会根据我们的人生阶段等综合因素,给出默认的长稳海配置方案。
我们可以通过「投资结果分布」「持有体验」「海外资产配置」,了解这份方案可能带来的投资结果和波动,也可以根据自己的情况调整配置比例,再确认计划。
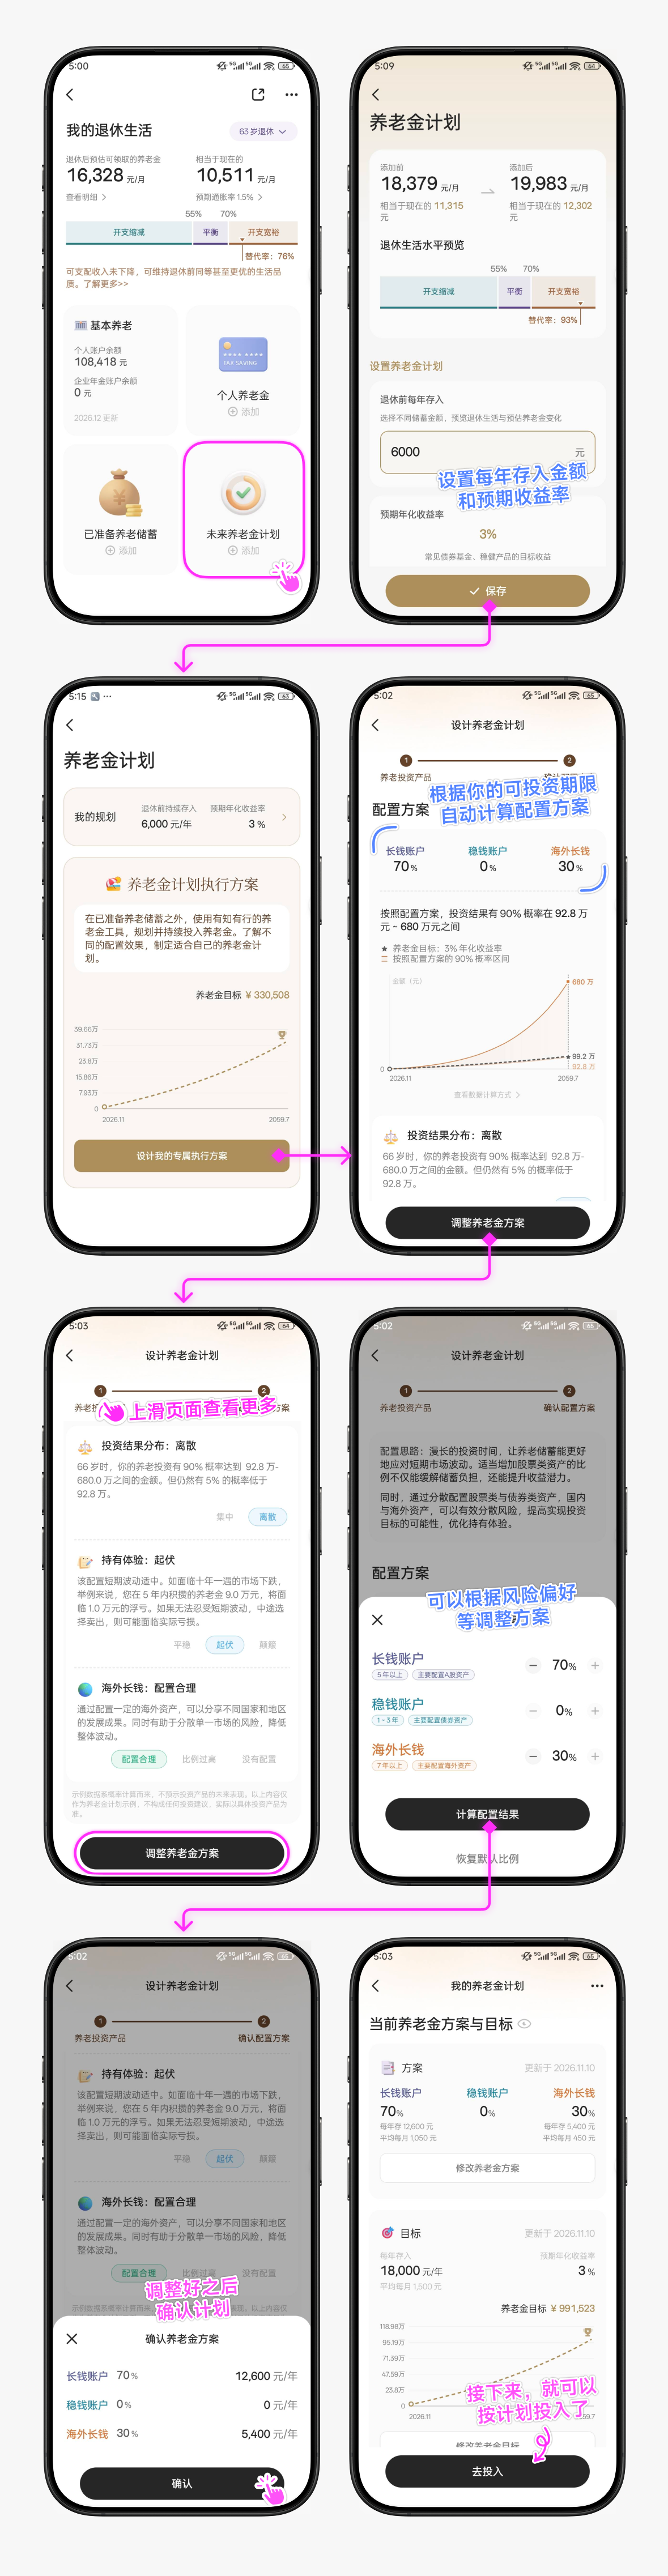
到这里,我们就有了一份专属的养老金计划。
接下来,App 会为计划单独设立一个心理账户,点击「去投入」,我们就可以选择一次性投入,或是创建定投,买入对应的长稳海组合,让计划随每次投入慢慢前进。
孟岩每个月的养老金实证,也是这样一点点累积投入的。
如果你之前已经通过雪球基金买入养老金计划,我们也整理了一份老朋友说明,介绍这次升级后如何继续使用,以及原有计划和新增投入如何查看等相关问题。
一些年轻朋友在测算时会发现:选择不同的预期收益率,得到的默认方案却没有变化,都是长钱账户 70%、海外长钱 30%。
这是因为,默认配置和预期收益率在过程中是两个独立的指标。养老金计划的默认配置,首先考虑的是我们所处的人生阶段对养老资金的风险承受能力;预期收益率则用来帮助我们判断,自己的期待在这份配置下有多大可能实现。所以,调整预期收益率,并不会直接改变默认配置。
人生阶段为什么会影响养老资金的配置呢?
年轻时,我们的财富很大一部分是未来能带来劳动收入的人力资本。随着工作收入的结余逐渐积累,它会转化为退休后可用的金融资产。这时,养老钱的可投资期限较长,未来也有收入可以补充,配置上可以更侧重长期增长。随着退休临近,工作收入可能减少,生活会越来越依赖已经积累的资产,就需要更重视控制波动,为之后的支取做好准备。
这种随着人生阶段变化,逐步降低权益类资产比例的配置思路,叫作「滑动路径」(glide path)。
养老金计算器内置的默认方案,参考了先锋领航的相关研究,结合长钱账户、稳钱账户和海外长钱的资产配置设定。
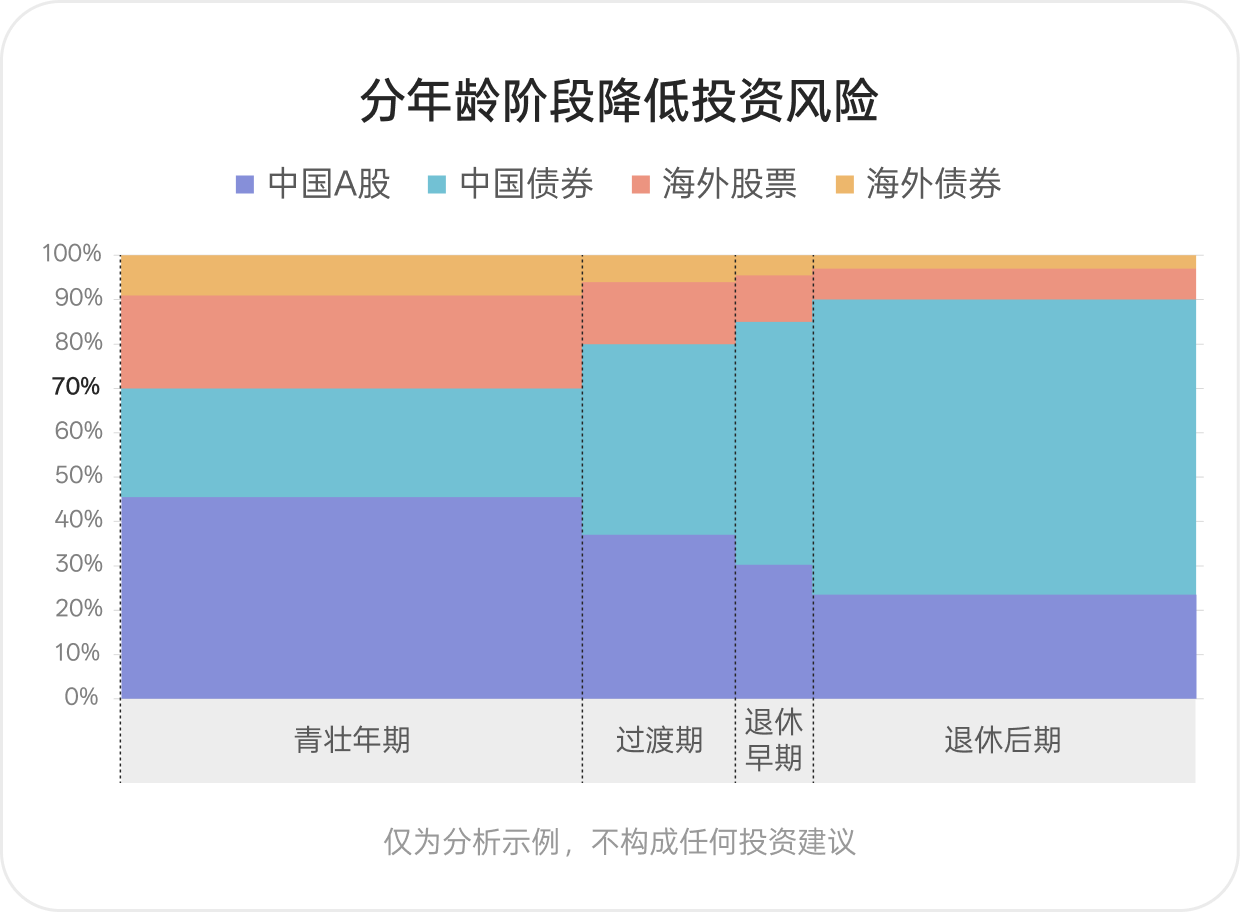
对距离退休较远的年轻同路人,默认配置为长钱账户 70%、海外长钱 30%,兼顾地域分散的同时控制汇率风险。这里的 70∶30 是两个组合的投入比例,组合内部配置了 A 股、美股、欧洲股票、日本股票、中国债券和海外债券等资产。
对距离退休更近的朋友,默认方案会增加稳钱账户的比例,为生活开支预留波动相对较小的资金,减少市场下跌时被迫卖出权益资产的压力。
那么,前面填写的「预期收益率」,可以怎么帮助我们判断呢?
选定配置后,养老金计算器会根据底层资产,估算未来可能出现的投资结果。我们填写的预期收益率,可以在「投资结果分布」中,看看期待的收益处在什么位置区间,也能帮助我们发现,自己的收益预期是否偏高。
默认配置提供了一个对大多数人比较合适的方案。如果你有更明确的风险偏好或地域配置需求,也可以结合自己的实际情况调整。
养老是一件长期的事,养老计划也需要定期检视。
一年过去,我们的工资、社保缴费情况可能发生了变化,对退休时间和未来生活的期待也可能和以前不一样。定期重新算一算,可以帮助我们及时了解这些变化对未来养老金的影响,也看看原来的养老目标是否还合适。
最近刚好有这样一个契机:截止目前,全国各省市统计部门已经完成了 2025 年的社平工资数据的公布,其中,全口径城镇单位就业人员平均工资将会影响 2026 年的社保缴费基数,进而影响未来的养老金领取金额。有知有行「养老金计算器」也会根据这类数据定期更新基础参数。
如果你已经使用过养老金计算器,不妨借此机会重新算一次。对照最新的社保权益单,更新个人账户累计金额、累计缴费月数和当前缴费基数,让估算更贴近自己的实际情况。每年更新后的数字,都是一次新的校准。
当我们生活发生变化,比如工资有调整、参保城市有更换的时候,也可以打开「养老金计算器」重新算一算,让自己的养老目标能够随生活适时调整。
有知有行会持续关注相关政策变化,及时更新相关参数,陪你一起做好养老准备。
养老金计算器设计的初衷,是希望呈现「自己的努力会带来的变化」。对大部分年轻的同路人而言,未来有太多不确定性,每个人具体的养老需求又各有不同。
可执行的养老金计划,让今天的准备和未来的生活有了看得见的联系:现在多留出的一笔钱,预计能为退休后的生活带来具体的补充;持续投入一段时间后,也能看见自己积累了更多准备。有些遥远的将来,就这样和当下的努力一点点连接起来。
养老是件长达几十年的事。我们可以一起边走边记录,顺应生活变化调整,慢慢接近那个遥远的目标。
让未来的生活,成为今天的计划。
参考资料
延伸阅读
※ 长钱账户、稳钱账户和海外长钱的投顾服务由嘉实财富提供。产品的过往业绩不预示其未来表现,为其他投资者创造的收益也不构成业绩表现的保证。请在全面了解产品的风险收益特征后独立作出投资决策。
进行养老金测算时,需要填写多个预估参数。预估不代表未来实际情况,测算结果仅供参考,不等于未来实际可领取的养老金数额。
养老金计算器中的「投资结果分布」是基于你填写的参数和一定的假设推算出的可能区间,不构成对未来收益的预测或保证。其中的默认配置是一组预设比例,你可以根据自己的情况调整;调整后,投资结果分布也会随之变化。实际投资结果可能与测算结果存在差异。
 Cin
无法发图 ios18升级后打不开养老金计算器下面
 思思
之前买的增额终身寿险应该这么记录呢?
思思
现在就去体验一下
 momo _VTlAVN
怎么更新3.3.0?
 小斐在逆游
体验ƪ(˘⌣˘)ʃ
 胖子托尼
资产隐藏能不能实现默认开启,每次重启都要点一下,好烦啊
 DragonL915
除了可以买养老金计划,还有其他更新吗?
 人间森林
希望有一天能在个人养老金里买到有知有行的产品
 Kollin
原来心里账户里面已经有养老计划怎么可以合并到养老计划里neq
 茳芏
太棒啦🎉🎉🎉


